







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O IRPF (Imposto de Renda Pessoa Física) no Brasil pode ser classificado como:
Imposto indireto e progressivo.
Imposto direto e regressivo.
Imposto indireto e regressivo.
Imposto direto e progressivo.
Considere:
I. O formato da curva de Laffer sugere que, quando a carga tributária está elevada, se o Governo reduzir as alíquotas de um imposto, poderá aumentar sua arrecadação em vez de diminuí-la.
II. Admitindo-se a hipótese keynesiana de que o consumo das pessoas é função decrescente da sua renda disponível, um imposto geral sobre vendas com alíquotas fixas será provavelmente progressivo.
III. O imposto sobre a renda progressivo atua como um estabilizador automático da economia, já que quando ela está apresentando altas taxas de crescimento e pressionando o índice geral de preços em virtude de inexistência de capacidade ociosa, o imposto diminui o crescimento da renda disponível, amenizando as referidas pressões.
IV. Um corolário da regra de Ramsey sobre a tributação é de que as taxas de imposto devem ser fixadas de forma proporcional à elasticidade-preço da procura.
Está correto o que se afirma APENAS em
IV.
I e II.
II e IV.
I e III.
II, III e IV.
O peso relativo do imposto na renda dos indivíduos depende do sistema de tributação em vigor. Graficamente, os efeitos de cada um desses sistemas sobre a distribuição da renda na sociedade podem ser visualizados na figura a seguir.
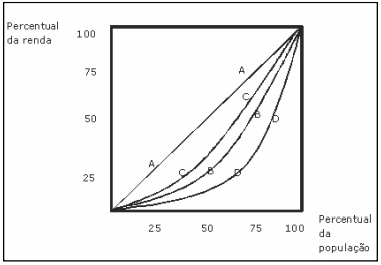
Com base na figura acima, é correto afirmar que:
as linhas BB, CC e DD representam curvas de Lorenz de sistemas proporcional, progressivo e regressivo, respectivamente.
a curva de Lorenz ideal é representada pela diagonal AA, situação que é alcançada com um sistema proporcional.
a aplicação de um sistema de imposto progressivo altera o padrão da distribuição de renda. Em termos gráficos, isso implica uma mudança da curva para a direita.
as linhas BB, CC e DD representam curvas de Lorenz de sistemas progressivo, proporcional e regressivo, respectivamente.
a aplicação de um sistema de imposto regressivo torna mais desigual a distribuição da renda, mudando a curva para a esquerda.
As empresas que optarem pelo lucro presumido para a tributação do imposto de renda e da CSLL não podem fazer deduções dos valores doados para o fundo da criança e do adolescente no cálculo do imposto devido, após a definição do valor da receita estimada para a apuração do tributo.
A configuração do sistema tributário que emergiu da Constituição Federal de 1988 priorizou a descentralização e o fortalecimento da autonomia dos estados e municípios e a atenuação dos desequilíbrios regionais, do que resultaram a ampliação da competência tributária daqueles entes e o aumento das partilhas e transferências constitucionais dos impostos.
Os Gráficos abaixo mostram, em linha cheia, várias possíveis relações entre o imposto de renda devido pela pessoa física e o seu nível de renda.
A única relação na qual o imposto é progressivo a partir de certo nível de renda é a apresentada no Gráfico


Considere uma economia simplificada, onde existam apenas três setores produtivos. A produção do setor I, integrado verticalmente, é igual a 100 e é vendida integralmente ao setor II. Este, por sua vez, produz bens no valor total de 200, dos quais metade é vendida aos consumidores finais e a outra metade, ao setor III. A produção desse último setor é igual a 400, vendida em sua totalidade aos consumidores finais. A imposição de um tributo sobre vendas
cumulativo ou não cumulativo com alíquotas idênticas proporcionará a mesma arrecadação.
cumulativo (em cascata) com alíquota de 10% cobrada por fora acarretará uma arrecadação total de 50.
não cumulativo com alíquota de 20% implicará uma arrecadação total de 100.
a varejo com alíquota de 15% proporcionará uma arrecadação total de 60.
a varejo com alíquota de 10% proporcionará a mesma arrecadação que um imposto cumulativo com alíquota de 5%.
Segundo o princípio da Curva de Laffer, uma elevação da alíquota tributária
eleva a receita tributária, para qualquer nível inicial e final da alíquota.
reduz a receita tributária, na hipótese de inexistência de sonegação.
mantém a receita tributária constante, na hipótese de inexistência de sonegação.
pode elevar a receita tributária mesmo que a alíquota após o aumento esteja à direita da alíquota ótima.
incentiva toda população a deixar de trabalhar, para qualquer nível inicial e final da alíquota.
Há várias modalidades de impostos sobre vendas de mercadorias e serviços, com distintas características e vantagens. A respeito da discussão desse tema, analise as afirmativas abaixo e assinale a alternativa correta.
I. O Imposto sobre o Valor Adicionado (IVA) tributa apenas o valor adicionado em cada estágio da produção e da distribuição. Assim, cada unidade contribuinte é tributada na proporção do valor que ela adiciona ao produto e todas as etapas da produção e da distribuição devem ser cobertas, conforme argumenta a teoria do IVA.
II. Para tributação de vendas, a literatura econômica tem considerado o IVA atrativo por apresentar, entre suas vantagens, um caráter multiestágio, neutralidade e grande percentagem de arrecadação de receita nos estágios pré-varejistas.
III. Ainda que a fiscalização do IVA possa ser simples e eficiente, esse tributo apresenta algumas desvantagens, como a necessidade de se evitarem ou minimizarem isenções e diferenciações de alíquotas.
IV. Dentre as vantagens da tributação sobre o valor adicionado está a de que os bens de produção podem ser facilmente e totalmente isentos, evitando, dessa maneira, a bitributação.
V. No caso de o IVA ser cobrado sobre o valor da transação de produtos comercializados em mercados imperfeitos, o ônus do pagamento desse tributo pode ser transferido a terceiros de duas formas alterativas: “para a frente” e “para trás”, conclusão que não é válida em um mercado de concorrência perfeita, no qual nenhuma empresa ou individuo isoladamente tem condições de influenciar o preço dos produtos, esse fixado pelo equilíbrio entre oferta e demanda no mercado.
A alternativa que contém todas as afirmativas corretas é:
I, II e III
II, III e IV
II e IV
I, IV e V
III e V
Em relação ao trade-off entre eficiência e equidade na incidência de tributos, considere:
I. Um imposto do tipo lump-sum tax, em que os cidadãos pagam o mesmo montante de imposto independentemente de sua renda, é um imposto que influencia negativamente a eficiência alocativa do setor privado da economia.
II. Nas chamadas excise taxes, o Governo se afasta, deliberadamente, do objetivo de alterar o mínimo possível os preços relativos da economia, por se tratar de consumo de bens considerados nocivos à saúde pública ou de consumo supérfluo.
III. Um imposto progressivo sobre a renda atende melhor ao princípio da equidade vertical na hipótese de que a utilidade marginal da renda seja decrescente.
IV. Um imposto proporcional sobre a renda influencia menos as decisões de trabalho versus lazer das pessoas físicas que um imposto progressivo.
Está correto o que se afirma APENAS em
I.
II e IV.
III e IV.
I, II e III.
II, III e IV.
Um determinado bem é negociado num mercado competitivo. O governo está em dúvida se tributa a produção ou o consumo desse bem.
Com relação aos efeitos da tributação, podemos afirmar que:
Supondo que os agentes econômicos são idênticos em suas preferências e que os mercados são independentes, a adoção da Regra de Ramsey para tributação ótima significa que:
a adoção de um imposto eficiente é de caráter regressivo, dado que bens de menor elasticidade-preço da demanda ocupam uma parcela maior da renda dos mais pobres, em relação aos mais ricos.
os bens de luxo serão tributados com alíquotas maiores.
não permite o uso de tributos do tipo Lump Sum.
fundamenta-se na busca de maior equidade.
é necessário conhecer as preferências de cada agente
Ao considerar a curva de Laffer, um governo que deseja maximizar sua receita deve
fixar a alíquota tributária em 100%, o que permitiria extrair todo excedente dos contribuintes.
fixar uma alíquota tributária crescente de acordo com o nível de renda das famílias.
adotar o conceito de neutralidade para alcançar o máximo de eficiência do sistema tributário.
elevar a fiscalização para que nenhum tipo de evasão ou atividade informal ocorra.
iniciar com uma alíquota tributária nula e elevá‐la gradativamente até que a receita marginal seja nula.
Com relação à tributação ótima, analise as afirmativas abaixo e identifique-as em Verdadeiro ou Falso.
( ) Essa teoria objetiva analisar como uma dada receita tributária pode ser arrecadada pelo governo a um mínimo de custo para a sociedade, dadas as diferenças existentes entre os indivíduos em termos de capacidade contributiva.
( ) Para entender os fundamentos dessa teoria é importante considerar o teorema do bem-estar que afirma que toda alocação eficiente no sentido de Pareto pode ser alcançada por meio do mecanismo de mercados competitivos, dada uma adequada redistribuição da dotação de recursos entre os indivíduos componentes do sistema econômico.
( ) Segundo a regra de Ramsey, a estrutura do imposto ótimo sobre mercadorias é aquela em que a redução proporcional na demanda pelo bem k, induzida pelo sistema tributário, é a mesma para todos os bens. Essa regra, em geral, implica uma estrutura de alíquotas diferenciada.
( ) A análise de Ramsey visa identificar a estrutura de alíquotas para tributação de mercadorias consistente com a geração de uma dada receita para o governo ao menor custo em termos de perda de eficiência, concluindo que a estrutura tributária mais eficiente é aquela que produz uma variação proporcional nos preços.
( ) Preocupa-se em determinar a estrutura tributária que minimiza o peso morto associado com o aumento de quantidade de receita do governo.
A sequência correta é:
F,F,V,F,V
V,F,F,V,F
F,V,V,V,F
V,V,V,F,V
V,F,F,F,V
A principal fonte de receita do setor público é a arrecadação tributária. Conforme estabelece a teoria econômica, um sistema tributário ideal deve levar em consideração aspectos como equidade, progressividade, neutralidade e simplicidade. Em relação a esse assunto, assinale a opção correta.
A cobrança de ICMS atende ao aspecto da progressividade, uma vez que onera os indivíduos de forma progressiva, conforme o montante consumido, ou seja, quanto maior o consumo, maior o montante de imposto pago.
A cobrança de imposto sobre a propriedade de veículos automotores atende ao aspecto da progressividade, visto que é atribuído maior ônus tributário aos proprietários de veículos de valor mais elevado; entretanto não atende ao princípio da equidade, visto que o tributo onera apenas os proprietários de veículos, e não todos aqueles indivíduos que se beneficiam das ações governamentais financiadas com os recursos dele derivados.
O imposto que incide, em alíquota única, sobre os lucros das empresas tende a não ser neutro, do ponto de vista tributário, uma vez que afeta a decisão de produção e, consequentemente, o preço dos bens.
No que se refere ao aspecto da equidade tributária, a parcela justa que deve caber a cada indivíduo como contribuição para cobrir os gastos do governo pode ser definida com base em duas abordagens principais: o princípio do benefício e o princípio da capacidade de pagamento.
As políticas governamentais voltadas para as desonerações que incidem sobre as folhas de pagamento de determinados setores da economia são exemplos de ações que incentivam a neutralidade tributária e contribuem para a redução do custo das empresas na contratação de mão de obra.
A carga tributária no Brasil, cuja principal parcela é atribuída ao governo federal, superou a marca de 50% do PIB, já em 2012.
A contribuição previdenciária sobre as remunerações dos trabalhadores tem caráter regressivo. Os encargos sociais das empresas são, em geral, repassados aos preços, como um tributo sobre o consumo; os encargos sociais dos trabalhadores, por outro lado, estão sujeitos a um teto de contribuição; quem recebe abaixo do teto paga proporcionalmente mais sobre sua renda.
A cobrança de alíquotas de imposto sobre produtos industrializados mais caras para automóveis comercializados no Brasil com baixo percentual de conteúdo nacional não é exemplo de barreira ao comércio exterior, visto ser essa uma alteração em imposto sobre a produção, e não sobre as importações.
Existem impostos que são prejudiciais à eficiência econômica, na medida em que distorcem os preços relativos e estimulam, desnecessariamente, a integração vertical na produção, o que tende a aumentar os custos. Esses impostos prejudicam sobretudo produtos que passam por um maior número de etapas de produção e distribuição. Trata-se de impostos:
aceleradores;
cumulativos;
acumuladores na cadeia;
de cascata múltipla;
sobretaxados
De acordo com a teoria da tributação, os impostos devem minimizar os possíveis impactos negativos da tributação sobre a eficiência econômica.



