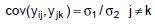Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.

A quantidade de carga movimentada para exportação em 2007 foi, pelo menos, 35% maior que a quantidade de carga movimentada para exportação em 2003.

I e II.
I, III e IV.
II e III.
III.
I, II e III.
A covariância entre X e Y é maior que 3.
Dados os conjuntos, X = {1; 3; 5} e Y = {2; 4; 6}, a covariância entre X e Y é igual a:
A covariância entre o tempo de carregamento e o volume total do carregamento é superior a 0,85.
Para a estimativa de Covariância (covar) é correta a afirmativa:
Se X e Y são variáveis aleatórias independentes, então covar(X, Y) = 0.
Se covar(X, Y) = 0, então as variáveis são correlacionadas.
covar(X, Y) = E[XY] + E[X]E[Y]
A covar(X, Y) é uma estimativa de dependência linear e não-linear entre X e Y.
Se covar(X, Y) = o, então X e Y são variáveis aleatórias independentes.
A covariância entre Z e Y é superior a 0,15.
A covariância entre os índices de Gini e os meses apresentados na tabela é superior a -0,30 e inferior a -0,10.
A covariância
é superior a -0,2.
A covariância entre W(t) e W(t-4) é nula.
A matriz de covariância do vetor aleatório
é a matriz de informação de Fisher.
A co-variância entre a rotatividade e a satisfação é inferior a zero.
A covariância entre X e Y é superior a !15 e inferior a !5.
A co-variância entre Z e X foi superior a 300.
A forma quadrática
é superior a 50 e inferior a 100.
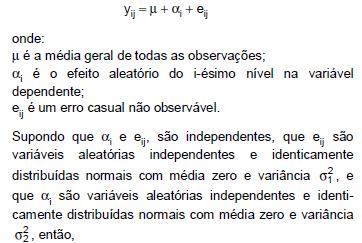
Um modelo matemático associado a experimentos com um fator aleatório é