Questões de Concurso sobre Covariância e Correlação


Disciplina
Assunto 1
Banca
Instituição
Cargo
Ano
Carreira
Área de formação
Escolaridade
Dificuldade
 
Comentários:
Professores
Alunos
Meus Comentários
Vídeo
 
Minhas questões:
Resolvidas
Não resolvidas
Certas
Erradas
 
Tipo de questão:
Certo e errado
Múltipla escolha
Incluir questões:
Anuladas
Desatualizadas
 
Questões:
Todas as questões
 
Filtro simplificado
 
Questões
Todas as questões
 
94 questões encontradas
Questões por página
20
Mais recentes
 

Sejam X e Y, duas variáveis aleatórias, definidas como: Y = 2X.

Considere Var (X) = 1.

Logo, a Cov (X + Y, 2Y) é igual a:


A

1.


B

6.


C

10.


D

12.


E

144.

Sejam X e Y uma variável aleatória bidimensional discreta com a distribuição conjunta apresentada a seguir.


Imagem associada para resolução da questão

-2

1

3

10

0,3

0,1

0,1

20

0,1

0,3

0,1


Com base nas informações acima, assinale a opção que apresenta o valor da covariância entre X e Y


A

0,2


B

0,4


C

0,5


D

3


E

6

Na estimação das componentes principais da estrutura de covariância de um vetor aleatório X, tem-se a matriz de covariância desse vetor a seguir. Determine a primeira componente principal Y1 e assinale a alternativa que apresenta o percentual da variância que cabe a essa componente.
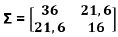


Imagem associada para resolução da questão


A

Y1 = -0,538459X1 + 0,842652X2 e 4,226%


B

Y1 = -0,439558X1 + 0,732753X2 e 90,775%


C

Y1 = 0,439558X1 - 0,732753X2 e 4,226%


D

Y1 = 0,842652X1 + 0,538459X2 e 95,774%


E

Y1 = 0,678201X1 + 0,430912X2 e 90,254%

A ideia relativa à correlação entre os retornos das ações A e B, permite explicar uma série de efeitos na análise do risco e do retorno de uma carteira que contém essas ações A e B. Considerando que ρab é o coeficiente de correlação linear entre as ações A e B ; COVab é a covariância entre estas duas ações, σa é a volatilidade dos retornos da ação A; σb é a volatilidade dos retornos da ação B ; Xa é a proporção da ação Ana carteira e Xb é a proporção da ação B na carteira, assinale a alternativa que contém uma relação válida entre esses parâmetros estatísticos.


A

( ρab) = [ (Xa + Xb )2 ] ÷ [ (σa ) x (σb ) ]


B

( ρab) = [ (σa ) x (σb ) ] ÷ [ (Xa + Xb )2 ]


C

COVab = ( ρab) ÷ [ (σa ) x (σb ) ]


D

COVab = ( ρab) x (σa ) x (σb )


E

COVab = [ (Xa + Xb )2 ] ÷ [ (σa ) x (σb ) ]

Se satisfação no trabalho e saúde no trabalho forem indicadores com variâncias populacionais iguais a 8 e 2, respectivamente, e se a covariância populacional entre esses indicadores for igual a 3, então a correlação populacional entre satisfação no trabalho e saúde no trabalho será igual a


A

0,8125.


B

1.


C

0,1875.


D

0,30.


E

0,75.

Como é possível, através de análises estatísticas, verificar se existe a correlação entre variáveis independentes e também a correlação entre variável independente e a dependente?


A

Através do Coeficiente de Determinação "R2 ", que é um número que vai de 0 a 1.


B

Através da ANOVA, utilizando o teste F.


C

Através da estimativa "r" do Coeficiente de Correlação, que é um número que pode tomar valores entre -1 e + 1.


D

Utilizando o Coeficiente de Variação que será dado em porcentagem.


E

Através do desvio-padrão.

Entende-se por correlação estatística, o grau de associação entre duas variáveis aleatórias. A dependência de duas variáveis X e Y é dada pelo coeficiente de correlação amostral, conhecido também por "Coeficiente r-de-Pearson", normalmente representado pela letra "r". A respeito do Coeficiente de Correlação, é correto afirmar que:


A

se r = 1, está-se perante uma correlação positiva, isto é, à medida que aumentam os valores de X, aumentam, proporcionalmente, os valores de Y.


B

ser= -1 , está-se perante a ausência de correlação total entre as variáveis X e Y.


C

o valor der pode variar entre 0 e 1.


D

ser= 0, então, existe uma correlação muito fraca entre as variáveis X e Y.


E

quanto mais próximo de zero for o valor de r, mais forte é o grau de correlação entre as variáveis X e Y.

A medida de precisão que expressa o quanto as variações da variável dependente são explicadas pela(s) variável(eis) independente(s) é chamada:


A

Medidas de tendência central.


B

Variância.


C

Coeficiente de correlação.


D

Medidas de dispersão.


E

Coeficiente de Determinação.

As variáveis X e Y possuem covariância negativa. Pode-se dizer então que:


A

o produto dos valores de X e Y tende a ser negativo


B

a soma dos valores de X e Y é negativa


C

quando o valor de X aumenta, o valor de Y tende a diminuir


D

quando X assume um valor positivo, Y assume um valor negativo


E

os valores de X e Y são sempre negativos

A função de densidade conjunta para as variáveis aleatórias X e Y é


X

Y = 1

Y = 2

Y = 4

0

0

0,2

0,6

1

0,2

0

0


A covariância entre X e Y é


A

– 0, 4.


B

– 1, 2.


C

– 2, 4.


D

– 3, 6.

Uma variável X tem desvio-padrão 6, enquanto uma variável Y desvio-padrão 10. A covariância entre X e Y é –50. Assim, a variância de X + Y [Var(X+Y)] é


A

– 84.


B

36.


C

86.


D

136.

Uma transportadora promete entregar mercadorias em, no máximo, 24 horas, para qualquer endereço no país. Se o prazo das entregas segue distribuição de probabilidade normal, com média de 22 horas e desvio padrão de 40 minutos, o percentual de mercadorias que demoram mais do que as 24 horas prometidas para chegar ao seu destino é


A

0,135%


B

0,27%


C

0,375%


D

0,73%


E

0,95%

Seja H a variável aleatória que representa as alturas dos cidadãos de certo país. Sabe-se que H tem distribuição normal com média 1,70 m e desvio padrão 0,04 m. A probabilidade de que um cidadão desse país tenha mais do que 1,75 m de altura é, aproximadamente,


A

9,9%


B

10,6%


C

22,2%


D

39,4%


E

40,6%

Os tempos de vida apurados para cinco exemplares de um componente em um determinado lote foram: 10, 15, 8, 10 e 12 meses. Considerando essa amostra particular, afirma- se que a média e o desvio padrão, em meses, do tempo de vida para esse componente são, respectivamente,

A
11 e 1,93

B
11 e 2,36

C
11 e 3,20

D
14 e 1,93

E
14 e 3,20
   
Gerar simulado