







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Sejam X e Y duas variáveis aleatórias com as seguintes informações sobre as variâncias:
(i) Var(X) = 4
(ii) Var(Y) = 9
(iii) Var(X+Y) = 9
Qual é o valor da covariância entre X e Y?
-4
-2
0
6
36
Suponha que a variável dependente Y seja categórica do tipo binário: pertencer à População 1 ou pertencer à População 2. Sabe-se que o vetor aleatório x = (X2X1) tem distribuição normal bivariada com vetor de médias dado por
μ= (μ2μ1) e matriz de covariâncias dada por ∑=[σ1200σ12], sendo σ12 > 𝟎 e σ22 > 𝟎. Suponha, ainda, que pertencer à População 1 significa ter a distribuição de X1 e que pertencer à População 2 significa ter a distribuição de X2 . De posse de um novo elemento amostral x0 que não se sabe a qual população pertence (População 1 ou População 2), pode-se usar a análise discriminante para sua classificação. Diante do exposto, marque V para as afirmativas verdadeiras e F para as falsas.
( ) Com base no princípio da máxima verossimilhança, uma regra de classificação pode ser definida a partir da razão de verossimilhança entre as duas populações, a qual, neste caso, fica dada por: λ(x0)=σ2σ1exp {−21[(σ1x0−μ1)2−(σ2x0−μ2)2]}.
( ) Com base no valor observado para a função discriminante dada pela razão de verossimilhança apropriada, denotada por 𝜆(x0), deve-se classificar o elemento 𝑥0 como pertencente à População 1 se 𝜆(x0) > 0 e, caso contrário, como pertencente à População 2.
( ) Se, em vez de termos 𝐶𝑜𝑣(𝑋1,𝑋2 ) = 0, tivéssemos 𝐶𝑜𝑣(𝑋1,𝑋2 ) = 𝜎12, com 𝜎12 ≠ 0, então a função discriminante baseada na razão de verossimilhança irá depender de 𝜌, o parâmetro que representa a correlação linear entre as variáveis 𝑋1 e 𝑋2.
A sequência está correta em
V, V, V.
V, V, F.
F, F, F.
F, F, V.
Cinco alunos foram submetidos a uma avaliação nas disciplinas de Liderança e Formação Militar Naval e obtiveram as seguintes notas:
Aluno | A | B | C | D | E |
Liderança (X) | 9 | 6 | 8 | 7 | 6 |
Formação Militar Naval (Y) | 10 | 6 | 6 | 10 | 9 |
Calcule a covariância de X e Y e assinale a opção correta.
0,26
0,41
0,52
0,56
0,82
Na figura C, CoVar(x,y) = 0 e Var(x) = Var(y).
Certo
Errado
A covariância entre as variáveis X e Y é igual ou inferior a 0,95.
Certo
Errado
Suponha que x e y tenham a seguinte distribuição conjunta:
x y | 1 | 2 | 3 |
1 | 0,1 | 0,1 | 0 |
2 | 0,1 | 0,2 | 0,3 |
3 | 0,1 | 0,1 | 0 |
Sendo (x,y) uma variável aleatória bidimensional discreta, qual será a covariância entre x e y?
-0,25
-0,2
0
0,2
0,25
De um estudo envolvendo a técnica da análise de componentes principais, considere que ∑=[7−2−24] seja a matriz de covariâncias do vetor de variáveis aleatórias X=[X1X2] . Se Y1 corresponde à primeira componente principal de Σ, então a proporção da variância total de X, que é explicada por Y1, é
4/5.
8/11.
3/5.
3/8.
3/11.
Considerando os modelos de regressão linear, coloque F (falso) ou V (verdadeiro) nas afirmativas abaixo e assinale a opção correta.
( ) Se duas variáveis são correlacionadas, pode-se concluir que há uma relação de causalidade entre elas.
( ) Ao verificar que uma variável! dependente e uma independente estão estritamente relacionadas, pode-se concluir que o ajuste do modelo de regressão é bom.
( ) Os valores de y são preditos com base em valores dados ou conhecidos de x. À variável y é chamada variável independente, e a variável x variável dependente.
(V) (V) (F)
(V) (F) (V)
(F) (F) (F)
(F) (V) (F)
(V) (V) (V)
A função de probabilidade conjunta de duas variáveis aleatórias X e Y é dada por
X\Y | 1 | 3 |
0 | 0.2 | 0.3 |
1 | 0.4 | 0.1 |
O valor da covariância entre X e Y é igual a
-0,25.
-0,20.
0,15.
0,20.
Abaixo temos parte da imagem de uma tabela normal, como as que se encontram em livros clássicos de estatística. Nela são dados o resultado da integral da distribuição normal entre 0 e z0 = z/σ onde σ2 é a variância e z o valor contínuo que pode ser assumido pela variável aleatória Z que segue a distribuição.

Figura: Tabela Normal das integrais da distribuição normal P(Z) entre 0 e z0 (valor de Z normalizado pela média). Para a integral entre 0 e valor z0 = 1,58 se deve extrair o termo da linha 1,5 e coluna 8.
Considere uma variável aleatória Z que obedece a distribuição de probabilidade normal com média 3 e desvio padrão 2. Utilizando a tabela normal, assinale a alternativa que corretamente apresenta a probabilidade de em uma medida aleatória o resultado Z ser maior que 4.
12,3%
19,5%
28,1%
46,3%
Uma análise exploratória é o procedimento de se analisar previamente os dados para poder entender e saber quais possíveis técnicas poderão ser aplicadas. Para tal etapa é muito usual estatísticas descritivas. No que compete ao significado ou características dessas estatísticas, assinale a opção cuja afirmativa está correta.
O desvio-padrão é uma medida resistente. E, em comparação ao desvio-médio, o desvio-padrão é mais resistente.
Considerando um conjunto de valores, a saber, 30,35,40,60,70,75,96,130,140,144,150 o primeiro quartil é 140.
A média, sendo calculada como uma razão entre o somatório de um vetor de valores pelo tamanho deste vetor, torna-se uma medida de dispersão muito usual para se obter o valor central em que os dados se distribuem.
A covariância pode possuir valores em um intervalo de (-1,1).
O desvio-padrão é bastante afetado pela magnitude dos dados, isso significa que ele não é uma medida resistente.
Sabendo que X é uma variável aleatória, podendo assumir três possíveis valores com iguais probabilidades: -2, 0, 2. É conhecida a função de probabilidade de Y, uniforme discreta, como sendo: py/x(y/X=x). Esta função pode assumir os valores (x-2), x, (x+2) com iguais probabilidades. Marque o item abaixo que apresenta, respectivamente os seguintes valores: variância de X, variância de Y, correlação (valor aproximado) entre X e Y.
8/3; 48/9; 0,4472
48/9; 8/3; 2/9
8/3; 48/9; 0,7071
8/3; 2/9; 0,4472
48/9; 2/9; 8/3
P(R ≤ 5) = P(D ≤ 4).
Certo
Errado
O saldo diário esperado é E(S) = 0,05.
Certo
Errado
Considerando as informações contidas na questão anterior n° 56, referente à análise de componentes principais, qual é a matriz de covariâncias do vetor de componentes principais?
V(Y) =⎣⎢⎡69,09500027,9330002,971⎦⎥⎤
V(Y)= ⎣⎢⎡5,8130002,3500000,25⎦⎥⎤
V(Y)= ⎣⎢⎡69,09500097,028000100,000⎦⎥⎤
V(Y)= ⎣⎢⎡5,8132,3500,2569,09527,9332,97569,09597,028100,000⎦⎥⎤
V(Y)= ⎣⎢⎡0,390,950001,000,890,400⎦⎥⎤
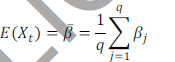
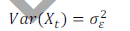
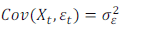
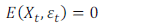
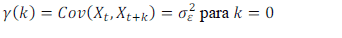
Escolha a alternativa correta para a seguinte pergunta: Qual a medida que antecede o cálculo da correlação, que pode ser expressa como a diferença entre o valor esperado da multiplicação de duas variáveis e a multiplicação do valor médio de cada uma dessas variáveis?
Média
Variância
Desvio Padrão
Covariância
Mediana
Considere duas variáveis aleatórias X e Y. São dados: E[X]=35,E[Y]=55,V[X]=3,V[Y]=18 e Cov[X,Y]=5 , onde E [ ] indica a média, V [ ] a variância e Cov [ , ] a covariância. Assinale a opção que expressa a variância da soma X + Y.
31
21
11
40
26



