







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Dois estimadores não viesados, E1 = mX + nY + 2mZ e E2 = mX + (m + n)Y + 2nZ, são utilizados para estimar a média μ de uma população normal com variância igual a 49. (X, Y, Z) corresponde a uma amostra aleatória, extraída da população, com reposição, com m e n sendo parâmetros reais. O estimador mais eficiente, entre E1 e E2, apresenta uma variância igual a
12
13
14
17
21
Sobre o estimador de máxima verossimilhança para um ou mais parâmetros da distribuição de uma variável aleatória, baseados em uma amostra aleatória simples de tamanho n de uma população, é correto afirmar:
para o parâmetro variância, ele é diferente do estimador obtido pelo método dos momentos, quando a variável aleatória em estudo segue a distribuição normal.
ele é um estimador consistente para a variância da população quando a variável aleatória em estudo segue a distribuição normal.
ele é um estimador não viesado da variância da população quando a variável aleatória em estudo segue a distribuição normal.
para variáveis aleatórias contínuas, ele sempre pode ser obtido como solução de um sistema de equações obtido a partir da derivada primeira da função de verossimilhança.
para a estimação da média e da variância de uma distribuição exponencial, ele assume diferentes valores.
Sendo var(x) a variância de uma variável aleatória x e cov(x,y) a covariância entre duas variáveis aleatórias x e y, tem-se que
var(ax – by) = a var(x) – b var(y).
var(ax – by) = a2 var(x) – b2 var(y).
var(ax – by) = a2 var(x) + b2 var(y).
var(ax – by) = a2 var(x) + b2 var(y) – 2ab cov(x,y).
var(ax – by) = a2 var(x) + b2 var(y) + 2ab cov(x,y).
Considera-se uma amostra de tamanho 25 cuja média amostral é 30 e variância amostral é 9. Multiplicando-se cada valor da amostra por 2 e, em seguida, somando-se o valor 5, então a média e a variância dos novos valores são, respectivamente,
65 e 36.
65 e 18.
60 e 36.
60 e 18.
30 e 9.
Considere X = { X1 , ... , Xn } uma amostra aleatória. Considerando S 2 e S⋅2 as variâncias amostrais dadas por:
i) S2 = n−11 ∑i=1n(X1−X)2
ii) S⋅2=n1 ∑i=1n(Xi−X)2
Então, em relação as propriedades da variância amostrais é correto afirmar que:
Para amostras pequenas S⋅2 é mais acurada do que S 2 .
Para amostras pequenas S 2 é mais precisa do que S⋅2.
Para amostras pequenas S⋅2 é menos precisa do queS 2 .
Para amostras pequenas S 2 é menos acurada do que S⋅2 .
Para amostras pequenas S 2 é menos precisa; porém é mais acurada do que S⋅2 .
Se T = X + Y representa o total diário de notificações de incidentes de segurança registrado nas referidas redes de computadores, então Var(T) > Var(X) + Var(Y).
Certo
Errado
A função densidade de probabilidade de uma variável aleatória contínua X é dada por
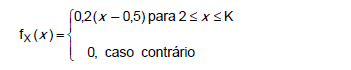
Sendo K > 2, então a variância de X é igual a
Considere uma população P1 formada pela renda, em unidades monetárias (u.m.), dos 100 indivíduos que são sócios de um clube. Seja xi a renda, xi > 0, do sócio i.
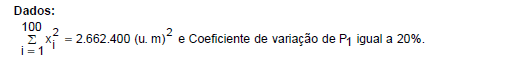
Decide-se excluir de P1 um total de 20 sócios que possuem renda igual à média de P1, formando uma nova população P2 com tamanho 80. O módulo da diferença, em (u.m.)2, entre as variâncias de P1 e P2 é de
No que se refere às variáveis aleatórias normais independentes 𝑋 e 𝑌, tais que 𝐸[𝑋] = 𝐸[𝑌] = 3, 𝑉𝑎𝑟[𝑋] = 2 e 𝑉𝑎𝑟[𝑌] = 1, assinale a alternativa correta.
A variância de 𝑋 + 2𝑌 é igual a 𝐸[𝑋] + 𝐸[𝑌].
A esperança do produto 𝑋𝑌 é igual a 0.
A diferença 𝑋 − 𝑌 segue distribuição normal padrão.
O valor esperado do produto (𝑋 − 𝑌)(𝑋 + 𝑌) é igual a 0.
O desvio padrão da soma 𝑋 + 𝑌 é igual a 1 + 2 .
A variância da média amostral é igual a 25.
Certo
Errado

Um grupo de 100 pessoas está sendo acompanhado no tempo e algumas variáveis são observadas. Uma dessas variáveis é a idade dos indivíduos. Se no início do estudo a média das idades era igual a M e a variância das idades era igual a V, então quatro anos depois a média e a variância das idades serão respectivamente iguais a:
M + 0,4 e V + 16.
M + 4 e V + 4.
M + 4 e V.
M + 0,04 e V + 4.
M + 0,04 e V + 16.



