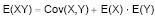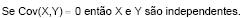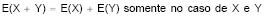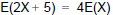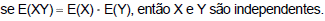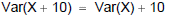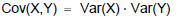Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.

Considerando-se que Var(E) seja a variância da distribuição dos estoques de processos existentes nos tribunais estaduais, então Var(E) = Var(X) + Var(Y) - Var(Z) - Var(W).
Certo
Errado
X e Y são variáveis aleatórias com médias, variâncias e covariância dadas por E[X] = 2, V[X] = 4, E[Y] = 1,5, V[Y] = 9, cov(X, Y) = 1.
A média e a variância de Z = X – 2Y são, respectivamente,
0 e 24.
0 e 16.
–1 e 16.
–1 e 24.
–1 e 38.
A média das idades de um grupo de 4 amigos é de 36 anos, e o desvio padrão é igual a 2. Daqui a cinco anos, a média e a variância das idades desse grupo serão iguais a:
41 e 4.
41 e 50.
56 e 2.
56 e 50.
56 e 200.
X e Y são variáveis aleatórias tais que Y−aX=b , sendo a e b constantes reais tais que a>1 e b>0 . Sabendo-se que E[X], VAR[X] e CV(X) representam, respectivamente, a média, a variância e o coeficiente de variação de X e que E[Y], VAR[Y] e CV(Y) representam, respectivamente, a média, a variância e o coeficiente de variação de Y, então:
E[Y] > E[X], VAR[Y] > V AR[X] e CV(Y)<CV(X).
E[Y] > E[X], VAR[Y] > VAR[X] e CV(Y)<CV(X).
E[Y] > E[X], VAR[Y] < VAR[X] e CV(Y)<CV(X).
E[Y] < E[X], VAR[Y] < V AR[X] e CV(Y)>CV(X).
E[Y] < E[X], VAR[Y] > VAR[X] e CV(Y)>CV(X).
Considere os desvios em relação às correspondentes médias amostrais das observações apresentadas na Questão 27: yi=Yi−Yˉ e xi=Xi−Xˉ e calcule qual o valor mais próximo da proporção da variância da primeira componente principal em relação à variância total Sx2 +Sy2=48
92%
81%
75%
72%
50%
Considere duas variáveis X e Y com correlação linear de Pearson igual a 0,75. Nesse caso, somente se a variância de Y for superior ao dobro da variância de X, a variável Y tenderá a crescer pelo menos 1,5 unidades para cada unidade que aumentar a variável X.
Seja X uma variável aleatória com média 1 e variância 2. Qual a variância da variável Y = 2X + 4.
2.
4.
6.
8.
12.
A variância da soma X1 + X2 + X3 é igual a 86.
A variância da soma XA + XB é igual a ![]()
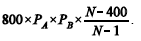
No sistema mencionado no texto, considere que não há ocorrência de erro de coleta de dados. Nesse caso, a variância do produto Z = X × Y é igual a
02
Com o objetivo de estimar-se o modelo Y = α + X, foi retirada uma amostra com cinco pares de observações (X,Y), obtendo-se os seguintes resultados:
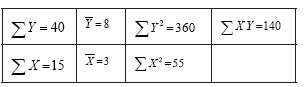
Y = – 2 – 2X
Y = 2 – 2X
Y = 2X
Y = 2 + 2X
Y = – 2 + 2X
Sabe-se que X e Y são variáveis aleatórias independentes. Dado que Z = 2 X – Y, então pode-se afi rmar que
a variância de Z nunca poderá ser superior à variância de X.
a variância de Z nunca poderá ser inferior à variância de Y.
a variância de Z poderá se diferente de 2 X - Y.
o valor esperado de Z é igual a 2.
a variância de Z é igual a zero.
De uma população com 2501 elementos será extraída uma amostra aleatória simples de tamanho 501 com o objetivo de estimar a média da população. Se é a média amostral por amostragem com reposição e
é a média amostral por amostragem sem reposição, a razão
Sendo X uma v. a. d. – variável aleatória discreta e sendo Y = aX + b, pode concluir-se que var (aX + b) é igual a:
Sabe-se que a variável aleatória X = ⎣⎢⎡X1X2X3⎦⎥⎤ tem distribuição multivariada com vetor de médias µ e matriz de covariâncias V dadas por:
µ = ⎣⎢⎡3−20⎦⎥⎤ V = ⎣⎢⎡50−2010−202⎦⎥⎤
Sendo Z = X1 − 3X2 + 2X3, a média e a variância de Z são dadas respectivamente por
−3 e 14
−3 e 22
0 e 12
3 e 22
5 e 14
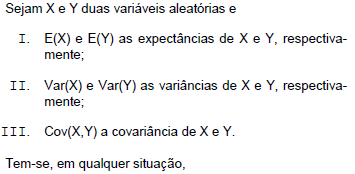
Sejam X e Y duas variáveis aleatórias e
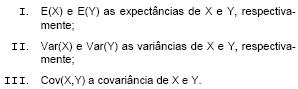
Tem-se, em qualquer situação:
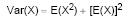
Um certo atributo W, medido em unidades apropriadas, tem média amostral 5 e desvio-padrão unitário. Assinale a opção que corresponde ao coeficiente de variação, para a mesma amostra, do atributo Y = 5 + 5W.
16,7%
20,0%
55,0%
50,8%
70,2%