







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Dentre os diversos testes estatísticos utilizados na análise de resíduos de um modelo de regressão linear múltipla, encontra-se o Teste de Levene. Sobre esse teste, analise as afirmativas a seguir.
I. É utilizado para testar a homocedasticidade das variâncias dos erros.
II. A rejeição da hipótese nula do teste é baseada na distribuição F.
III. Antes de realizar testes paramétricos, como o teste t de Student, ele é usado para garantir que as suposições subjacentes desses testes estão sendo atendidas.
Está correto o que se afirma em
I, II e III.
I, apenas.
II, apenas.
I e III, apenas.
O coeficiente de determinação R2 é uma medida:
da precisão do ajuste do modelo de regressão.
de ajuste se X causa ou não Y.
de ajuste se a soma dos quadrados estimados (SQE) é maior que soma dos quadrados totais (SQT).
do grau de dependência positiva associada ao coeficiente de correlação r.
da amostra residual e a correlação com os resíduos.
No que se refere aos modelos de regressão linear simples e múltipla, é correto afirmar que:
no modelo populacional log-log dado por ln(𝑦) = 𝛽0 + 𝛽1 ln(𝑥1) + 𝑢, onde 𝑙𝑛 é o logaritmo natural, o parâmetro 𝛽1 é a semielasticidade de 𝑦 em relação a 𝑥1;
caso o modelo a ser estimado contenha uma variável qualitativa independente com 4 características distintas, então devem-se utilizar apenas 3 variáveis dummy no modelo de regressão;
na presença de heterocedasticidade, os estimadores de mínimos quadrados ordinários são viesados e as estatísticas t habituais de teste de significância individual possuem distribuição t-student exata;
na estimação de um modelo de regressão com 4 variáveis independentes e 215 observações, obtém-se 𝑅2 igual a 16%. Então, o valor da estatística de teste F de significância geral da regressão é igual a 9,5;
segundo o teorema de Gauss-Markov, para análise em corte transversal, os estimadores de mínimos quadrados ordinários somente serão os melhores estimadores lineares não viesados caso adotemos a hipótese de normalidade dos erros.
Qual é o objetivo da análise de regressão?
Estimar a relação entre uma variável dependente e uma ou mais variáveis independentes.
Calcular a média e o desvio-padrão de uma distribuição de dados.
Identificar a proporção de variância de uma variável que é explicada por outra variável.
Testar a hipótese de que a média de uma variável é igual a um valor específico.
Assinale a alternativa incorreta.
No caso de uma regressão logística, a variável resposta binária (0 ou 1) apresenta uma relação linear com a variável explicativa contínua
Num modelo de regressão logística com variável resposta binária, a suposição de variância constante é violada
No modelo de regressão logística binária, o interesse é calcular o risco de ocorrer o evento em relação a não ocorrência do evento
A estimação dos parâmetros envolvidas num modelo de regressão logística não é direto
Um estatístico recém formado recebe uma demanda de análise de um banco de dados. Na dúvida sobre as condições do uso da regressão logística, busca nas referências a teoria dessa técnica. Sobre uma regressão logística binária é correto afirmar que seu uso
é indicado quando a variável resposta é quantitativa discreta. Os erros do modelo devem ser normais, e a variância dos erros não é constante. Em geral, existe evidência empírica considerável, indicando que a forma da função da resposta deve ser não-linear.
é indicado quando a variável resposta assume somente os valores possíveis do tipo 0 ou 1. Os erros do modelo devem ser normais e a variância dos erros não é constante. A forma da função da resposta deve ser simétrica.
é indicado quando a variável resposta assume somente os valores do tipo 0 (fracasso) ou 1 (sucesso). A função da resposta deve ser não-linear em formato de “U”, os erros do modelo não podem ser aceitos como normais e a variância dos erros é constante.
é indicado quando se têm duas variáveis respostas quantitativas e que possuem distribuição normal bivariada. A variância dos erros é constante e, em geral, a forma da função das respostas deve ser linear.
é indicado quando a variável resposta assume somente os valores possíveis do tipo 0 ou 1. Ao utilizar a regressão logística supõe-se que a relação é não linear e a variância da resposta não é constante, mas uma função da média. Em geral, os erros do modelo não podem ser aceitos como normais.
A gerência de uma pizzaria registrou a venda diária de pizzas napolitanas durante um ano (dentro do horário de 12 h a 23 h). Com os dados obtidos das vendas, ajustou-se a seguinte equação de regressão linear:
Vendas = 2 x (horário do pedido) – 22
Com base nessas informações, o incremento horário no número de vendas é dado por
-22
22
2
-2
-20
A classificação de uma regressão como heterocedástica
só ocorre quando assumimos o pressuposto da constância da variância da perturbação da regressão para todas as observações.
refere-se aos casos em que a variação da perturbação da regressão possa variar de observação para observação.
pode ser exemplificada por um modelo de regressão entre gastos das famílias com alimentação em função da renda em que, à medida que a renda aumenta, permanecem constantes tanto a variância dos gastos em alimentação quanto a variância do erro aleatório.
descreve uma distribuição de frequência em que todas as distribuições condicionadas têm desvios padrão iguais.
comprova que a heterocedasticidade não afeta a eficiência dos estimadores de mínimos quadrados dos coeficientes de regressão.
No que diz respeito à regressão linear, existem pressupostos que são fundamentais para o seu uso, sendo que os dados precisam atender a estes critérios para que a análise de regressão linear seja confiável.
Com base nestes pressupostos, analise as afirmativas abaixo com relação ao conjunto de dados X.
1. O pressuposto da homocedasticidade é satisfeito quando a variação em torno da reta de regressão aumenta conforme variam os valores de X.
2. O pressuposto da independência de erros é satisfeito quando os erros em torno da reta de regressão são constantes para cada valor de X.
3. O pressuposto da normalidade de erros é satisfeito quando os erros em torno da reta de regressão são distribuídos de forma normal para cada valor de X.
Assinale a alternativa que indica todas as afirmativas corretas.
É correta apenas a afirmativa 1.
É correta apenas a afirmativa 2.
É correta apenas a afirmativa 3.
São corretas apenas as afirmativas 1 e 2.
São corretas apenas as afirmativas 1 e 3.
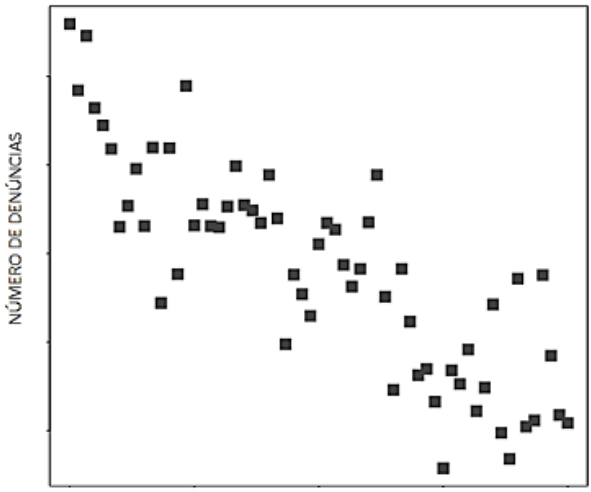
Um analista do Ministério Público supõe que existe uma relação linear entre duas variáveis não negativas: o número de denúncias de infrações ambientas (y) e o acesso à informação e comunicação (x) de diferentes regiões administrativas. Para verificar sua hipótese, realizou um estudo e obteve o seguinte diagrama de dispersão:
ACESSO À INFORMAÇÃO E COMUNICAÇÃO
Considere que r seja o coeficiente de correlação linear amostral entre as variáveis e que b seja o coeficiente de inclinação no ajuste da reta de regressão y = a + bx aos dados observados. Com base nessas informações, é correto afirmar que:
r > 0 e b > 0
r < 0 e b < 0
r > 0 e b < 0
r < 0 e b > 0
r < 0 e b = 0
Considere o modelo de regressão:
Y = XB + u,
sendo Y um vetor nx1, X uma matriz nxk, B um vetor kx1 e u um vetor nx1. Y é a variável dependente, X representa um conjunto de regressores, B os parâmetros populacionais do modelo e u o termo aleatório.
As hipóteses a seguir são necessárias para que o estimador de MQO de B seja não viesado, à exceção de uma. Assinale-a.
Linearidade nos parâmetros.
Observações obtidas através de uma amostra aleatória.
Não há colinearidade perfeita entre os regressores.
Exogeneidade dos regressores.
Homoscedasticidade dos erros.
Considere que uma amostra de n pares de observações (xi, yi), i = 1, ..., n tenha sido colhida para duas variáveis de interesse, X e Y, e que o coeficiente de correlação linear de Pearson calculado com os dados foi igual a 0,7. O coeficiente de determinação de um modelo de regressão linear simples ajustado usando o método de mínimos quadrados ordinários, tendo Y como variável resposta e X como variável explicativa, será igual a:
0,30
0,49
0,70
0,84
Identifique abaixo as afirmativas verdadeiras (V) e as falsas (F) sobre a Regressão Logística.
( ) Para utilizar a Regressão logística não são necessárias as suposições de que a amostra tenha urna distribuição normal multivariada e que as matrizes de variância/covariância sejam iguais dento dos grupos.
( ) Tanto a análise discriminante quanto a Regressão Logística têm testes estatísticos diretos, habilidade para incorporar efeitos não lineares, e uma gama extensiva de diagnósticos.
( ) Uma vantagem da regressão logística é que só se precisa saber se um evento (ocorrência ou não, fracasso ou sucesso) aconteceu e podemos dessa forma utilizar um valor dicotômico como variável dependente. O procedimento prediz a estimativa da probabilidade que o evento vai ou não acontecer.
( ) Em vez de minimizar o quadrado dos desvios, a Regressão Logística minimiza a probabilidade de que o evento ocorra.
Assinale a alternativa que indica a sequência correta, de cima para baixo.
V • V • V • V
V • V • F • V
V • V • V • F
F • V • F • F
F • F • V • F
Um pesquisador deseja utilizar um modelo de regressão linear simples da forma Yi = β0 + β1Xi + ei onde β0 e β1 são parâmetros desconhecidos e ei corresponde ao erro aleatório da i-ésima observação. O pesquisador utiliza-se da análise de resíduos para verificar a qualidade do ajuste do modelo. Na análise de resíduos, é correto afirmar que
os resíduos padronizados devem corresponder a uma variável aleatória com esperança zero e variância σ2.
os resíduos estudentizados devem corresponder a uma variável aleatória com distribuição t de student e (n-3) graus de liberdade, sendo n o número de observações.
uma suposição básica no modelo de regressão linear simples é a heterocedasticidade da variável erro.
um baixo valor da estatística de Cook indica que a observação sob análise afeta bastante o modelo.
a transformação recíproca 1/Y é usada para estabilizar a média, minimizando os efeitos quanto a possíveis valores muito baixos de Y.
Numa regressão com 3 variáveis explicativas (mais uma constante) estimada a partir de uma amostra de 34 observações, a soma dos quadrados explicados foi 300, e a soma dos quadrados dos resíduos foi 150. Pede-se calcular a estatística F do teste de significância conjunta da regressão.
Assinale a alternativa correta.
2.
15.
20.
75.
100.
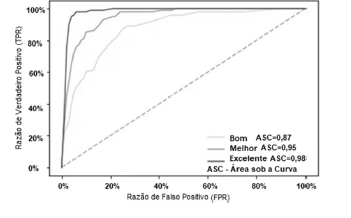
As curvas ROC a seguir mostram a taxa de especificidade (verdadeiros positivos) versus a taxa de sensibilidade (falsos positivos) do modelo adotado; a linha tracejada é a linha de base da métrica de avaliação e define uma adivinhação aleatória.
Certo
Errado
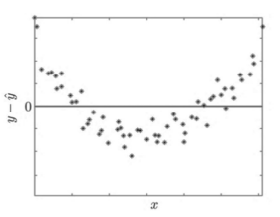
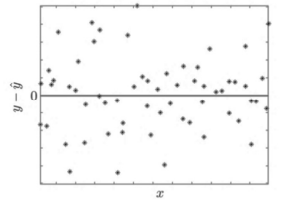
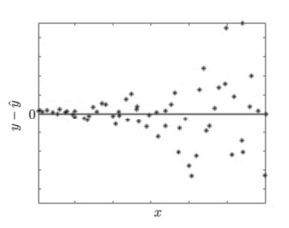
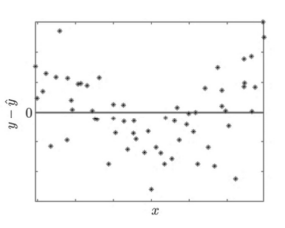
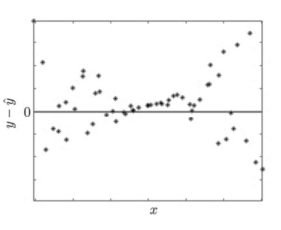
Assinale a opção que apresenta o gráfico de resíduos de regressões lineares com comportamento homocedástico.
Considere que um analista financeiro toma uma amostra aleatória de 18 faturas (X) e os seus respectivos lucros (Y), obtendo os seguintes resultados: ∑X = 350, ∑Y = 524, ∑X2 = 7778 e ∑XY = 11161.
linear que representa essa amostra é:
Y=22,4-0,56X
Y=10+2X
Y = 9,6733 + 0,9997X
Y= 7,2529-1,0037X
Seja Y uma variável que representa o valor do consumo médio de energia elétrica por dia, em quilowatts (kW), para determinada população, e X, a temperatura média por dia medida em graus Celsius.
Para uma amostra de 20 observações das variáveis foi obtido o seguinte modelo de regressão:
Y^ = 80,50 + 2,95𝑋 e 𝑅2 = 0,92
onde R2 é o coeficiente de determinação do modelo.
Com base nesses dados, assinale a afirmativa correta.
2,95 é a parte do consumo médio de energia que não depende da temperatura.
A cada aumento de uma unidade na temperatura o consumo aumenta em R$ 80,50.
92% das variações do consumo médio de energia não são explicadas pela variação da temperatura.
O consumo médio de energia elétrica estimado para uma temperatura média de 30 graus Celsius é de 169 KW.
Apenas 8% do valor do consumo médio de energia é explicado pela temperatura.
Suponha que a Diretora de Benefícios do IPE Prev, preocupada com os impactos previdenciários pela alteração no padrão da pirâmide etária do Brasil, com o aumento no número de idosos, tenha solicitado ao economista chefe do Instituto o desenvolvimento de um modelo de regressão linear, para estudar o fenômeno, cujos valores da estatística F do modelo estimado por Mínimos Quadrados Ordinários (MQO) são apresentados a seguir:
-
𝐹(2,2) = 18,41.
𝐹 𝑐𝑟í𝑡𝑖𝑐𝑜 = 19,00.
-
Com base nas informações apresentadas, assinale a alternativa correta.
Ao nível de confiança de 5%, o coeficiente de ajuste (R2 ) é significativo.
Pela estatística F calculada, não rejeitamos a hipótese nula.
A estatística F está associada apenas ao parâmetro 𝛽1.
Rejeita-se a hipótese nula ao nível de confiança de 5%.
O valor calculado é maior que o valor tabelado.



