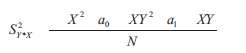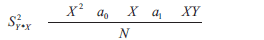Questões de Concurso sobre Regressão


Disciplina
Assunto 1
Banca
Instituição
Cargo
Ano
Carreira
Área de formação
Escolaridade
Dificuldade
 
Comentários:
Professores
Alunos
Meus Comentários
Vídeo
 
Minhas questões:
Resolvidas
Não resolvidas
Certas
Erradas
 
Tipo de questão:
Certo e errado
Múltipla escolha
Incluir questões:
Anuladas
Desatualizadas
 
Questões:
Todas as questões
 
Filtro simplificado
 
Questões
Todas as questões
 
145 questões encontradas
Questões por página
20
Mais recentes
 

Dentre os itens abaixo, identifique as premissas básicas para o modelo de regressão.

I - Linearidade do fenômeno medido

II - Variância não constante dos termos de erro (heterocedasticidade)

III - Normalidade dos erros

IV - Erros correlacionados

V - Presença de colinearidade

São premissas APENAS os itens


A

I e III.


B

II e III.


C

I, III e IV.


D

I, III e V.


E

I, II, III e V.

Considere o modelo de regressão linear a seguir.


Este modelo foi ajustado a uma amostra de 145 observações, sob as seguintes restrições:


3 β1 + β2 = 0

β2 = -β3

β3 + 2β4 = 1


As somas dos quadrados dos erros com e sem as restrições são as seguintes:


soma dos quadrados dos erros com as restrições = 100;

soma dos quadrados dos erros sem restrições = 70.


O valor da estatística F adequada para testar a validade das restrições é


A

10


B

20


C

30


D

40


E

50

Um modelo de regressão logística foi utilizado para investigar a probabilidade de encontrar petróleo em um bloco exploratório (área), utilizando duas variáveis explicativas: quantidade de matéria orgânica (em %) no entorno da região de perfuração e tipo de solo (variável que assume valor 0 para tipo B e valor 1 para tipo A). Esse modelo foi ajustado a uma amostra de blocos, sendo as estimativas (todas estatisticamente significantes ao nível considerado) apresentadas na tabela abaixo.


Variável

Coeficiente Estimado i

exp (i)

intercepto

- 2,15

0,12

% de matéria orgânica

0,35

1,42

tipo de solo

1,09

2,97


A partir dos resultados apresentados, analise as conclusões a seguir.


I - Fixado o tipo de solo, uma unidade percentual de matéria orgânica a mais implica 35% de probabilidade de achar petróleo.

II - Para cada unidade percentual de matéria orgânica a mais, a chance de encontrar petróleo é 42% maior, fixado o tipo de solo.

III - Cada unidade percentual de matéria orgânica a mais implica uma probabilidade menor de achar petróleo, fixado o tipo de solo.

IV - Blocos com solo tipo A apresentam probabilidade 9% maior de conter petróleo, fixado o percentual de matéria orgânica.

V - Em blocos com solo tipo A, a chance de encontrar petróleo é quase 3 vezes maior em relação a blocos com solo tipo B, fixado o percentual de matéria orgânica.


São corretas APENAS as conclusões


A

I e IV.


B

II e IV.


C

II e V.


D

III e IV.


E

III e V.

Os quatro principais pressupostos da regressão são os seguintes:


A

normalidade, homocedasticidade, independência de erros e linearidade


B

normalidade, heterocedasticidade, independência de erros e linearidade


C

normalidade, heterocedasticidade, dependência de erros e nã linearidade


D

não normalidade, homocedasticidade, dependência de erros e não linearidade


E

não normalidade, homocedasticidade, dependência de erros e não linearidade

Considere que seja estimado um modelo de regressão linear entre duas séries temporais econômicas: inflação e taxa de juros. Sabe-se que estas séries são não estacionárias de ordem um e cointegradas. A respeito desta situação, considere as afirmativas a seguir.


I - O teste t de Student é aplicável, na forma usual.

II - Há risco de os resultados obtidos serem espúrios.

III - Os resíduos desta regressão serão estacionários.


É correto o que se afirma em


A

II, apenas.


B

I e II, apenas.


C

I e III, apenas.


D

II e III, apenas.


E

I, II e III.

Um modelo de regressão linear com intercepto e 2 variáveis explicativas foi ajustado a uma amostra de tamanho 43, fornecendo coeficiente de determinação R2 =0,8. O valor da estatística F que permite testar a significância deste modelo é


A

40


B

80


C

86


D

160


E

164

Para investigar a relação entre o tempo diário de ginástica laboral (T) e o nível de stress (S) foram observados 10 colaboradores. Foram obtidos os seguintes resultados:

I. O tempo de ginástica laboral variou no intervalo [2; 20] minutos e o nível de stress de [1; 50] pontos.

II. A reta de regressão ajustada foi s' = 60 – 2t com R2=0,81.

Em relação aos resultados acima, pode-se afirmar que:


A

Para t= 25 minutos pode-se prever um nível de stress s'=10 pontos.


B

Para um tempo médio de ginástica laboral de 11 minutos pode-se prever um nível de stress s'=34,20 pontos.


C

Para cada minuto de ginástica laboral se espera um decréscimo de 2 pontos no nível de stress.


D

O coeficiente de correlação é igual a r= 0,90.

Visando explicar uma determinada variável Y, foi desenvolvido um modelo de regressão, sob o qual teceu-se as hipóteses abaixo. Assinale a afirmativa correta:


A

Se a regressão era linear, na predição de um valor de y com base no correspondente valor de x, se existe correlação linear, então o valor previsto de y é a média de todos os valores de y.


B

Independentemente do modelo de regressão, se o gráfico de resíduos apresenta um padrão sistemático qualquer, o modelo adotado não é uma boa representação da associação entre as variáveis.


C

Se Y era uma variável aleatória discreta qualquer, então a regressão logística foi empregada.


D

base na estimativa do coeficiente de explicação, ou seja, quanto maior esta estimativa, melhor era o modelo, fosse este linear, exponencial ou logarítmico, por exemplo.


E

Um modelo potência, y = axb, deve fornecer um gráfico de resíduos sem qualquer padrão definido, pois não exige linearidade ou normalidade da variação residual em torno da curva de regressão.

O stepwise é um método computacional para a estimação de coeficientes do modelo de regressão linear. Nesse método, inicialmente, todas as q variáveis explanatórias de interesse estão disponíveis no banco de dados. Em seguida, observam-se os valores da razão t e exclui-se aquela variável que possui o maior valor P. Repete-se o procedimento para as q - 1 variáveis restantes e assim sucessivamente. O processo termina quando todas as estimativas dos coeficientes apresentam valores P baixos, como os que estão apresentados no quadro do texto.


C
Certo

E
Errado

Considerando o teste t bilateral para a significância do coeficiente angular de um modelo de regressão linear simples na forma Y = aX + b + e, em que e representa o erro aleatório, quanto maior for o valor absoluto da razão t, maior será a significância estatística desse coeficiente.


C
Certo

E
Errado

Suponha que se adote um plano amostral estratificado com seleção aleatória e sem reposição em cada estrato. A tabela abaixo resume as informações sobre os estratos e os valores amostrais de uma característica de interesse y obtidos em cada estrato.
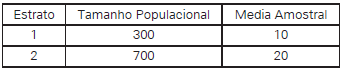
Imagem associada para resolução da questão

Com base na tabela, a estimativa adequada para a média populacional da variável de interesse y é dada por:


A

15.


B

17.


C

20.


D

500.


E

1000.

A tabela abaixo sumariza dados sobre o perfil de usuários de telefone celular por grau de instrução. Os dados foram extraídos dos resultados de uma pesquisa realizada entre setembro e novembro de 2007 com 17.000 entrevistados em área urbana em todo o Brasil.
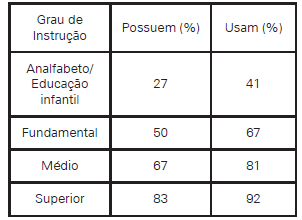
Imagem associada para resolução da questão

Considere as seguintes afirmativas a seguir:

I. Quanto maior o grau de instrução, maior o número de usuários de celular.

II. Quanto maior o grau de instrução, maior a proporção de usuários de celular.

III. A proporção de pessoas que possuem celular na população urbana é dada por 56,75%. Utilizando apenas a informação fornecida pela tabela, assinale:

A

se apenas a afirmativa I estiver correta.


B

se apenas a afirmativa II estiver correta.


C

se apenas as afirmativas I e II estiverem corretas.


D

se apenas as afirmativas I e III estiverem corretas.


E

se apenas as afirmativas II e III estiverem corretas.

Se as variáveis T, S e D não forem ortogonais, então é previsto que as estimativas dos coeficientes relativos a essas variáveis serão modificadas em caso de inclusão de outras variáveis explicativas no modelo.


C
Certo

E
Errado

A observação X = 50 pode ser um ponto de alavanca. Para medir a sua magnitude do efeito de alavanca, pode-se usar uma medida baseada na matriz P = H(HTH)-1HT, em que H é a matriz de delineamento e HT é a matriz transposta de


C
Certo

E
Errado
   
Gerar simulado