







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Ao estimar a regressão através da origem, considere as afirmativas a seguir.
I. Haverá multicolinearidade.
II. Os resíduos de Mínimos Quadrados Ordinários (MQO) não têm uma média amostral zero.
III. O coeficiente de determinação pode ser negativo.
IV. Se, no modelo populacional, o intercepto for diferente de zero, então os estimadores dos parâmetros de inclinação serão viesados.
Assinale a alternativa correta.
Somente as afirmativas I e II são corretas.
Somente as afirmativas I e IV são corretas.
Somente as afirmativas III e IV são corretas.
Somente as afirmativas I, II e III são corretas.
Somente as afirmativas II, III e IV são corretas.
Seja o modelo linear Yi = α + βXi + γDi + εi , em que Yi representa o salário mensal do empregado i em uma grande empresa, Xi o tempo de experiência em anos de i, Di = 0 se i não possuir curso superior e Di = 1 se i possuir curso superior. α, β e γ são parâmetros desconhecidos e εi é o erro aleatório com as respectivas hipóteses da correspondente regressão. As estimativas de α, β e γ foram obtidas pelo método dos mínimos quadrados e todas apresentaram valores maiores que zero. Com relação a este modelo, a função de salário mensal de um empregado com curso superior
apresenta um intercepto igual ao intercepto da função de salário mensal de um empregado sem curso superior.
apresenta um intercepto igual a (α + β).
apresenta uma inclinação, em relação aos anos de experiência, igual à função de salário mensal de um empregado sem curso superior.
indica que, se um empregado com nível superior tiver o mesmo tempo de experiência que um empregado sem nível superior, ele ganhará a mais o valor (α + γ).
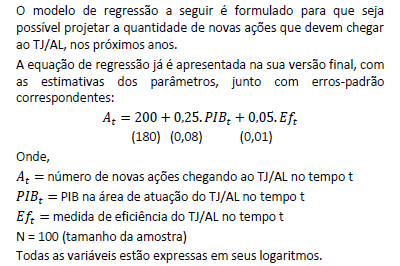
Sobre os resultados e as perspectivas de uso do modelo, é correto afirmar que:
No modelo clássico de regressão linear, o problema da heterocedasticidade ocorre quando
os dados são de séries temporais.
os resíduos são autocorrelacionados.
as variáveis independentes são colineares.
a variância dos erros não é constante.
A curva de regressão de W em X = x é dada pela média condicional E(W|X = x) = 0,1x.
Certo
Errado
A tabela a seguir indica o valor y do salário, em número de salários mínimos (SM) e os respectivos tempos de serviço, em anos, x, de 5 funcionários de uma empresa:
x (anos) | 2 | 3 | 5 | 3 | 2 |
y (SM) | 3 | 4 | 7 | 4 | 2 |
Suponha que valha a relação: yj = α + βxi + εi em que i representa a i-ésima observação, α e β são parâmetros desconhecidos e εi é o erro aleatório com as hipóteses para a regressão linear simples. Se as estimativas de α e β forem obtidas pelo método de mínimos quadrados por meio dessas 5 observações, a previsão de salário para um funcionário com 4 anos de serviço será, em SM, igual a
6,1
5,2
6,0
5,5
5,8
O modelo clássico de regressão linear é um instrumento fundamental para a maior parte da teoria econométrica.Assinale a alternativa que contém uma hipótese válida para este modelo de regressão linear simples dado por Yi = β1 + β2Xi + µi .
as perturbações são autocorrelacionadas.
existe forte covariância entre Xi e µi.
a variância de µi é a mesma para todas as observações.
o valor esperado do termo de perturbação aleatória é igual a unidade.
é um modelo exponencial em seus parâmetros.
Na análise de regressão, a variável dependente é muitas vezes influenciada não somente por aquelas variáveis que podem ser quantificadas em alguma escala bem definida, tais como renda, produto ou preços, mas também por variáveis de natureza essencialmente qualitativa, tais como sexo ou raça. Estas variáveis geralmente indicam a presença ou a ausência de um atributo. Um método para quantificar estes atributos consiste em construir variáveis artificiais que assumam os valores “1” ou “0” conforme esteja ou não presente o atributo considerado. Estas variáveis são denominadas:
elementares.
dicotômicas.
temporárias.
analógicas.
espúrias.
Numa análise de regressão linear das receitas dos Portos de Paranaguá e Antonina, estimaram-se pelo método de mínimos quadrados ordinários as receitas em função de número dos trabalhadores e valor total de construções e máquinas para medir um impacto dos fatores sobre as receitas dos portos. Obteve os seguintes resultados:
Y = 4,72 + 0,40L + 0,51K_________R2 = 0,94
Em que: Y = Receita Total anual em milhões de reais; L = Número de trabalhadores (pessoas); e, K = Valor total de construções e máquinas em milhões de reais. Todos os coeficientes (parâmetros) são estatisticamente significantes ao nível de 1% de significância. Se a partir desse resultado foi obtido um F estatisticamente significativo ao nível de 1% de significância, o significado desse teste consta em uma das alternativas abaixo, assinale a CORRETA.
O coeficiente de trabalho é diferente de zero (0), mas o coeficiente de valor total de construções e máquinas é zero (0).
Todos os coeficientes associados aos fatores de produção são iguais a zero (0) ao nível de 1% de significância, embora o modelo mostre um alto poder explicativo.
Pelo menos um dos coeficientes no modelo de regressão é diferente de zero ao nível de 1% de significância.
Todos os coeficientes associados aos fatores de produção são diferentes de zero (0) ao nível de 1% de significância.
Para se certificar de que os lançamentos refletem efetivamente a situação financeira de uma entidade, os livros caixa devem ser verificados, assim como pilhas de documentos originais, notas de venda, ordens de compra e requisições – só que consultar todos os originais seria um trabalho incalculável. Recorre-se, então, a uma amostra de documentos escolhidos aleatoriamente e, com base nessa amostra, fazem-se inferências sobre toda a população (todos os indivíduos ou todos os objetos do grupo em que se está interessado). É aí que entra a aplicação da estatística à administração. Sobre o tema, considere as seguintes afirmativas.
I. Para evitar predições imprecisas, é essencial que a amostra represente efetivamente a população da qual foi extraída.
II. Os exemplos de aplicação de técnicas estatísticas à administração incluem a utilização de amostras, para estimar as preferências ou inferir a qualidade de toda uma população, e o uso da análise de regressão, para separar efeitos de fatores diferentes.
III. Não há como saber com certeza se a amostra representa adequadamente a população, a menos que se faça um censo sobre toda ela. No entanto, podem ser usados os métodos da inferência estatística para estimar se a amostra é representativa da população.
Pode-se afirmar que:
somente I está correta.
somente II está correta.
somente III está correta.
há apenas duas afirmativas corretas.
todas estão corretas.
Nos Portos de Paranaguá e Antonina os trabalhadores, as construções e as máquinas são principais fatores de produção para gerar receitas. Num modelo de regressão linear estimado pelo método de mínimos quadrados ordinários para previsão das receitas, obtiveram-se os seguintes resultados:
Y = 3,88 + 0,46L + 0,52K_________R2 = 0,96
Em que: Y = Receita Total anual em milhões de reais; L = Número de trabalhadores (pessoas); e, K = Valor total de construções e máquinas em milhões de reais. Todos os coeficientes (parâmetros) são estatisticamente significantes ao nível de 1% de significância. Considerando os resultados da regressão acima, assinale a alternativa CORRETA.
O modelo consegue explicar apenas 9% das variações da receita total, mas constitui uma boa previsão dadas as incertezas nas previsões econômicas.
O trabalho é o mais importante fator de produção, embora com coeficiente menor em relação, porque a operacionalização dos equipamentos depende dele.
Mantido constante o trabalho, uma elevação de valor total de construções e máquinas em milhões de reais de 3 para 3,03 gera, em média, um aumento de 0,52% nas receitas.
O número de trabalhadores e valor total de construções e máquinas são os únicos fatores determinantes da receita dos portos em avaliação.
A medida de precisão que expressa o quanto as variações da variável dependente são explicadas pela(s) variável(eis) independente(s) é chamada:
Medidas de tendência central.
Variância.
Coeficiente de correlação.
Medidas de dispersão.
Coeficiente de Determinação.
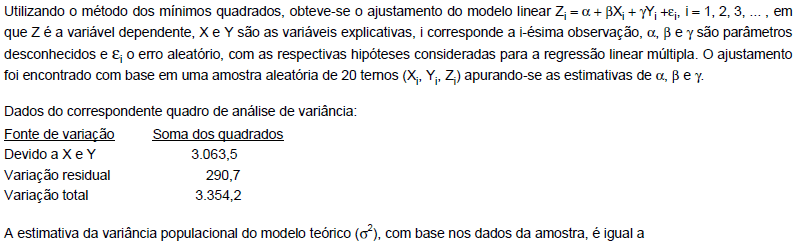
Considere que, para um modelo de regressão linear, um vetor x* de variáveis independentes tenha sido observado com o objetivo de se predizer a resposta. Considere, ainda, que um leverage seja igual a 0,45, que o quadrado médio do resíduo seja 120 e que o percentil de ordem 97,5% da distribuição t-Student correspondente seja 2,04. Nesse caso, a amplitude do intervalo de predição é superior a 360.
Identifique a alternativa que apresenta a frequência absoluta (fi) de um elemento (xi) cuja frequência relativa (fr) é igual a 25 % e cujo total de elementos (N) da amostra é igual a 72.
18 .
36 .
9 .
54 .
45
Se a inclinação da reta de regressão com relação ao eixo das abscissas for igual a 45º, então, para cada unidade acrescentada na variável independente (X), ocorre um acréscimo de duas unidades na variável dependente (Y).
Um diagrama de correlação ou de dispersão fornece uma representação da relação entre duas variáveis, verificando a maior ou menor (ou não se verificando) dependência de uma variável para outra. Pelos pontos obtidos de cada uma dessas variáveis, no diagrama de dispersão, é possível traçar o seguinte modelo matemático:
parábola.
curva gaussiana.
distribuição binomial de Newton.
distribuição de Poisson.
reta de regressão.
Considere que o estudo só seja válido se cada participante tiver pelo menos um ascendente, até o terceiro grau, com a mesma doença estudada. Considere, ainda, que, após a realização do estudo, tenha sido descoberto que um dos participantes do estudo tinha pelo menos um ascendente até o terceiro grau sem a doença estudada. Nesse caso, essas informações seriam suficientes para inviabilizar o estudo.



