Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considere a série temporal de seis itens de dados a seguir: { 200, 210, 205, 217, 207, 203 }. Usando o método de previsão de médias móveis de dois pontos de dados, o valor para a projeção do sétimo item de dado é igual a:
200.
203.
242.
207.
205.
Os modelos de previsão em séries temporais conhecido como modelos de Box-Jenkins, são construídos segundo metodologia estruturada em um processo de três fases que são a identificação, a estimação e a verificação. Abaixo são apresentadas afirmações relativas à essa metodologia, assinale a única das afirmações que está correta.
Na fase de identificação, uma inspeção dos dados permite obter o modelo correspondente, seja ele auto regressivo, média móvel ou outras combinações destes métodos
Na fase de verificação, utiliza-se recursos de inspeção visual de gráficos produzidos para avaliar se o modelo estimado na fase anterior, é adequado ao comportamento da série
O modelo Box-Jenkins é utilizado para fins de cálculo de previsões, apenas para o dado seguinte não sendo válido para previsões para k itens de dados à frente, k > 1
Os coeficientes de autocorrelação permitem mensurar o quanto o dado atual está correlacionado com as médias entre os dados passados
A estimação: consiste em estimar os parâmetros do componente auto-regressivo, os parâmetros do componente de médias móveis e a variância dos erros em cada valor de t
Seja uma série temporal estacionária, cujos gráficos das funções de autocorrelação e autocorrelação parcial são apresentados a seguir:
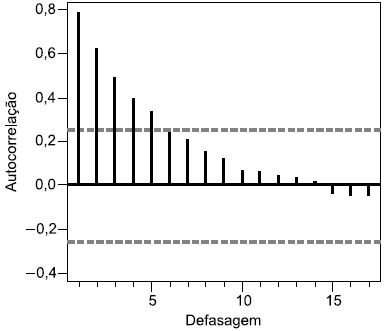
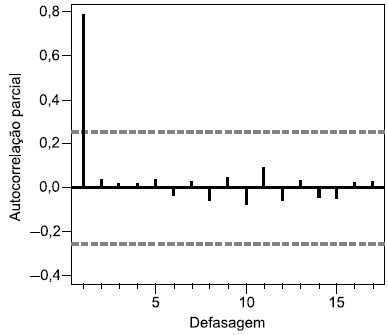
Seja a notação de modelo tipo ARIMA (p, d, q), sendo p a ordem da parte autorregressiva, d o grau da diferenciação e q a ordem da parte de médias móveis. O modelo que representa melhor a série temporal em questão é:
ARIMA (2, 1, 1).
ARIMA (0, 0, 2).
ARIMA (0, 0, 1).
ARIMA (0, 1, 0).
ARIMA (1, 0, 0).
Assinale a opção que corresponde ao método utilizado para séries temporais não sazonais que apresentam tendência.
Suavização Exponencial Simples (SES).
Médias Móveis Simples (MMS).
Suavização Exponencial de Holt (SEH).
Suavização Exponencial Sazonal de Holt-Winters modificação (HW).
Suavização Exponencial Geral.
Denomina-se amortecimento exponencial o método de prever valores em séries temporais através da expressão:
Se α < 0,5 temos que a série valoriza mais o valor imediatamente X(t-1)
Se α > 0,5 temos que a série valoriza mais o valor imediatamente X(t-2)
Valor de α =1 implica que a previsão é exatamente igual a X(t-2)
Valor de α = 0 implica que a previsão é exatamente igual a X(t-1)
À medida que aumenta o valor de t, diminui a influência dos termos da série mais distantes ao tatual por isso a denominação amortecimento exponencial
Assinale a opção que corresponde ao modelo especificado Zt=∅ ∼Zt−1+at −θat−1∼
ARMA (0, 1)
ARMA(1,1)
ARIMA(1,1,1)
SARIMA(0,0,1) x (1,1,1)12
ARIMA (0, 1, 1)
As variações numa série temporal, apresentam-se como combinações de um ou mais dentre os fatores de estacionariedade, sazonalidade, tendência ou ciclo. Analise as afirmações abaixo e marque a única afirmação correta.
A estacionariedade se caracteriza por uma série onde todos os valores são rigorosamente iguais
Existe tendência numa série quando se observa que há variação para mais e para menos não sendo verificável um padrão único de crescimento ou decréscimo quando se observa o gráfico da série
Não existem modelos de previsão para determinar valores a futuro quando a série temporal tem influência sazonal e apresenta tendência
Diz-se que uma série de tempo possui sazonalidade quando se verifica a repetição de um padrão a cada intervalo de dados. É o caso da série de tempo que registra a temperatura em um local ao longo dos meses
A auto regressão é a técnica onde uma previsão é realizada com base no computo das médias móveis
Em relação às séries temporais, assinale a alternativa correta.
No modelo de médias móveis de ordem q, MM(q), a função de autocorrelação é: ρj = 0, para j = q + 1, q + 2, ..., n (j é o número de defasagens).
No modelo autorregressivo de ordem 1, AR(1), dado por: yt = 2 + 0,5 yt-1 + et, com et ∼ N(0, σ²), a função espectral é ρj = (0,5)j, j = 1, 2, ..., n (j é o número de defasagens).
Numa série temporal que cresce linearmente, o modelo ARIMA (p, d, q) deve ter o parâmetro d = 0, já que não é necessário fazer diferenciação.
O método dos mínimos quadrados é o método clássico para estimar os parâmetros do modelo ARIMA.
Um inconveniente dos modelos de suavização exponencial é que eles não têm fórmula para se fazer previsões de observações futuras.
Considere a série temporal de seis itens de números de sinistros a pagar no mês a seguir: { 200, 210, 205, 217, 207, 203, 209 }. Usando o método de previsão de médias móveis de dois pontos de dados, o valor para a projeção do oitavo item de dado é igual a:
200.
203.
242.
207.
206
Considerando-se séries temporais, coloque F (falso) ou V (verdadeiro) nas afirmativas abaixo e assinale a opção correta.
I - A estratégia para a construção do modelo ARIMA é baseada em um ciclo iterativo, no qual a escolha da estrutura do modelo é baseada nos próprios dados. Os estágios do ciclo iterativo são na seguinte ordem: identificação, especificação, estimação e verificação, caso o modelo não seja adequado o ciclo é repetido.
II - A classe dos modelos ARIMA é capaz de descrever de maneira satisfatória séries estacionárias e séries não estacionárias, desde que não apresentem comportamento explosivo.
IIl - A heterocedasticidade não afeta a adequação da previsão, pois ela não implica em estimadores viesados.
(V) (V) (V)
(F) (V) (V)
(F) (F) (V)
(V) (F) (F)
(V) (V) (F)
O processo de previsão de demanda requer identificar os padrões implícitos a partir das informações disponíveis. As observações repetidas de demanda por um serviço ou produto em ordem de ocorrência formam um padrão conhecido como séries temporais. De acordo com Krajewski, Malhotra e Ritman (2017), existem cinco padrões básicos para a maioria das séries temporais de demanda: horizontal, tendencial, sazonal, cíclico e aleatório.
Escolha qual alternativa apresenta, em ordem direta, a definição correta dos padrões básicos de séries temporais horizontal, tendencial, sazonal, cíclico e aleatório.
Variação imprevisível da demanda; flutuação de dados em torno de uma média constante; aumento ou redução sistemática na média das séries ao longo do tempo; aumentos ou reduções graduais menos previsíveis em demanda por períodos mais longos; padrão de aumentos ou reduções na demanda que pode se repetir do período/tempo;
Aumentos ou reduções graduais menos previsíveis em demanda por períodos mais longos; flutuação de dados em torno de uma média constante; padrão de aumentos ou reduções na demanda que pode se repetir do período/tempo; aumento ou redução sistemática na média das séries ao longo do tempo; variação imprevisível da demanda;
Aumentos ou reduções graduais menos previsíveis em demanda por períodos mais longos; padrão de aumentos ou reduções na demanda que pode se repetir do período/tempo; variação imprevisível da demanda; flutuação de dados em torno de uma média constante; aumento ou redução sistemática na média das séries ao longo do tempo;
Flutuação de dados em torno de uma média constante; aumento ou redução sistemática na média das séries ao longo do tempo; padrão de aumentos ou reduções na demanda que pode se repetir do período/tempo; aumentos ou reduções graduais menos previsíveis em demanda por períodos mais longos; variação imprevisível da demanda.
Considere os dados mensais (em milhares) de passageiros aéreos nos EUA, de 1949 a 1960.
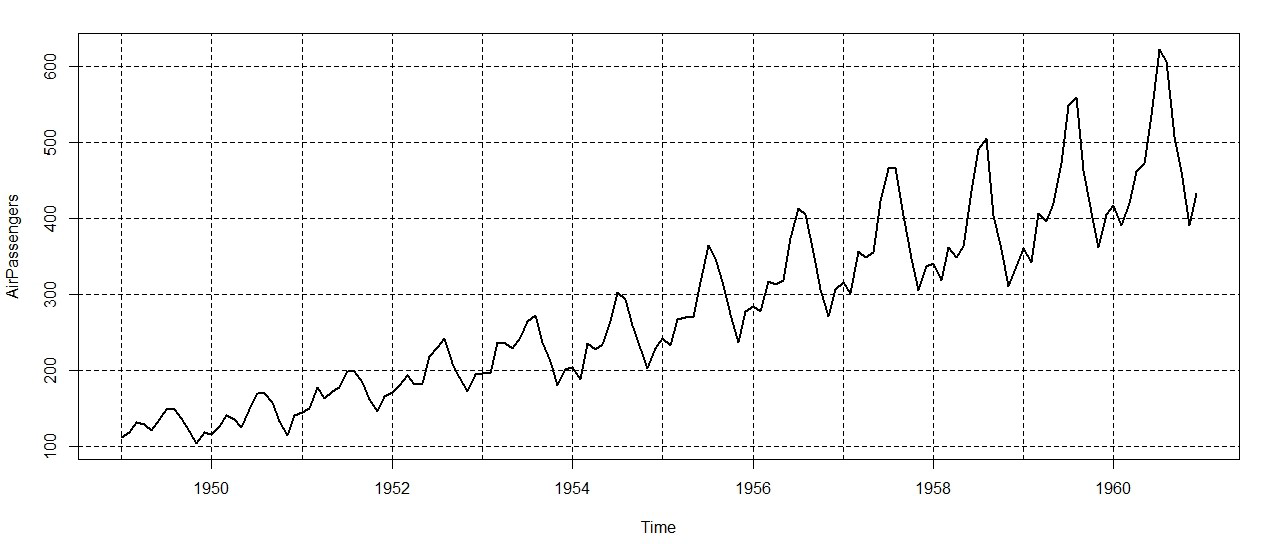
Observando a série temporal, é possível afirmar que:
a crise econômica no final de 1958 causou uma grande queda no número de passageiros.
entre 1954 e 1955, todos os meses houve mais de 200 mil passageiros.
a partir de 1960 todos os meses houve mais de 400 mil passageiros.
a série não apresenta um comportamento sazonal.
o ano de 1956 é o único que tem um mês com mais de 400 mil passageiros e outro mês com menos de 300 mil passageiros.
Assinale a opção que apresenta o modelo que é denominado SARIMA de ordem (0,11) x (0,11)12.
(1−ϕB)(1−ΦB12)Zt=(1−θB)(1−ΘB12)at
(1−B12)Zt=(1−θB)(1−ΘB12)at
(1−ϕB)(1−ΦB12)(1−B)(1−B12)Zt=(1−θB)(1−ΘB12)at
(1−ϕB)(1−ΦB12)Zt=at
(1−B)(1−B12)Zt=(1−θB)(1−ΘB12)at
Considerando os modelos de Suavização Exponencial, analise as afirmativas abaixo.
I - Um dos métodos adequados a séries localmente constantes é o Média Móveis Simples, que é aplicável quando se tem um número pequeno de observações e deve ser utilizado somente para prever séries estacionárias.
II - A Suavização Exponencial de Holt-Winters é um método adequado para séries que apresentam tendência. Suaviza apenas o nível e a tendência da série.
llI - A Suavização Exponencial de Holt é um método adequado para séries sazonais.
Assinale a opção correta.
Apenas a afirmativa I é verdadeira.
Apenas a afirmativa II é verdadeira.
Apenas as afirmativas I e Il são verdadeiras.
Apenas as afirmativas Il e III são verdadeiras.
Todas as afirmativas são verdadeiras.
Suponha um fenômeno que pode ser descrito por uma série temporal cujos valores flutuam aleatoriamente em torno de um valor fixo, sem apresentar qualquer tendência. Para uma série desse tipo, um modelo razoável é dado por: Yt = μ + ei, em que Yi representa os valores da série, é o valor em torno do qual os valores flutuam e ei são os erros aleatórios. Para a estimação do parâmetro μ, um dos métodos sugeridos é a suavização exponencial, que consiste em supor que μ é uma média ponderada dos valores passados da série. Com essas informações, assinale a alternativa que contém o modelo matemático que representa esse método (α constante de suavização 0< α <1).
Yt = αYt + α(1 − α)Yt-1 +α(1 − α)2Yt−2 + ...
Yt = αYt + α(1 − α)Yt-1 +α2(1 − α)Yt−2 + ...
Yt = αYt−1 + α(1 − α)Yt-2 +α(1 − α)2Yt−3 + ...
Yt = αYt + α(1 − α)Yt-1 +α(1 − α)Yt−2 + ...
Yt = αYt − α(1 − α)Yt-1
A respeito do modelo de séries temporais, assinale a alternativa correta.
A soma de dois processos estocásticos independentes e estacionários de segunda ordem pode ser estacionária de primeira ordem.
Se uma regressão linear múltipla de duas séries temporais for integrada de primeira ordem e as séries forem cointegradas, então os resíduos da regressão são estacionários.
Se uma série temporal for diferenciada n vezes até se tornar estacionária, então a série original é integrada de ordem n−1 .
Se um modelo de séries temporais não for estacionário, então terá, pelo menos, uma raiz unitária.
Para que ocorra cointegração, duas séries não precisam, necessariamente, ser integradas de mesma ordem.
A série temporal {Xt} é estacionária.
Certo
Errado
Um economista pretende estimar uma função de demanda por água com base na renda per capita familiar mensal. Para isso, utiliza uma análise de regressão linear simples pelo método dos mínimos quadrados ordinários. A reta foi gerada com base nos dados de dez famílias, mostrados no gráfico e na tabela a seguir:
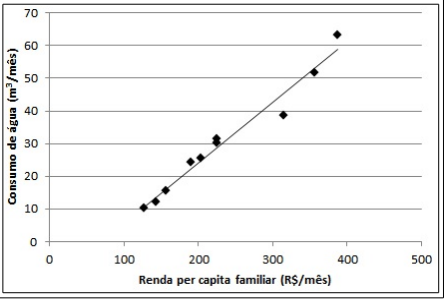
Coeficientes | Valor estimado | P-valor |
b0 | -12,96 | 0,000 |
b1 | 0,185 | 0,001 |
R2 | 0,967 |
Os resultados do modelo estimado indicam que
o consumo de água é utilizado como variável independente.
o gasto médio com água de uma família corresponde a 18,5% da sua renda.
a elasticidade-renda da demanda por água é 0,185.
o consumo de água aumenta em 0,185 m³ se a renda per capita familiar mensal aumentar em R$1,00.