Questões de Concurso sobre Séries Temporais


Disciplina
Assunto 1
Banca
Instituição
Cargo
Ano
Carreira
Área de formação
Escolaridade
Dificuldade
 
Comentários:
Professores
Alunos
Meus Comentários
Vídeo
 
Minhas questões:
Resolvidas
Não resolvidas
Certas
Erradas
 
Tipo de questão:
Certo e errado
Múltipla escolha
Incluir questões:
Anuladas
Desatualizadas
 
Questões:
Todas as questões
 
Filtro simplificado
 
Questões
Todas as questões
 
201 questões encontradas
Questões por página
20
Mais recentes
 

A série temporal {Xt} é estacionária, de modo que o número diário de incidentes registrados nesse aeroporto evolui em torno de um nível constante.


C
Certo

E
Errado

Observe uma tabela com testes para avaliação de propriedades de modelos de regressão com séries temporais.


Variável

Exemplo

I. Dickey Fuller

A. Testa a estabilidade do modelo (quebra estrutural).

II. Johansen

B. Testa a estacionaridade de uma série temporal.

III. Hansen

C. Testa a cointegração de várias séries I(1).

IV. Teste J (proposto por Davidson e MacKinnon – 1981)

D. Testa a identificação correta do modelo.


A relação correta entre esses dois conjuntos é


A

I C _ II B _ III D _ IV A


B

I B _ II C _ III A _ IV D


C

I C _ II D _ III A _ IV B


D

I B _ II C _ III D _ IV A

Sobre cointegração entre duas séries yt e xt na análise de séries temporais é INCORRETO afirmar que


A

cointegração implica que as séries compartilham tendências estocásticas.


B

o método de dois passos de Engle-Granger pode ser utilizado para se verificar se as séries são cointegradas.


C

para que as séries sejam cointegradas, elas devem apresentar combinações lineares que sejam não estacionárias.


D

analisa-se se as séries são cointegradas por um teste, no qual a hipótese nula é a de que os erros são não estacionários.

Um modelo de séries temporais tem a forma (1 - 0,5B)Yt = (1 - 0,5B)at, em que at representa um choque aleatório no instante t, B é o operador de atraso (backward shift operator) e Yt = (1 - B6)Xt. Nesse caso, é correto afirmar que o processo Yt


A

não ¨¦ estacion¨¢rio.


B

¨¦ ru¨ªdo branco.


C

segue uma tend¨ºncia linear na forma ¦Át + ¦Â.


D

¨¦ estacion¨¢rio.


E

segue um processo SARIMA (1, 0, 1) ¡Á (0, 6, 0).

O crescimento mensal das vendas, calculado pelo método das semimédias e usando médias móveis de ordem 3, é superior a 0,3.


C
Certo

E
Errado

Se o modelo de Séries Temporais dado por Zt = 2 + αt + 0,5 αt −1 onde αt é o ruído branco de média zero e desvio padrão 2, tem função de autocorrelação dada por ρ (t), t = 1,2,3, .... , então o valor de ρ (1) é


A

− 0,4.


B

− 0,2.


C

0,2.


D

0,4.


E

0,5.

Considere uma série temporal representando o número de passageiros de avião, em milhares, nos Estados Unidos, por mês.
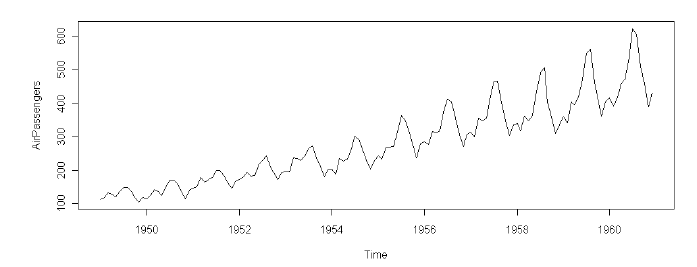
Imagem associada para resolução da questão

Com relação a este gráfico, podemos afirmar que:


A

existe uma tendência da série estacionar em torno de 500 mil a partir de 1960;


B

existe uma tendência da série estacionar em torno de 500 mil a partir de 1960;


C

antes de 1948, não existiam vôos comerciais nos Estados Unidos;


D

os do meio do ano são os que têm o maior número de passageiros;


E

todas as alternativas estão erradas.

Considere o modelo de séries temporais dado por Zt = 0,6 Zt−1 + at onde at é o ruído branco de média zero e variância 4. Nessas condições, a variância de Zt é


A

4,25.


B

5,75.


C

6,25.


D

6,50.


E

6,75.

O gráfico a seguir mostra o consumo de energia elétrica residencial mensal de um estado brasileiro, em kW, no período de janeiro de 1999 a dezembro de 2009.
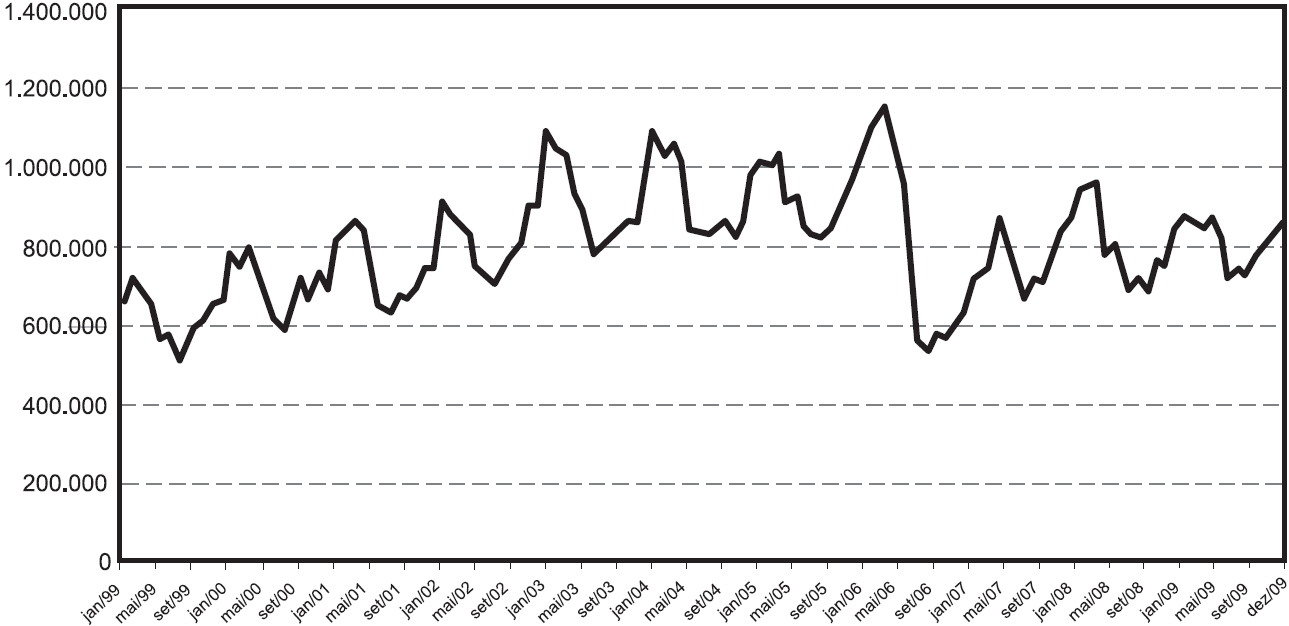

Imagem associada para resolução da questão


Analisando o gráfico, conclui-se que a série


A

é estacionária, sazonal e apresenta mudança de nível.


B

não é estacionária, não é sazonal e apresenta mudança de nível e inclinação.


C

apresenta tendência crescente, é sazonal e não apresenta nenhuma mudança estrutural.


D

apresenta tendência decrescente, é sazonal e apresenta mudança de nível e inclinação.


E

apresenta tendência crescente, é sazonal e apresenta mudança de nível e inclinação.

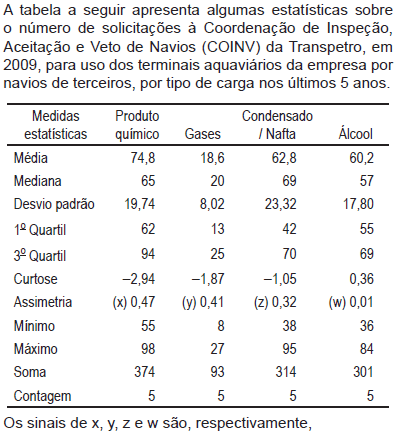
Imagem associada para resolução da questão


A

positivo , negativo , negativo e negativo


B

positivo , negativo , negativo e positivo


C

positivo , negativo , positivo e negativo


D

negativo , positivo , positivo e negativo


E

negativo , negativo , negativo e positivo

Relativamente à Análise de Séries Temporais, considere as afirmativas abaixo.

I. O teste de Box− Pierce é um teste baseado nas autocorrelações dos resíduos estimados e serve para diagnosticar se o modelo ajustado à série é adequado.

II. Um modelo ARIMA(1,0,1) é estacionário se o coeficiente autoregressivo for um número, em módulo, maior do que um.

III. O modelo Zt = μ t + X t onde μ t é uma função determinística periódica, satisfazendo μt − μt −12 = 0 e Xt é um processo estacionário que pode ser modelado por um ARMA (p, q), exibe um comportamento sazonal estocástico.

IV. Um modelo AR (1) tem função de autocorrelação parcial com decaimento exponencial dominante.

Está correto o que se afirma APENAS em:


A

I.


B

I e IV.


C

II e IV.


D

I, II e III.


E

III e IV.

Se os picos da série temporal X ocorrem nos meses de dezembro, então o período sazonal a ser considerado em um modelo SARIMA é igual a 12.


C
Certo

E
Errado

Considere uma série temporal gerada ao se lançar 100 vezes, sucessiva e independentemente, o mesmo dado, registrando a cada vez o resultado numérico. Esta série é


A

estritamente estacionária.


B

não estacionária.


C

divergente no longo prazo.


D

um ruído branco com média zero.


E

autocorrelacionada.

   
Gerar simulado