Questões de Concurso sobre Séries Temporais


Disciplina
Assunto 1
Banca
Instituição
Cargo
Ano
Carreira
Área de formação
Escolaridade
Dificuldade
 
Comentários:
Professores
Alunos
Meus Comentários
Vídeo
 
Minhas questões:
Resolvidas
Não resolvidas
Certas
Erradas
 
Tipo de questão:
Certo e errado
Múltipla escolha
Incluir questões:
Anuladas
Desatualizadas
 
Questões:
Todas as questões
 
Filtro simplificado
 
Questões
Todas as questões
 
201 questões encontradas
Questões por página
20
Mais recentes
 

Seja Zt = 0,1Z +t -1 +n t uma série temporal, sendo n t um processo gaussiano branco de média nula. Definindo-se p ( m) =E=[ Zt Z t - m], em que E[·] é o operador valor esperado, e sabendo-se que p (0) =1, o valor de p (2) é


A

0,2.


B

0,1.


C

0,05.


D

0,01.


E

0,005.

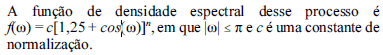
O modelo de componentes principais é utilizado para representar a estrutura de variância-covariância em função de um número reduzido de combinações lineares das variáveis originais, com o objetivo de se ter uma redução de dados e uma melhor interpretação destes. Para o vetor aleatório X´ = [X1, X2, ∙∙∙, Xp] com matriz de covariância Σ e autovalores iguais a λ1 ≥ λ2 ≥ ∙∙∙ ≥ λp ≥ 0, e as combinações lineares:
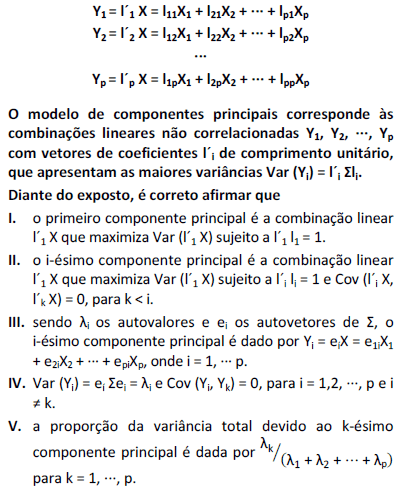
Imagem associada para resolução da questão

Estão corretas apenas as afirmativas


A
III e IV.

B
I, II e III.

C
III, IV e V.

D
I, III, IV e V.

E
I, II, III, IV e V.

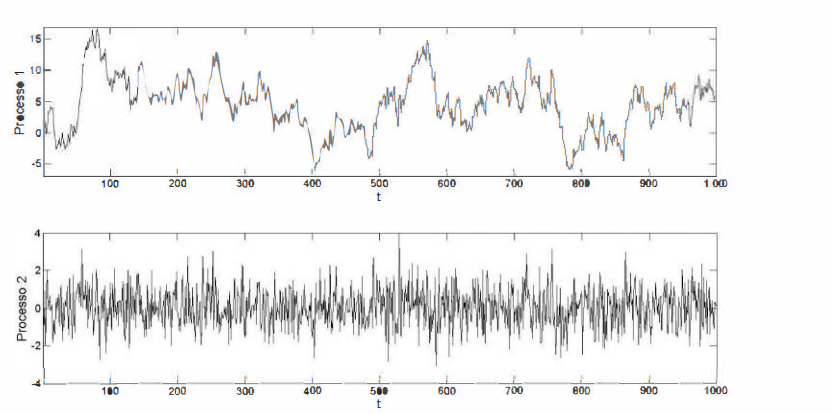
e são séries temporais modeladas por processos autorregressivos de primeira ordem AR(1), cujos coeficientes de regressão ou parâmetros dos processos AR(l) valem, respectivamente, 0,99 e 0,01, e variâncias dos ruídos brancos iguais a 1. As seguintes figuras ilustram realizações típicas das séries e , não necessariamente nessa ordem.

...

Imagem associada para resolução da questão

...

O processo que representa a realização de e o valor de = , em que E [ ] denota o operador valor esperado, são


A

processo 1 e ≈ 50.


B

processo 2 e ≈ 50.


C

processo 1 e = 0,01.


D

processo 2 e = 0,01.


E

processo 1 e =1.

Para a estimação de tendência em séries temporais podem-se utilizar os seguintes métodos, exceto o

A
dos mínimos quadrados.

B
da densidade.

C
das médias móveis.

D
do sentimento.

E
das semimédias.

Em um teste bilateral de sinais, se o nível de significância for de 5%, a hipótese de ausência de tendência é aceita para a série temporal 2, 4, 3, 5, 6, 3, 5, 4, 6, 5.


C
Certo

E
Errado

Em caso de pareamento, o valor mínimo do vetor de diferenças D = YD - YA será inferior a 200, em que YD é a velocidade observada depois da intensificação da fiscalização e YA é velocidade observada antes da intensificação.


C
Certo

E
Errado
Considerando uma série temporal, é correto afirmar que

A
a sazonalidade indica o comportamento imediato.

B
o ciclo se refere a comportamentos em determinadas épocas do ano.

C
a tendência indica comportamento a longo prazo.

D
não é possível encontrar tendência linear nesse tipo de série.

E
os ciclos se repetem em períodos muito curtos.

A tabela abaixo mostra o crescimento da população mundial. Considerando o ano de 1950, primeiro ano da série, como ano zero; logo, 1950 será igual a zero, 1975 igual a um, e, assim, sucessivamente. A população mundial ao final de 2025 será aproximadamente de:


ANOS

POPULAÇÃO MUNDIAL ( em bilhões)

1950

2

1975

4

2000

7

Tabela adaptada: http://decrescimento.blogspot.com.br/2011_01_01_archive.html


A

7,93 bilhões


B

8,47 bilhões


C

9,33 bilhões


D

10,22 bilhões


E

10,93 bilhões

Para a série temporal 2, 8, 7, 9, 12, 6, 11, 10, o valor da estatística T3 do teste com base no coeficiente de correlação de Spearman é 34.


C
Certo

E
Errado
Uma série temporal tem como processo gerador um modelo autoregressivo, estacionário, com média 10. Dentre os modelos citados a seguir, onde at é o ruído branco de média zero e variância 1, aquele que serve para gerar a série é

A
Zt = 2 + 0,5Zt−1 − 0,3Zt−2 + at.

B
Zt = 2 + 0,5Zt−1 + at.

C
Zt = 10 + at − 0,5at−1.

D
Zt = 10 + 0,5Zt−1 − 0,3Zt−2 + at.

E
Zt = 4 + 0,4Zt−1 − 0,2Zt−2 + at.

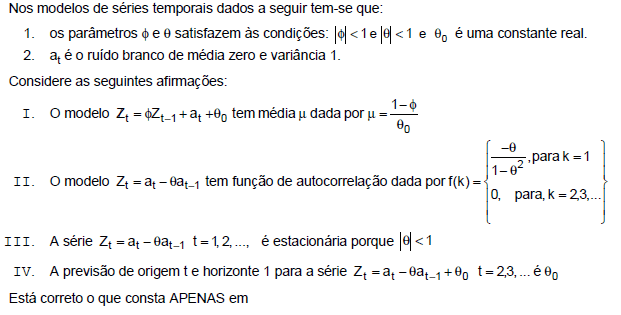
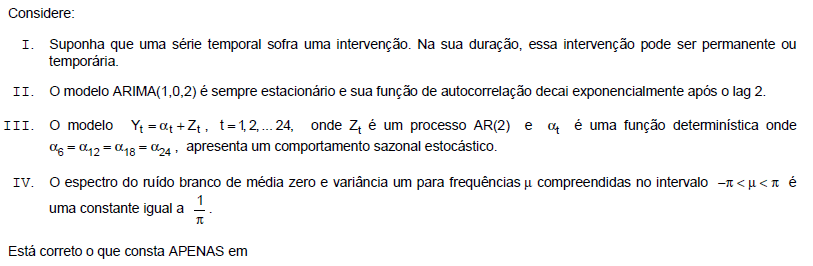
Uma série temporal corresponde a um conjunto de observações que são, naturalmente, ordenadas pelo tempo, espaço, profundidade etc., que apresentam dependência em observações vizinhas. As observações correspondem a um processo {Xt, t ∈ T}, e

I. que pode ser discreto, se T = {t1, t2, ∙∙∙, tn}; contínuo, se T = {t: t1 < t < t2}, ou multivariado, se X´t = (X1t, X2t, ∙∙∙, Xkt).

II. Xt pode ser uma variável discreta ou contínua.

III. os dois principais objetivos da análise de uma série temporal, a saber: compreender o mecanismo gerador e predizer o comportamento gerador e o comportamento futuro.

IV. a tendência é um efeito de longo prazo na média. Sazonalidade é um efeito ligado às variações periódicas. Ciclos são variações periódicas não associadas automaticamente a nenhuma medida temporal.

V. apresenta a família de modelos paramétricos de séries temporais, escrita de tal modo que cada observação corresponde a um sinal mais um ruído não correlacionado.

Estão corretas apenas as afirmativas


A
III e V.

B
I, II e IV.

C
I, II e III.

D
III, IV e V.

E
II, III, IV e V.
   
Gerar simulado