Questões de Concurso sobre Séries Temporais


Disciplina
Assunto 1
Banca
Instituição
Cargo
Ano
Carreira
Área de formação
Escolaridade
Dificuldade
 
Comentários:
Professores
Alunos
Meus Comentários
Vídeo
 
Minhas questões:
Resolvidas
Não resolvidas
Certas
Erradas
 
Tipo de questão:
Certo e errado
Múltipla escolha
Incluir questões:
Anuladas
Desatualizadas
 
Questões:
Todas as questões
 
Filtro simplificado
 
Questões
Todas as questões
 
201 questões encontradas
Questões por página
20
Mais recentes
 

Considerando-se que a seqüência das observações da variável Z formam uma série temporal, é correto afirmar que a correlação linear entre as variáveis Z1 = {26, 39, 45} e Z2 = {20, 26, 39} é a autocorrelação na primeira defasagem (ou lag 1).


C
Certo

E
Errado

A tendência linear apresentada na figura pode ser obtida pelo método do alisamento exponencial simples aplicado à série temporal Y.


C
Certo

E
Errado

Considerando a série temporal da massa salarial e utilizando-se um modelo de alisamento exponencial simples, a previsão para o ano de 2009 será um valor superior a 12,8%.


C
Certo

E
Errado

Quanto à utilização das técnicas de análise de séries temporais nos dados apresentados no texto,


A

a evolução temporal da quantidade de carvão vegetal - em toneladas - produzida no Brasil entre os anos 1990 e 2006 é uma série sazonal.


B

o método de alisamento de Holt-Winters pode ser aplicado para gerar previsões para séries temporais com tendência de crescimento linear.


C

o filtro de Kalman é um algoritmo para o cálculo de previsões, mas a sua utilização não é recomendada para séries não estacionárias.


D

o algoritmo de Durbin-Levinson é um algoritmo não recursivo para o cálculo de previsões de máxima verossimilhança tanto para as séries temporais estacionárias como para as que não são estacionárias.

O gráfico abaixo apresenta a evolução de vendas em milhões de reais de uma determinada companhia nos últimos 36 meses.
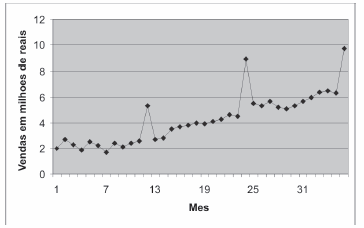
Imagem associada para resolução da questão

Pode-se afirmar que:


A

a série temporal de vendas apresenta sazonalidade de 12 meses e segue um processo estacionário.


B

a série temporal de vendas não apresenta sazonalidade e segue um processo não-estacionário.


C

a série temporal de vendas apresenta sazonalidade de 12 meses e não segue um processo estacionário.


D

a série temporal de vendas não apresenta sazonalidade e segue um processo estacionário.


E

a série temporal cresce linearmente com o tempo.

A partir das informações apresentadas no texto, o r-ésimo momento central de X, E[(X - p) ], em que r é um valor inteiro não nulo, é igual a


A

p(1 - p)r-1.


B
0.

C

p - pr.


D

(1 - p)[p(1 - p)r - 1 + (-p)r ].

Seja B o operador translação para o passado (isto é B Zt = Zt−1).


Sejam θ, Θ, e φ números reais maiores do que zero e menores do que um e at um processo de ruído branco.


Então um modelo do tipo SARIMA (0, 1, 1) × (0, 0, 1)12 é dado por:


A

(1 − B) Zt = (1 − ΘB12) at−1 + (1 − ΘB12) at


B

(1 − B) (1 − B12) Zt = (1 − θB)(1− ΘB12) at


C

(1 − B) (1 − φB) Zt = (1 − ΘB12) at


D

(1 − B) (1 − B12) Zt = at


E

(1 − B) Zt = (1 − θB) (1 − ΘB12) at

   
Gerar simulado