Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.


Acerca da análise de séries temporais, assinale a alternativa incorreta.
A técnica da média móvel simples utiliza a média de todas as observações antigas, pois, quanto mais dados, mais precisa é a estimação.
A técnica da média móvel simples utiliza a média de observações recentes para estimar uma futura observação.
Uma desvantagem da técnica da média móvel simples é a de somente servir para séries estacionárias.
Uma vantagem da técnica da média móvel simples é a simplicidade de sua aplicação.
Uma desvantagem da técnica da média móvel simples é a necessidade de armazenarem-se as observações anteriores.


A presença de um padrão ondulatório no gráfico da função de auto-correlação parcial amostral significa que a série temporal é sazonal.
Certo
Errado
O seguinte modelo foi ajustado a uma série temporal de produção de certo produto:
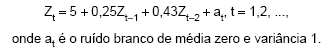
O modelo ajustado
é um modelo de médias móveis de ordem dois.
tem média 5.
é um modelo autorregressivo de ordem dois.
não é invertível.
A série temporal {Z t}, t = 1, ..., n, é estacionária.
Considerando o par de variáveis (X , Y), em que X representa o custo médio por metro quadrado (em R$) e Y representa os atributos Sudeste, Norte, Sul, Centro-Oeste ou Nordeste, assinale a opção correta.
A correlação linear de Pearson entre X e Y é positiva.
As variáveis X e Y são qualitativas.
As variáveis X e Y formam uma série geográfica.
O gráfico de X versus Y é um histograma.
A série temporal {Zt}t = 1,..., n possui sazonalidade estocástica de período anual.
Séries Temporais são métodos utilizados para fazer a projeção de valores futuros de uma variável a partir, unicamente, de observações do passado e presente dessa variável. Inicialmente, busca-se observar graficamente a presença do componente Tendência para a seleção do método, sabe-se que:
I. Se na série houver a presença de Tendência então podem ser utilizados os modelos de tendência linear, quadrático e exponencial, por exemplo.
II. Caso contrário, pode-se aplicar o método de médias móveis e o ajuste exponencial.
Em relação às assertivas acima, pode-se afirmar que:
Somente a II é verdadeira.
Ambas são verdadeiras.
Somente a I é verdadeira.
Ambas são falsas.
Considere as afirmativas abaixo relativamente a séries temporais.

É correto o que se afirma APENAS em
I.
I e II.
II, III e IV.
II e IV.
I e IV.
As séries estatísticas apresentadas na tabela não são séries temporais, porque há lacunas referentes a vários anos, como, por exemplo, os anos de 2001 a 2005.
Assinale a afirmativa correta em relação às séries temporais:
Zt = μt + T1 + at, t = 1, ..., N é uma série temporal com tendência, se μt é o nível da série, T1 é a tendência não linear em t, e at é um ruído branco.
Na existência de sazonalidade, multiplicativa ou aditiva, é possível aplicar o alisamento exponencial sazonal de HoltWinters, o qual considera o alisamento para a sazonalidade, tendência e outro para a série, ou seja, os alisamentos são considerados separadamente, mas que se associam no modelo de predição.
Na filtragem adaptativa, realiza-se uma média ponderada dos k+1 períodos, assim evita-se a adaptação ao componente aleatório.
Uma série temporal é um processo estocástico, logo, aquela será estritamente estacionária quando a covariância não depender da defasagem de tempo, ou seja, ser constante independentemente do período de tempo considerado.
A autocorrelação é o coeficiente de correlação (rk) entre as observações defasadas no tempo, assim pode ou não se apresentar próximo à Distribuição Normal, porém sempre terá E(rk) = 1/n = Var(rk), onde n é o número de observações.
A variância dessa diferença é igual a ![]()
A série temporal definida pela soma
A série temporal {Xt} é um processo estacionário com média zero.
A série temporal {Z t } é estacionária, se f < 1.