Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Uma série temporal é um conjunto de observações ordenadas no tempo e que apresentam dependência serial. Quanto aos modelos Box & Jenkins, marque o item incorreto:
As metodologias de modelos Box & Jenkins buscam capturar a estrutura de dependência entre os valores observados, restando uma série de resíduos com um comportamento aleatório com valor esperado igual a zero.
Os modelos Box & Jenkins analisam séries temporais estacionárias, buscando identificar algum padrão que ajude entender o comportamento da série.
A identificação do modelo representativo seguindo esta metodologia ocorre com base em autocorrelações e correlações parciais para as séries estacionárias.
Podem ser realizados testes de Raiz Unitária: Dickey-Fuller (DF), Dickey-Fuller Aumentado (ADF), Phillips e Perron (PP), Dickey-Pantula; sendo que quando a série temporal possui Raiz Unitária ela é definida como Não Estacionária.
Na escolha do melhor modelo para explicar o comportamento da série de dados, pode ser utilizado o critério Akaike e o critério Schwarz. Quanto maiores forem os valores destes critérios em um determinado modelo analisado, melhor será o referido modelo.
Em séries temporais, as oscilações aproximadamente regulares em torno da tendência
são típicas de séries muito curtas, como dados dentro de um mês.
dão a direção global dos dados.
podem ser decorrentes de fenômenos naturais e socioeconômicos.
caracterizam uma série sem variável residual.
determinam o componente não sistemático.
A série temporal trimensal de vendas de unidades de óleos lubrificantes em um posto BR, sua média trimestral centrada e os índices de sazonalidade são dados nas Tabelas abaixo:
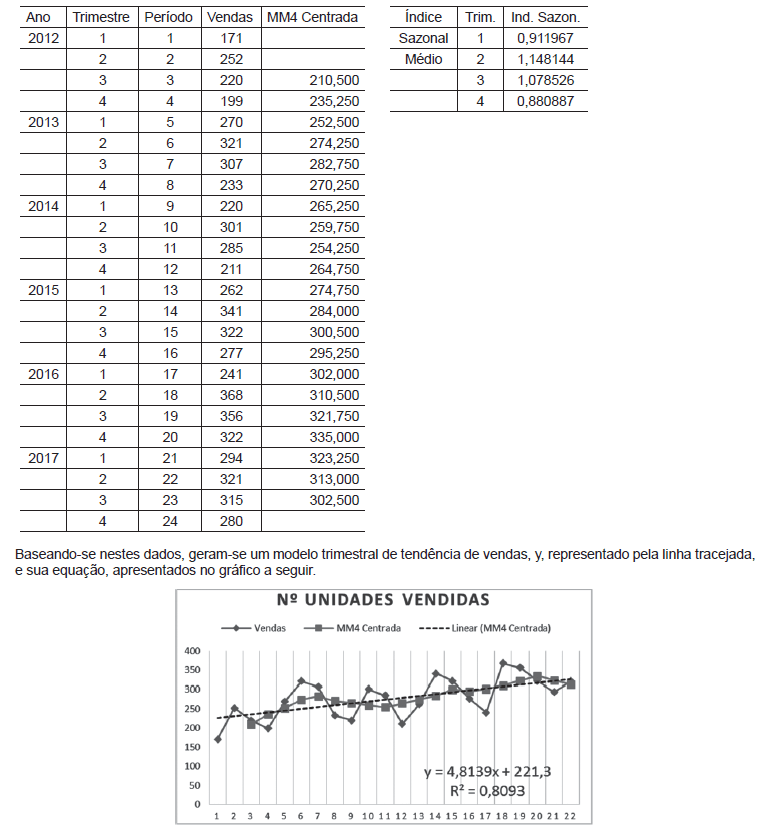
Qual a previsão aproximada de unidades de óleos lubrificantes a serem vendidas no 2o trimestre de 2018, considerando -se o efeito sazonal?

A média do processo {Xt} é igual a 100.
Certo
Errado

A partir dos resultados, é correto afirmar que:
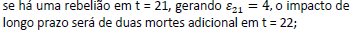
Um modelo clássico para uma série temporal dada por {Zt t = 1, ..., N} considera sua decomposição em três componentes não observáveis, Zt = Tt + St + at em que Tt e St representam tendência e sazonalidade, respectivamente, e at é uma componente aleatória de média nula e variância constante σ2α. Sendo assim, é correto afirmar que
a estimação de St independe da estimação de Tt.
se E(at as) = 1, s≠t, então {at} é ruído branco.
a suposição de que a componente T1 pode ser representada por uma função polinomial implica utilização de todas as observações Zt (t =1, ..., N) no processo de estimação do polinómio.
se a componente St for estocástica, o método de regressão é o mais apropriado para estimá-la.
não é necessário eliminar a componente St antes de utilizar testes estatísticos para verificar a existência de tendência na série.
Suponha que um economista esteja trabalhando com dados de uma série temporal trimestral, envolvendo a regressão do produto sobre trabalho e capital. Suponha ainda que ocorra uma greve em um dos trimestres, com queda do produto. Suponha que a greve termine e, mesmo assim, o produto permaneça em queda nos trimestres seguintes, ou seja, verifica-se que os termos de perturbação desta regressão apresentam comportamento tal que E(µi µj ) 0 e i j. Com relação a este caso específico, ocorre o seguinte fenômeno:
viés de especificação.
comportamento homoscedástico.
presença de autocorrelação.
forma funcional incorreta.
covariância com mudança de fase.
Considerando as definições de modelos para séries temporais, analise as assertivas e assinale a alternativa que aponta a(s) correta(s).
Apenas I e II.
Apenas I.
Apenas II.
Apenas III.
Apenas I e III.
Quando pode-se denominar temporal uma série estatística?
Quando a variação ocorre em função da proporção.
Quando a variação é em função da espécie.
Quando a variação se dá pela função de densidade de probabilidade.
Quando a população é variável.
Quando a variação ocorre em função do tempo.
Os principais métodos modernos aplicados na previsão de séries temporais e que foram facilitados pela computação veloz e barata são:
Médias Móveis, Regressão Simples e Múltipla, e Alisamento Exponencial Simples.
Metodologia de Box & Jenkins, Regressão Simples e Múltipla e Alisamento Exponencial Simples.
Metodologia Box & Jenkins, Redes Neurais e Combinação de Previsões.
Regressão Simples e Múltipla e Alisamento Exponencial Simples.
Metodologia de Box & Jenkins e Médias Móveis.
Uma série temporal tem como processo gerador o modelo:
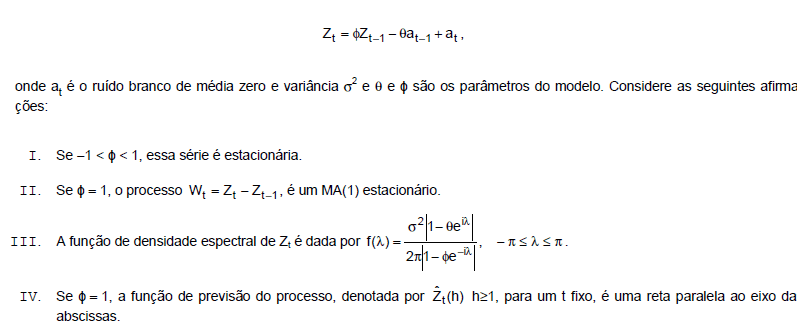
Está correto o que se afirma APENAS em

Relativamente à Análise de Séries Temporais, considere:
I. A classe de modelos ARIMA é capaz de descrever de maneira satisfatória séries não estacionárias que não apresentem comportamento explosivo.
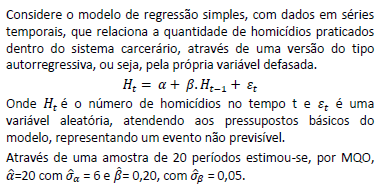
II. A variância de um AR(1) onde o valor do parâmetro autoregressivo é 0,8 e o valor da variância do ruído branco é 1,8, é igual a 5.
III. Se f(k), k = 1,2, é a função de autocorrelação parcial de um ARMA(1,1), então f(k) = 0, para k = 2,3,4,...
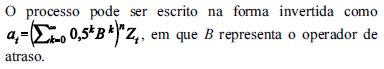
IV. Se g(k), k = 1,2,... é a função de autocorrelação do modelo sazonal dado por: Zt = at − θat − 12, onde at é o ruído branco de média zero e variância 1, então g(k) decai exponencialmente para k ≥ 12.
Está correto o que se afirma APENAS em
I e IV.
I e III.
I e II.
II e III.
II e IV.
Em relação à teoria de Séries Temporais, a respeito de uma variação cíclica, assinale a alternativa correta.
trata-se de um movimento de longo prazo.
a cada ano, na estação do inverno, ocorre uma maior procura por roupas de lã, devido às temperaturas mais baixas.
fato fortuito, muitas vezes imprevisível, e que pode afetar os valores da série temporal.
trata-se de um movimento de curto prazo.
é uma recessão que pode estender-se por alguns anos, e alternar-se com períodos de prosperidade, que também durem alguns anos.
O seguinte modelo foi ajustado a uma série temporal de vendas de um produto:
Zt = φ1Zt _ 1 + φ2Zt _ 2 + at onde φ1 e φ2 são os parâmetros do modelo e at é o ruído branco de média zero e variância 1.
Considere as afirmações:
Tal modelo é
I. estacionário se |φ1| ≤ 1 e |φ2| ≤ 1.
II. invertível se |φ1| ≤ 1 e |φ2| ≤ 1.
III. um ARMA(2,1).
IV. não estacionário, se φ1 = 0,4 e φ2 = 0,6 .
Está correto o que consta APENAS em
IV.
I e II.
II e III.
I e IV.
I e III.
I, II, III e IV.
I e II, apenas.
III e IV, apenas.
I, II e III, apenas.
II, III e IV, apenas.