







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Analise o gráfico a seguir, que mostra a evolução da taxa de urbanização na região Sudeste do Brasil de 1940 a 2010.
Taxa de Urbanização (Sudeste)

(Instituto Brasileiro de Geografia e Estatística (IBGE))
Considerando que a linha tracejada mostra a reta de tendência dessa série temporal, e que esta possui o coeficiente angular de 0,0079 e o coeficiente linear de 14,933, assinale a alternativa correta.
A equação da reta de tendência pode ser expressa como y = 14,933x - 0,0079.
A partir da substituição dos valores na equação da reta de tendência, é possível obter que a taxa de urbanização de 100% seria alcançada no ano de 2016.
Segundo este modelo de tendência, é possível inferir que a taxa de urbanização no Sudeste em 1930 era de 20%.
A partir do gráfico, é possível inferir que a série temporal apresentada é estacionária.
As variáveis “taxa de urbanização” e “tempo” não possuem uma correlação.
Considere o modelo de série temporal dado por:
Yt = Yt-1 - 0,25Yt-2 + et - 0,1 et-1, sendo et ~ N(0,σ2)
Trata-se do modelo
ARMA(1,1) e o processo resultante é estacionário e não invertível.
MA(2) e o processo resultante é não estacionário e invertível.
ARIMA cujo processo resultante é não estacionário e não invertível.
ARMA(2,1) e o processo resultante é estacionário e invertível.
AR(1) e o processo resultante é estacionário e não invertível.
Analise as assertivas abaixo relativas a Séries Temporais:
I. Um dos objetivos da análise de séries temporais é identificar padrões não aleatórios de uma ou mais variáveis de interesse, e a observação desse comportamento passado pode permitir fazer previsões sobre o futuro, orientando a tomada de decisões.
II. A tendência descreve o comportamento da variável retratada na série temporal no longo prazo. A obtenção da tendência pode ser feita, por exemplo, através de um modelo de regressão, médias móveis e ajuste exponencial.
III. O modelo de regressão é uma forma de obtenção da tendência de uma série temporal. Calcula-se a média dos primeiros n períodos da série, colocando o resultado no período exatamente no centro deles. Progressivamente, acrescenta-se um período seguinte, desprezando o primeiro da média imediatamente anterior, e calculando novas médias, que vão se movendo até o fim da série. O número de períodos (n) é chamado de ordem da série.
IV. A média móvel leva em consideração todos os valores previamente observados ao período que está sob análise e não somente os mais próximos dele.
Quais estão corretas?
Apenas I e II.
Apenas II e III.
Apenas I, II e III.
Apenas II, III e IV.
I, II, III e IV.
Identifique abaixo as afirmativas verdadeiras (V) e as falsas (F) quanto aos Modelos Mistos Estatísticos.
( ) São modelos caracterizados por conter efeitos aleatórios e efeitos fixos.
( ) São usados para conjuntos de dados com estrutura multinível, ou seja, para análise de dados com estrutura hierárquica.
( ) Podem existir em casos onde existem somente efeitos aleatórios nas variáveis preditoras do modelo.
Assinale a alternativa que indica a sequência correta, de cima para baixo.
V • V • V
V • V • F
V • F • V
F • V • V
F • V • F
Considere uma série temporal {𝑌𝑡}tn=1 𝑛 adequadamente modelada por um processo ARIMA(1, 1, 0). Sendo c uma constante e at um erro aleatório (ruído branco gaussiano), a equação apropriada ao modelo especificado para esta série temporal é:
Yt = c + at – ϴat – 1
Yt = c + Yt –1 + at – ϴat – 1
Yt = c + ϕ1 Yt – 1 + ϕ2 Yt – 2 + at
Yt = c + (1 + ϕ) Yt – 1 – ϕYt – 2 + at
Os dados da tabela correspondem ao tempo (em horas gastos) por semana de uma amostra de 700 assinantes de um plano de transmissão de televisão.
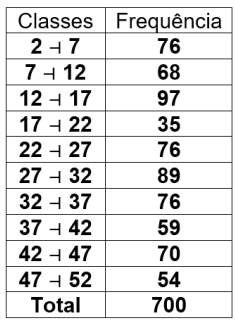
O gráfico que poderia ser utilizado para representar os dados dessa tabela é o:
série temporal
ramo-e-folha
histograma
boxplot
Considere o modelo de séries temporais
yt=bt+yt-1+ut.
em que t é uma tendência temporal, b é o parâmetro do modelo, e ut é um ruído branco que segue distribuição N(0, σ2) e apresenta autocovariância nula.
Considere y0 = 0.
Logo, a média e a variância de yt serão iguais, respectivamente, a
bt e tσ2.
bt e σ2.
bt e 0.
0 e σ2.
0 e tσ2.
Para cada indivíduo cujos valores (x1, x2, x3) das variáveis explicativas forem lançados no modelo, o valor estimado de W indicará a probabilidade de o indivíduo ser empregado, dados (x1, x2, x3).
Certo
Errado
São resumidos a seguir os resultados da análise de variância resultante do ajuste de um modelo de regressão linear homocedástico definido como 𝒀𝒊 = 𝜷𝟎 + 𝜷𝟏𝑿𝟏𝒊 + ⋯ + 𝜷𝒑𝑿𝒑𝒊 + 𝜺𝒊, onde 𝒊 = 𝟏, . . . , 𝒏 e 𝜺𝒊 são erros independentes e normalmente distribuídos com média igual a zero e variância σ2. A estimação foi feita utilizando o método dos mínimos quadrados ordinários:
• Soma de Quadrados Total = 5.000;
• Soma de Quadrados dos Resíduos = 1.800;
• Graus de Liberdade Total = 40; e,
• Graus de Liberdade da Regressão = 4.
Com base nesses resultados, marque V para as afirmativas verdadeiras e F para as falsas.
( ) A estimativa não-viesada para σ é igual a 50.
( ) A amostra é composta por n = 40 observações.
( ) O modelo apresenta um total de p = 4 variáveis explicativas.
( ) A raiz quadrada do coeficiente de determinação R² é igual a 0,80.
( ) Sabendo que a região crítica (RC) do teste F associado ao problema é RC = {Fobs > 2,63} para 95% de confiança, onde Fobs representa o valor observado da estatística de teste, conclui-se que pelo menos uma das variáveis explicativas incluídas no modelo é significativa para explicar a variável dependente, com 5% de significância.
A sequência está correta em
V, V, F, V, V.
F, F, V, V, V.
V, F, V, F, F.
F, F, V, F, V.
F, V, F, V, F.
Considere a seguinte série temporal:
{130, 140, 135, 145, 141, 148, 144, X}.
Aplicando o método de previsão de médias móveis de dois pontos de dados, o valor para a projeção do oitavo item (X) será
148.
146.
122.
138.
141.
Podemos classificar os modelos para séries temporais em duas classes, segundo o número de parâmetros envolvidos: modelos paramétricos e não paramétricos. Assim, assinale a opção que NÃO apresenta um modelo paramétrico.
Função de autocovariância.
ARIMA.
Estruturais.
Não lineares.
Erro ou de regressão.
Uma metodologia bastante usada para a construção de modelos de séries temporais é a abordagem de Box & Jenkins.
A estratégia para construção do modelo é baseada em um ciclo interativo.
Em relação às etapas do ciclo interativo, não é correto afirmar que
a primeira etapa é da especificação, em que uma classe geral de modelos é considerada para análise.
a identificação do modelo inclui a análise das funções de autocorrelação e de autocorrelação parcial.
para se aplicar essa abordagem, a série temporal tem que ter média, variância e covariância finitas e constantes.
a fase de diagnóstico do modelo ajustado é realizada através da análise de resíduos, para se saber se este é adequado, por exemplo, para previsão.
a identificação dos componentes autorregressivo e de média móvel fica comprometida na presença de sazonalidade, impossibilitando a aplicação da abordagem.
A série temporal em tela apresenta uma tendência linear cujo intercepto é igual a 2.
Certo
Errado
Se X10= 5, o valor projetado para a observação X12, segundo o modelo em tela, será menor que 2.
Certo
Errado
A série temporal Wt= (1−0,3B)Zt , em que B denota o operador backshift, segue um processo white noise (ruído branco) que possui média zero e variância 1.
Certo
Errado
Se uma série temporal possui raiz unitária pelo teste Augmented Dickey-Fuller (ADF), pode-se afirmar que essa série será não estacionária.
Certo
Errado
Considere os seguintes processos de séries temporais (1 - 1,2B)Yt = at e Zt = (1 - 0,2B + 0,8B2)at, em que at representa um choque aleatório no instante t e B representa o operador transição para o passado. Neste caso, é correto afirmar que
Zt e Yt são processos invertíveis.
Zt possui um processo autoregressivo de ordem 2.
Yt é um processo estacionário e Zt é um processo invertível.
Zt e Yt são processos estacionários.
Yt é um processo invertível e Zt não é um processo estacionário.
Sobre os modelos ARIMA e a abordagem de Box-Jenkis para análise de séries temporais, analise as assertivas abaixo e assinale a alternativa correta.
I. A identificação de um modelo é realizada com base na análise de autocorrelação, autocorrelação parcial e outros critérios.
II. Séries cuja tendência é estocástica são chamadas séries integradas. Séries integradas são denotadas por I (d), sendo d a ordem de integração.
III. A verificação ou diagnóstico do modelo ajustado é feito através da análise de resíduos.
Todas estão incorretas.
Todas estão corretas.
Apenas I e II estão corretas.
Apenas I e III estão corretas.
Apenas II e III estão corretas.
Um primeiro passo na análise de uma série temporal é a construção de seu gráfico, que revelará características importantes, como tendência, sazonalidade etc. Além dessa inspeção gráfica, é possível utilizar testes de hipóteses estatlsticos para verificar a existência de tais características. Assinale a opção que apresenta, respectivamente, testes utilizados para verificação da existência de sazonalidade e tendência nas séries temporais.
Teste de Kruskal-Wallis e Teste de Friedman.
Teste baseado no coeficiente de Spearman e Teste de Kruskal-Wallis.
Teste de sequências (Wald-Wolfowitz) e Teste do sinal (Cox-Stuart).
Teste do sinal (Cox-Stuart) e Teste de Kruskal-Wallis.
Teste de Friedman e Teste de sequências (Wald-Wolfowitz).
Considere o modelo de séries temporais dado por:
Zt = 0,5Zt-1 + αt
sendo que αt é um ruído branco de média zero e variância 2. Nessas condições, a variância de Zt é:
2,67
3,94
4,28
5,12



