Questões de Concurso sobre Análise de Investimento - Página 6 | Gran Questões

Questões de Concurso sobre Análise de Investimento


Disciplina 1
Assunto 6
Banca
Instituição
Cargo
Ano
Carreira
Área de formação
Escolaridade
Dificuldade
 
Comentários:
Professores
Alunos
Meus Comentários
Vídeo
 
Minhas questões:
Resolvidas
Não resolvidas
Certas
Erradas
 
Tipo de questão:
Certo e errado
Múltipla escolha
Incluir questões:
Anuladas
Desatualizadas
 
Questões:
Todas as questões
 
Filtro simplificado
 
Questões
Todas as questões
 
356 questões encontradas
Questões por página
20
Mais recentes
 

Considerando as disposições da norma contábil sobre custos de transação e prêmios na emissão de títulos e valores mobiliários, analise as definições abaixo e assinale a opção CORRETA.


A

Encargos financeiros são os custos ou as despesas que representam o ônus pago ou a pagar como remuneração direta do recurso tomado emprestado do financiador derivado dos fatores tempo, risco, inflação, câmbio, índice específico de variação de preços e assemelhados; incluem, portanto, os juros, a atualização monetária, a variação cambial, etc., mas não incluem taxas, descontos, prêmios, despesas administrativas, honorários, etc.


B

Prêmio na emissão de debêntures ou de outros títulos e valores mobiliários é equivalente ao valor recebido ou de resgate desses títulos na data do próprio recebimento ou o valor formalmente atribuído aos valores mobiliários.


C

Taxa interna de retorno (TIR) é a taxa efetiva de juros que iguala o valor presente dos fluxos de entrada de recursos ao valor presente dos fluxos de saída. Em outros termos, é a taxa efetiva de juros que faz com que, por exemplo, o valor presente líquido dos fluxos de caixa de determinado título de dívida ou empréstimo seja igual a zero, considerando-se, necessariamente, a captação inicial líquida dos custos de transação.


D

Título patrimonial é qualquer contrato (ou título ou valor mobiliário) que evidencie um interesse residual nos ativos da entidade após a dedução de todos os seus passivos. Como exemplos citam-se: notas promissórias, debêntures não conversíveis, ações, bônus de subscrição, etc.

Luana precisa fazer uma escolha dentre os critérios para a avaliação econômica de projetos para realizar uma tarefa no trabalho. Para isso, efetuou os cálculos de acordo com os fluxos de caixa anuais apresentados na tabela abaixo e a taxa de 10% ao ano. Dados:
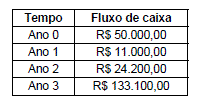

Imagem associada para resolução da questão


Considerando-se a possibilidade de alternância de escolha entre os critérios de avaliação econômica de projetos,


A

o VPL do investimento é de R$ 130.000.00.


B

o critério do payback é de 2,2 anos.


C

o índice de lucratividade é de 2,6.


D

o payback descontado é de 2,11 anos.


E

a TIR modificada do investimento é de 58,50%.

Uma empresa avalia a possibilidade de investimento em dois projetos, A e B, os quais são mutuamente excludentes. Utilizando-se de técnicas de orçamento de capital, o administrador financeiro avaliou os fluxos de caixa de projetos conforme segue:


Projeto


A

B

Investimento Inicial

-R$ 45.000,00

-R$ 70.000,00

Ano

Entradas de caixa operacionais

1

R$ 15.000,00

R$ 20.000,00

2

R$ 15.000,00

R$ 18.000,00

3

R$ 15.000,00

R$ 16.000,00

4

R$ 15.000,00

R$ 15.000,00

5

R$ 1.000,00

R$ 12.000,00

Valor presente líquido (VPL)

R$ 3.168,90

R$ 11.00,00

Taxa Interna de Retorno (TIR)

13%

6%

Payback

3 anos

4 anos e 1 mês


Considerando que o custo de capital da empresa é de 10% ao ano e que o prazo de retorno de investimento aceitável pela empresa é de 4 anos, avalie os itens a seguir e marque a alternativa CORRETA:

I - Considerando o Valor Presente Líquido (VPL), a empresa deve escolher o projeto A como mais viável, pois é o que apresenta o valor mais próximo de zero.

II - Se a empresa basear sua escolha pela Taxa Interna de Retorno (TIR), então deverá optar pelo projeto A, pois seu valor é maior que do projeto B e do custo de capital da empresa.

III - Considerando o Payback dos projetos, deve-se escolher o projeto B, pois o retorno é o mais próximo do prazo aceitável pela empresa.

IV - Todas as técnicas de orçamento de capital analisadas apontam para escolha do projeto A.


A

Apenas o item I é verdadeiro.


B

Apenas o item II é verdadeiro.


C

Os itens I e II são verdadeiros.


D

Apenas o item III é verdadeiro.


E

Os itens I, II e IV são verdadeiros.

Os administradores financeiros usam as técnicas de cálculo de valor do dinheiro no tempo quando avaliam as séries de fluxos de caixa associadas às alternativas de investimento. Os valores e as decisões financeiras podem ser aferidos tanto por meio de técnicas de valor futuro como de valor presente. Em relação a essas técnicas, o valor


A

futuro mede os fluxos de caixa no início da vida de um projeto, e o valor presente, no final. O valor futuro é a quantia que se tem hoje e o valor presente é a quantia que se terá em uma data determinada.


B

futuro mede os fluxos de caixa no final da vida de um projeto, e o valor presente, no início. O valor futuro é a quantia que se terá em uma determinada data no futuro, e o valor presente é o mesmo que se se tivesse o recurso agora.


C

presente se ampara no conceito de composição de juros para dimensionar quantias futuras: o principal ou depósito inicial em um período, acrescido dos juros por ele gerados, transforma-se no principal inicial do período seguinte.


D

futuro de uma quantia futura é a soma atual equivalente à quantia futura dada, considerando a taxa de retorno que pode ser gerada com a aplicação do dinheiro disponível hoje.


E

futuro leva o administrador a uma decisão diferente do que se adotasse o valor presente.

Considere os projetos mutuamente excludentes A e B, com as seguintes características:
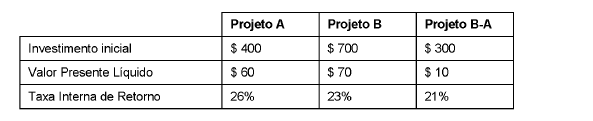
Imagem associada para resolução da questão

Tendo presente que a taxa mínima de atratividade é de 20%,


A
não há informação suficiente para decisão sobre qual projeto investir.

B
o Projeto A deve ser escolhido, pois necessita de menor investimento.

C
o Projeto B não pode ser escolhido, pois oferece retorno incremental menor que a taxa interna de retorno do Projeto A.

D
a análise do investimento incremental não contribui para o processo decisório.

E
o Projeto B deve ser escolhido, uma vez que o retorno incremental é superior à taxa mínima de atratividade.

A prefeitura de um certo município tem disponibilidade de recursos no valor de R$ 1.000.000,00, o gerente do banco de seu relacionamento ofereceu à prefeitura duas opções de aplicações financeiras, conforme expressa abaixo:

Opção 1: aplicação pós fixada, correção monetária pela TR (taxa Referencial) mais juros de 0,5% ao mês. A projeção de TR para o próximo mês é de 1% a.m.

Opção 2: aplicação pré fixada com juros de 1,7% com 15% de Imposto de Renda (I.R.) sobre os juros.

Assinale a alternativa correta que representa a melhor opção de investimento para a prefeitura.


A

Opção 1, pois rende R$ 15.000 de juros em um mês


B

Opção 1, pois rende R$ 15.050 de juros em um mês


C

Opção 2, pois rende R$ 17.000 de juros em um mês


D

As duas opções são iguais, com rendimento líquido de R$ 15.650 em um mês

O resultado de um jogo conta com a seguinte distribuição de apostas em um bolão mantido por uma casa de apostas.


Resultado

Número de apostas

Vitória de A

67

Vitória de B

83

Empate

50


Cada aposta tem sempre o mesmo valor unitário. O pagamento segue a regra: 20% é da banca (ou seja da casa de apostas) que organiza o bolão, e o restante é dividido igualmente entre cada cota de aposta vitoriosa. Assinale a alternativa que indica o ganho de capital (descontado o valor investido, portanto) promovido por quem acertar o empate será de:


A

320%


B

220%


C

120%


D

52%

Para análise de viabilidade dos projetos de investimentos, são utilizadas técnicas sofisticadas (que consideram o tempo no valor do dinheiro). Assinale a alternativa que corresponda às técnicas utilizadas para análise de retorno e de risco.


A

Retorno: VPL e TIR/ Risco: Desvio-Padrão e CAPM.


B

Retorno: VPL, TIR e Coeficiente de Variação/ Risco: Desvio-Padrão, Índice de Lucratividade e CAPM.


C

Retorno: VPL, TIR e Índice de Lucratividade/ Risco: Valor Esperado, Desvio-Padrão, Coeficiente de Variação e CAPM.


D

Retorno: Índice de Lucratividade, TIR e Desvio-Padrão/ Risco: VPL, Valor Esperado e Coeficiente de Variação.


E

Retorno: Valor Esperado, TIR e Coeficiente de Variação/ Risco: Desvio-Padrão, Índice de Lucratividade e Valor Presente.

Alfredo decidiu investir o seu dinheiro em uma aplicação financeira de um banco A, a juros simples, e contraiu uma dívida com um Banco B, a taxa de juros compostos. Tanto a aplicação no Banco A como a dívida no Banco B foram negociadas para um período de 8 meses, ou seja, Alfredo pode retirar o dinheiro da aplicação no Banco A e quitar a dívida no Banco B somente após o período de 8 meses. No Banco A, Alfredo aplicou R$ 1.200,00 a uma taxa de juros simples de 3% ao mês. No Banco B, Alfredo contraiu uma dívida de R$ 1.000,00 a uma taxa de juros compostos de 5% ao mês. Ao final do período de 8 meses, Alfredo obteve um montante X na aplicação a juros simples e um Montante Y na dívida a juros compostos. Com base nessas informações, é correto afirmar que

(Dados: utilize (1,05)8 = 1,48)


A

X < Y.


B

com o Montante X, Alfredo conseguiu quitar a dívida do Montante Y.


C

X = Y.


D

X – Y = R$ 400,00.


E

com o Montante Y, Alfredo conseguiu quitar a dívida do Montante X.

Os períodos de payback tratam do tempo necessário para que a empresa recupere seu investimento em um projeto. A análise de payback


A

é calculada considerando-se os lucros contábeis.


B

recomenda a rejeição de um projeto se o período de payback for menor que o período máximo aceitável de recuperação do investimento.


C

considera a duração máxima aceitável de recuperação de cinco anos.


D

considera o período máximo determinado pelos órgãos fiscalizadores governamentais conforme o setor de atividade da empresa.


E

recomenda a aceitação de um projeto se o período de payback for menor que o período máximo aceitável de recuperação do investimento.

É correto afirmar que


A

o valor presente líquido de um fluxo de caixa futuro de um investimento corresponde ao valor desse mesmo fluxo de caixa futuro trazido a valor presente utilizando-se como taxa de juros o custo de capital da entidade investidora, sem levar em consideração o desembolso inicial do investidor.


B

o método de avaliação de investimentos denominado pay-back é considerado o melhor de todos porque independe do valor da taxa de juros de mercado, impedindo erros de avaliação em virtude da escolha imprópria da mesma.


C

a taxa interna de retorno (TIR), como método de avaliação de investimentos, parte da premissa que a entidade investidora consiga aplicar o fluxo de caixa futuro no mercado financeiro a uma taxa de juros igual à TIR no período de duração do investimento.


D

deve ser escolhido o investimento que proporciona um valor maior de fluxo de caixa no final de seu período de duração, caso o valor do investimento em todos os projetos seja igual e desde que o valor do fluxo de caixa futuro supere o desembolso requerido pelo investimento.


E

o BDI é um percentual aplicado sobre os custos diretos de uma construção para obtenção do preço de venda e se destina a cobrir os custos indiretos, exceto tributos, e o lucro do empreendimento, ao qual deve ser somado uma margem de incerteza.

Você está cogitando investir em ações de uma empresa XPTO. Tal empresa, que sempre pagou dividendos aos seus acionistas, projeta um pagamento de dividendo de R$ 1,20 por ação no final do primeiro ano. Analistas projetam que os dividendos cresçam indefinidamente a uma taxa constante de 2% ao ano. Considerando um custo de capital que reflita os riscos sistemáticos dessa empresa como sendo 12%, qual seria o preço justo da ação no Mercado?

A
R$ 14,00, por ação.

B
R$ 24,00, por ação.

C
R$ 10,00, por ação.

D
R$ 12,00, por ação.

E
R$ 140,00, por ação.

Na matemática financeira, se for preciso incorporar valores percentuais em uma série histórica, o mecanismo normalmente utilizado será o ágio.


C
Certo

E
Errado
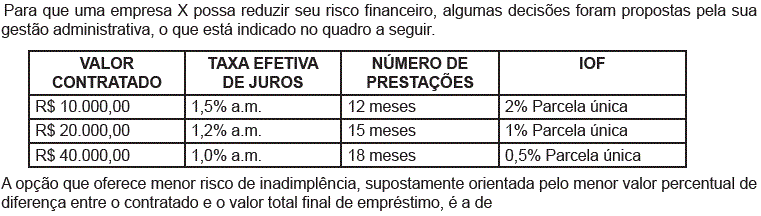
Imagem associada para resolução da questão

A

R$ 10.000,00, que é menos arriscada, pois acarreta menor valor final de empréstimo proporcional ao valor contratado.


B

R$ 10.000,00, que oferece menor risco de contratação, pois possui o menor valor nominal de IOF do que as demais apresentadas.


C

R$ 40.000,00, pois isoladamente é a que possui menor risco de contratação, devido à menor variação percentual entre o seu IOF e o valor de taxa efetiva de juros.


D

R$ 20.000,00, que possui igual proporção de risco, pois oferece a mesma diferença de percentual entre seus montantes e os valores contratados verificados posteriormente.

No contexto da análise econômico-financeira de projetos, relacione a COLUNA II com a COLUNA I, associando os conceitos / características aos respectivos nomes dos indicadores, utilizados para mensurar a viabilidade dos projetos de investimentos.

COLUNA I

1. Valor presente líquido

2. Taxa Interna de retorno

3. Índice benefício / custo

4. Valor presente líquido anualizado (VPLA)

COLUNA II

( ) Nesse método, o fluxo de caixa representativo do projeto de investimento é transformado em uma série uniforme.

( ) É a razão entre o valor presente do fluxo esperado de benefícios de um projeto e o valor presente do fluxo esperado dos investimentos necessários para realizá-lo.

( ) Diferença entre o valor investido (CF0) e o valor dos benefícios esperados (CFj), descontados para a data inicial, usando-se como taxa de desconto a taxa de mínima atratividade (TMA).

( ) Do ponto de vista matemático, é a taxa que torna nulo o valor presente líquido de um fluxo de caixa.

Assinale a sequência correta.


A
1 2 3 4

B
4 3 2 1

C
4 3 1 2

D
3 1 4 2

Um investidor iniciante realizou sua primeira operação. Ele investiu R$ 1.000,00 na compra de um título prefixado, com a taxa de rendimento de 10,48% a.a. Desconsiderando a taxa de administração do banco e os demais descontos sobre o montante, o investidor poderá resgatar após 2 anos o valor bruto de:


A

R$ 1.220,58.


B

R$ 1.104,80.


C

R$ 1.152,47.


D

R$ 1.016,80.


E

R$ 1.490,50.

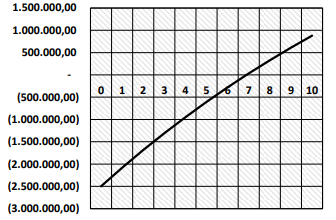
De acordo com informação constante do Plano Plurianual (PPA), a Prefeitura Municipal de Parnamirim/RN incluiu, no PPA 2018/2021, um investimento de R$ 2,5 milhões para aquisição de veículos para o programa 002 – Rotina, Integração e Modernização, sob a responsabilidade da Secretaria Municipal de Administração e Recursos Humanos, com o objetivo de ter a frota municipal própria e, consequentemente, reduzir os custos com a sua locação. Supondo que o custo de locação anual corresponde a 15% do valor dos veículos novos e que o gasto de manutenção anual será 2,5% para veículos próprios, o analista financeiro da prefeitura elaborou a Tabela 1 e a Figura 1, reproduzidas a seguir, para subsidiar a decisão de investimento que será tomada, considerando uma taxa de desconto de 5% a.a.


Tabela I

Fluxo de Caixa da Aquisição de Veículos


Ano

Fluxo de Caixa

Valor Presente

0

(2.500.000,00)

(2.500.000,00)

1

437.500,00

416.666,67

2

437.500,00

396.825,40

3

437.500,00

377.928,95

4

437.500,00

359.932,33

5

437.500,00

342.792,70

6

437.500,00

326.469,24

7

437.500,00

310.923,08

8

437.500,00

296.117,22

9

437.500,00

282.016,40

10

437.500,00

268.587,05


Taxa de Desconto

5%


Figura 1

Valor Presente Líquido


Imagem associada para resolução da questão


Com base nas informações disponíveis, o analista emitiu um parecer técnico com algumas constatações sobre o investimento e apresentou o parecer para decisão da prefeitura. Analise quatro das constatações do analista apresentadas abaixo.


I

O valor presente líquido do projeto passa a ser positivo a partir do sexto ano, quando a soma dos valores futuros das entradas supera o valor do investimento a ser realizado.

II

Aplicando a taxa de 5% a.a. para encontrar os valores presentes dos fluxos de caixa, obteve-se um valor presente líquido superior a 1/3 do valor do investimento planejado para a aquisição dos veículos novos.

III

A Secretaria Municipal de Administração e Recursos Humanos irá gerar uma economia com a aquisição dos veículos, uma vez que os gastos com o investimento serão menores do que o custo de locação dos veículos.

IV

O tempo de retorno do investimento do projeto é de 5,7 anos (payback simples), e o payback descontado, que considera a variação do valor do dinheiro no tempo, é de 5 anos a uma taxa de juros de 5% a.a.


Das constatações, estão corretas


A

II e IV.


B

I e IV.


C

I e III.


D

II e III.

Em 1/2/20X1, determinado investidor comprou uma Letra do Tesouro Nacional (LTN), título público prefixado, com vencimento em 1/2/20X2 e taxa de juros contratada de 10% ao ano. Na data da compra, a taxa Selic estava em 9% ao ano, subindo para 11% ao ano na data do vencimento do título. O valor resgatado pelo investidor em 1/2/20X2 foi


A

R$ 900,00.


B

R$ 910,00.


C

R$ 1.000,00.


D

R$ 1.100,00.


E

R$ 1.110,00.

Imposto sobre Operações Financeiras (IOF)


1 dia: 96%

7 dias: 76%

13 dias: 56%

19 dias: 36%

25 dias: 16%

2 dias: 93%

8 dias: 73%

14 dias: 53%

20 dias: 33%

26 dias: 13%

3 dias: 90%

9 dias: 70%

15 dias: 50%

21 dias: 30%

27 dias: 10%

4 dias: 86%

10 dias: 66%

16 dias: 46%

22 dias: 26%

28 dias: 6%

5 dias: 83%

11 dias: 63%

17 dias: 43%

23 dias: 23%

29 dias: 3%

6 dias: 80%

12 dias: 60%

18 dias: 40%

24 dias: 20%

30 dias: 0%


Tabela Regressiva do Imposto de Renda (IR)


Até 180 dias:

0,225

Entre 181 e 360 dias:

0,2

Entre 361 e 720 dias:

0,175

Mais que 720 dias:

0,15


Considerando as tabelas apresentadas, suponha uma aplicação de R$ 1.000,00 em renda fixa, pelo prazo de dois anos, à taxa de 10% ao ano. No resgate da aplicação, o investidor sacará


A

R$ 1.210,00.


B

R$ 1.250,50.


C

R$ 1.196,00.


D

R$ 1.178,50.


E

R$ 1.173,25.

Uma empresa está analisando dois projetos mutuamente excludentes para definir qual deles deve ser implementado. O investimento inicial necessário para projeto A é R$ 700.000,00 e para o projeto B é R$ 1.200.000,00. Ao analisar os fluxos de caixa das duas opções, a empresa identificou que o Valor Presente Líquido do projeto A é R$ 193.540,93 e o do projeto B é R$ 211.201,59. A taxa interna de retorno do projeto A é 15,67% ao ano e a do projeto B é 14,41% ao ano.


Se a taxa de oportunidade da empresa é 10% ao ano e a empresa pretende maximizar seu lucro a longo prazo,


A

a empresa deve escolher o projeto A porque apresenta maior taxa interna de retorno que o projeto B.


B

a empresa pode escolher qualquer um dos dois projetos porque ambos apresentam taxa interna de retorno superior à taxa de oportunidade da empresa e, portanto, qualquer um vai maximizar seu lucro a longo prazo.


C

a empresa pode escolher qualquer um dos dois projetos porque ambos apresentam Valor Presente Líquido positivo.


D

o problema não tem solução porque as conclusões obtidas pelo método do Valor Presente Líquido são contrárias às conclusões do Método da Taxa Interna de Retorno.


E

independente de quais sejam os valores das taxas internas de retorno, a empresa deve escolher o projeto B.

 
Ir para a página:
OK
 
Gerar simulado