







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Leia o texto 'INOVAÇÕES NA CONTABILIDADE' e, em seguida, analise as afirmativas abaixo:
I. O artigo 11 do STN nº 634/2014, determina que as Demonstrações Contábeis Aplicadas ao Setor Público e o Plano de Contas Aplicado ao Setor Público devem ser abolidos por todos os entes da Federação até o término do exercício de 2014, como pode ser compreendido após a leitura do texto.
II. As inovações trazidas pelos processos de padronização dos registros contábeis contribuíram com a consolidação nacional das contas públicas e com a convergência às normas internacionais de contabilidade aplicada ao setor público, como pode ser entendido após a leitura do texto.
III. O texto procura deixar claro que, no MCASP, as inovações trazidas pelos processos de padronização dos registros contábeis impactam, principalmente, as partes que se referem aos procedimentos contábeis patrimoniais, ao plano de demissão atuarial e às demonstrações contábeis aplicadas ao setor público.
Marque a alternativa CORRETA:
Nenhuma afirmativa está correta.
Apenas uma afirmativa está correta.
Apenas duas afirmativas estão corretas.
Todas as afirmativas estão corretas.
O registro dos fatos relacionados com a execução orçamentária deve obedecer ao mesmo regime contábil aplicado aos fatos que alteram o patrimônio das entidades públicas.
Certo
Errado
O Manual de Contabilidade Aplicada ao Setor Público (2019) define que os Princípios Orçamentários visam estabelecer diretrizes norteadoras básicas, a fim de conferir racionalidade, eficiência e transparência para os processos de elaboração, execução e controle do orçamento público. Assim sendo, segundo o referido Manual, são princípios orçamentários cuja existência e aplicação derivam da Lei nº 4.320/1964:
I. Unidade ou totalidade.
II. Universalidade.
III. Anualidade ou periodicidade.
IV. Publicidade.
Quais estão corretos?
Apenas I.
Apenas IV.
Apenas II e III.
Apenas I, II e III.
Apenas I, II e IV.
A Portaria Conjunta STN/SOF nº 06, de 18 de dezembro de 2018:
Aprova a Parte III - Procedimentos Contábeis Específicos: Capítulo 4 – Regime Próprio de Previdência Social – RPPS da 8ª edição do Manual de Contabilidade Aplicada ao Setor Público (MCASP).
Aprova a Parte Geral, II – Procedimentos Contábeis Patrimoniais, da 8ª edição do Manual de contabilidade Aplicada ao Setor Público (MCASP).
Aprova a parte Geral IV – Procedimentos Contábeis Específicos, da 8ª edição do Manual de contabilidade Aplicada ao Setor Público (MCASP).
Aprova a parte Geral V – Plano de Contas Aplicado ao Setor Público, da 8ª edição do Manual de Contabilidade Aplicada ao Setor Público (MCASP).
Aprova a Parte I - Procedimentos Contábeis Orçamentários da 8ª edição do Manual de Contabilidade aplicada ao Setor Público (MCASP).
Sobre a Contabilidade Aplicada ao Setor Público (CASP), analise as opções abaixo e, em seguida, responda o que se pede.
I- As normas estabelecidas no Manual de Contabilidade Aplicada ao Setor Público aplicam-se, obrigatoriamente, às entidades do setor público.
II- As Normas Brasileiras de Contabilidade Técnicas Aplicadas ao Setor Público (NBC TSP) são editadas pelo Conselho Federal de Contabilidade.
III- Os requisitos obrigatórios relacionados ao reconhecimento, mensuração e evidenciação das transações e dos eventos nas demonstrações contábeis são especificados no Manual de Contabilidade Aplicada ao Setor Público.
É CORRETO o que se afirma em
III, apenas.
I e III, apenas.
I e II, apenas.
II e III, apenas.
I, II e III.
Conforme o Manual de Contabilidade Aplicada ao Setor Público, analise as seguintes assertivas sobre as Demonstrações Contábeis Aplicadas ao Setor Público:
I. As Notas Explicativas contêm informação adicional em relação àquela apresentada nas demonstrações contábeis. As Notas Explicativas oferecem descrições narrativas ou detalhamentos de itens divulgados nessas demonstrações e informação sobre itens que não se enquadram nos critérios de reconhecimento nas demonstrações contábeis.
II. Uma omissão ou distorção é considerada material quando, individual ou coletivamente, puder influenciar as decisões econômicas que os usuários das demonstrações contábeis tomam com base nessas demonstrações. A materialidade depende da dimensão e da natureza da omissão ou da distorção e deve ser avaliada à luz das circunstâncias a que está sujeita.
III. As demonstrações contábeis devem ser apresentadas pelo menos trimestralmente (inclusive informação comparativa).
Quais estão INCORRETAS?
Apenas I.
Apenas II.
Apenas III.
Apenas I e III.
I, II e III.
O Manual de Contabilidade Aplicada ao Setor Público (MCASP) apresenta um esquema de implementação da avaliação e depreciação de bens públicos, replicado a seguir:
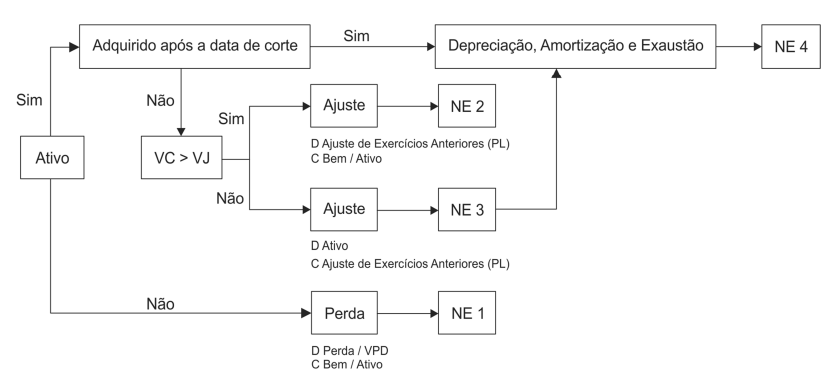
Legenda:
VC = Valor contábil
VJ = Valor justo
NE = Nota explicativa
(Disponível em: MCASP, 8.ed., p. 186)
Com base nas Notas Explicativas indicadas no esquema, a Nota Explicativa
NE 1 pode apresentar circunstâncias que levaram ao reconhecimento de perda no valor recuperável do bem mensurada em processo de reavaliação.
NE 2 e a Nota Explicativa NE 3 podem conter a indicação da data de corte adotada, da data do estudo para cálculo do ajuste e a identificação do avaliador responsável.
NE 3 pode conter o montante total do impacto diminutivo causado pela desvalorização estimada.
NE 4 pode conter as circunstâncias que levaram à reversão da perda por desvalorização.
NE 1 pode estabelecer, para cada bem baixado por perda, indicação do valor contábil que teria sido reconhecido se os ativos tivessem sido contabilizados pelo método de custo.
A Secretaria do Tesouro Nacional exerce supervisão técnica e orientação normativa nos órgãos setoriais do Sistema de Contabilidade Federal, ainda que tais órgãos se subordinem à estrutura administrativa distinta do Ministério da Economia.
Certo
Errado
A autorização para a abertura de crédito suplementar pode ser incluída na lei orçamentária, sem constituir desrespeito ao princípio da exclusividade.
Certo
Errado
A fim de fornecer diretrizes norteadoras básicas, com vistas a dar estabilidade e consistência às práticas orçamentárias, os princípios orçamentários visam atribuir racionalidade, eficiência e transparência aos processos de elaboração, execução e controle do orçamento público, conforme aponta o Manual de Contabilidade Aplicado ao Setor Público (MCASP). Portanto, de acordo com os princípios orçamentários contidos no MCASP, afirmar-se que o Princípio da Universalidade
determina a existência de vários orçamentos para cada um dos entes federados com a finalidade de se obterem múltiplos orçamentos paralelos dentro da mesma pessoa política.
delimita que o exercício financeiro orçamentário coincidirá com o exercício civil.
determina ao governo divulgar o orçamento público de forma ampla à sociedade.
determina que a LOA de cada ente federado deverá conter todas as receitas e despesas públicas.
delimita que as receitas e despesas contidas na LOA sejam registradas pelo seu valor total líquido.
As Normas estabelecidas pelo Manual de Contabilidade Aplicada ao Setor Público aplicam-se, obrigatoriamente, às entidades do setor público. Estão compreendidos no conceito de entidades do setor público os/a(s)
Conselhos de Regulamentação Profissional.
Empresas Estatais Independentes.
Serviços Sociais Autônomos.
Organização da Sociedade Civil de Interesse Público.
Fundos.
Com relação aos Recursos Arrecadados em Exercícios Anteriores (RAEA) referente aos Regimes Próprios de Previdência Social (RPPS) NÃO é correto afirmar:
(Fonte: Manual de Contabilidade Aplicada ao Setor Público - MCASP. 8ª ed., Parte I, 3.2.3, pág. 48-49)
Somente para suprir a excepcionalidade dos Regimes Próprios de Previdência Social (RPPS), o Balanço Orçamentário destes entes poderá incluir recursos arrecadados em exercícios anteriores para fins de equilíbrio orçamentário.
Para fins de contabilização dos valores previstos no Projeto de Lei Orçamentária Anual (PLOA), o ente poderá efetuar facultativamente os registros em contas orçamentárias e de controle de disponibilidade de recursos, conforme demonstrado a seguir:
Natureza da informação: orçamentária
D 5.2.2.1.1.xx.xx Dotação Inicial – (RAEA)
C 6.2.2.1.1.xx.xx Crédito Disponível
Natureza da informação: controle
D 8.2.1.1.1.01.xx DDR – Recursos Disponíveis para o Exercício
C 8.2.1.1.1.02.xx DDR – Recursos de Exercícios Anteriores
A conta 8.2.1.1.1.01.xx DDR – Recursos Disponíveis para o Exercício registra o valor das disponibilidades provenientes de recursos de exercícios anteriores, cuja execução depende de autorização. Essa conta tem natureza devedora e não inverte saldo.
Forma alternativa de registro corresponderia a não incluir no PLOA as despesas que seriam suportadas pelos RAEA. Ao optar por esta prática, no início do exercício seguinte o ente poderia abrir créditos adicionais, agora já suportados pelo Superávit Financeiro no Balanço Patrimonial do exercício anterior.
De acordo com o manual de Contabilidade Aplicado ao Setor Público (MCASP), o registro das receitas orçamentárias oriundas do recebimento da dívida ativa deve ser discriminado em contas contábeis de acordo com a natureza do crédito original. Nesse sentido, os registros contábeis da baixa por recebimento do principal no órgão competente para a inscrição, sob a ótica do Plano de Contas Aplicado ao Setor Público, são os seguintes:
-
Número | Registro Contábil |
1 | D 1.1.1.1.1.xx.xx Caixa e Equivalentes de Caixa em Moeda Nacional (F) C 1.2.1.1.x.xx.xx Créditos a Longo Prazo (P) |
-
Número | Registro Contábil |
2 | D 6.2.1.1.x.xx.xx Receita a Realizar C 6.2.1.2.x.xx.xx Receita Realizada |
-
Número | Registro Contábil |
3 | D 7.2.1.1.x.xx.xx Controle da Disponibilidade de Recursos C 8.2.1.1.1.xx.xx Disponibilidade por Destinação de Recursos (DDR) |
-
Considerando que o registro contábil deve ser feito pelo método das partidas dobradas e os lançamentos devem debitar e creditar contas que apresentem a mesma natureza de informação, classifique a natureza da informação dos registros contábeis acima listados e assinale a alternativa CORRETA:
1=patrimonial; 2=controle; 3=orçamentária.
1=patrimonial; 2=orçamentária; 3=controle.
1=orçamentária; 2=patrimonial; 3= controle.
1=orçamentária; 2=controle; 3=patrimonial.
1=controle; 2=orçamentária; 3= patrimonial.
O objetivo da Demonstração das Variações Patrimoniais (DVP) é demonstrar as modificações ocorridas no patrimônio por fatos gerados no exercício. A seguir, consta a DVP de um Instituto de Previdência, com valores em reais.
Demonstração das Variações Patrimoniais − 2020
Instituto de Previdência dos Servidores Municipais − IPSM
Variações Patrimoniais Quantitativas | 2020 | 2019 |
Variações Patrimoniais Aumentativas (VPA) | ||
Impostos, taxas e contribuições de melhoria | ||
Contribuições sociais | 52.000 | 50.000 |
Exploração e venda de bens, serviços e direitos | ||
VPAs financeiras | 600 | 500 |
Transferências e delegações recebidas | 100.000 | 80.000 |
Valorização e ganhos com ativos e desincorporação de passivos | ||
Outras VPAs | 5.000 | 5.300 |
Total das VPAs (I) | 157.600 | 135.800 |
Variações Patrimoniais Diminutivas (VPD) | ||
Pessoal e encargos | 15.600 | 15.300 |
Benefícios previdenciários e assistenciais | 132.000 | 120.000 |
Uso de bens e serviços e consumo de capital fixo | 20 | 800 |
VPDs financeiras | ||
Transferências e delegações concedidas | 1.400 | |
Desvalorização e perda de ativos e Incorporação de passivos | 200 | |
Tributos e contribuições | 50 | |
Custo das mercadorias e produtos vendidos e serviços prestados | ||
Outras VPDs Provisões matemáticas | 24.000.000 | 14.000.000 |
Total das VPDs (II) | 24.149.220 | 14.136.150 |
Resultado Patrimonial do Período (III) = (I) − (II) | −23.991.620 | −14.000.350 |
Considerando que referido Instituto de Previdência adota as normas e procedimentos ditados pelo Manual de Contabilidade Aplicada ao Setor Público (MCASP), na DVP,
as receitas e despesas são tratadas no conceito orçamentário e incluem as mutações ativas e passivas para compensar as despesas e as receitas orçamentárias que não provocam modificações no patrimônio líquido.
para apurar o valor do Patrimônio Líquido do Exercício, o Resultado Patrimonial apurado deve ser complementado com os fatos não orçamentários, denominados acréscimos e decréscimos patrimoniais.
o valor de R$ 52.000,00 referente às Contribuições sociais exclui as contas intraorçamentárias, para atendimento às regras de consolidação das demonstrações contábeis.
a despesa com depreciação reconhecida no exercício de 2020 é maior que R$ 100,00.
a principal causa dos déficits patrimoniais apurados decorre do passivo apurado em cálculo atuarial.
De acordo com o Manual de Contabilidade Aplicado ao Setor Público sobre as notas explicativas, podem-se verificar na sua estrutura algumas informações gerais, EXCETO:
Natureza das operações.
Natureza jurídica da entidade.
Natureza patrimonial e histórica da entidade.
Principais atividades da entidade.
Declaração de conformidade com a legislação e com as normas de contabilidade aplicáveis.
Um ingresso de recursos financeiros é considerado receita, ainda que seu impacto sobre a situação líquida patrimonia seja nulo.
Certo
Errado
O Manual de Contabilidade Aplicada ao Setor Público (MCASP) constitui o instrumento que harmoniza e padroniza a Contabilidade Aplicada ao Setor Público (CASP) no âmbito da Federação Brasileira, estabelecendo as bases para a consolidação das contas nacionais. No que se refere-se aos registros orçamentários NÃO são base para elaboração do:
Relatório de Gestão Fiscal (RGF).
Balanço financeiro.
Balanço Orçamentário.
Relatório de Resumido de Execução Orçamentaria (RREO).
Demonstrativo da Execução da Despesa Pública.
O Manual de Contabilidade Aplicado ao Setor Público definiu que o passivo deve ser reconhecido quando satisfizer a definição de passivo e
houver contrato entre o credor e o entre público nos moldes estabelecidos em lei.
houver empenho da despesa, aprovado nos termos da lei pelo poder executivo.
puder ser mensurado de maneira que observe as características qualitativas, levando em consideração as restrições sobre a informação contábil.
caracterizar o ato emanado de autoridade competente, que cria para o Estado obrigação de pagamento pendente ou não de implemento de condição.
puder ser classificado como circulante e quando corresponder a valores exigíveis até doze meses após a data das demonstrações contábeis.
Como consta no Manual de Contabilidade Aplicada ao Setor Público (MCASP, 2018), a despesa orçamentária é toda transação que depende de autorização legislativa, na forma de consignação de dotação orçamentária, para ser efetivada.
Com relação às despesas orçamentárias, assinale a alternativa correta.
Classificam-se como despesas correntes aquelas que contribuem, diretamente, para a formação ou aquisição de um bem de capital.
Encargos sociais e contribuições recolhidas pelo ente público às entidades de previdência são despesas correntes.
Pagamento de juros, comissões e outros encargos de operações de crédito internas e externas contratadas, bem como da dívida pública mobiliária são despesas de capital.
As despesas de capital são aquelas que não contribuem, diretamente, para a formação ou aquisição de um bem de capital.
A respeito dos elementos ativo, passivo e patrimônio líquido, analise os itens a seguir:
I – No patrimônio líquido, deve ser evidenciado o resultado do período segregado dos resultados acumulados de períodos anteriores.
II – A falta de prazo de extinção de uma obrigação não impede que se origine um passivo.
III – No Balanço Patrimonial, o ativo é classificado em ativo financeiro e ativo permanente.
Dos itens acima:
Apenas o item II está correto.
Todos os itens estão corretos.
Apenas os itens II e III estão corretos.
Apenas os itens I e III estão corretos.
Todos os itens estão incorretos.



