







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
No encerramento de 2003, o valor inscrito em restos a pagar não-processado teria de ser classificado como receita extraorçamentária no balanço financeiro, sob o título restos a pagar, para compensar a sua inclusão na despesa orçamentária.
As contas que registram a execução dos restos a pagar pertencem ao sistema patrimonial.
As despesas relativas a exercícios já encerrados dependerão da existência de crédito especificado na lei orçamentária ou em crédito adicional. De acordo com a norma geral brasileira, somente são passíveis de enquadramento as despesas de exercícios encerrados, para as quais o orçamento respectivo consignava crédito próprio, com saldo suficiente para atendê-las, que não tenham sido processado na época própria, desconsiderando totalmente os restos a pagar com prescrição interrompida e os compromissos reconhecidos após o encerramento do exercício correspondente.
Em se tratando de restos a pagar, a prescrição relativa ao direito do credor ocorre em 31 de dezembro do ano subseqüente ao que o credor habilitou-se ao recebimento do que lhe é devido.
Despesas cujo empenho se encontra em execução, em fase precedente à verificação do direito adquirido pelo credor, no encerramento do exercício, constituem, segundo a Lei no 4.320/64,
Restos a pagar não processados.
Restos a pagar processados.
Empenhos anulados.
Dívida ativa.
Credores diversos.
O cancelamento de Restos a Pagar (obrigações) poderá ser restabelecido por meio
da execução extra-orçamentária.
das variações passivas independentes da execução orçamentária.
da simples reinscrição da dívida.
da execução orçamentária.
da compensação da dívida.
Despesas empenhadas, com prestação de serviço ou de entrega de material, no encerramento do exercício, devem ser consideradas
restos a receber.
restos a pagar não processados.
empenhos anulados.
estorno da obrigação.
restos a pagar processados.
Não podem ser pagos os compromissos reconhecidos após o encerramento do exercício correspondente, ainda que tenha sido prevista a dotação orçamentária própria ou tenha sido deixado saldo no exercício respectivo.
Restos a Pagar são
resíduos ativos, pendentes ou não de implemento de condição.
compromissos assumidos durante um mandato e não atendidos.
valores empenhados e não pagos até o final do exercício.
valores empenhados e não processados exclusivamente.
valores não liquidados.
Os restos a pagar processados do exercício somaram
10
15
20
25
30
Os restos a pagar não processados, caracterizam-se por não terem sido objeto de
protocolização.
licitação.
liquidação.
anulação de empenho.
ordenação de pagamento quando empenhadas.
Inscreve-se como Restos a Pagar a parcela da diferença entre a despesa
fixada e paga.
empenhada e paga.
fixada e liquidada.
autorizada e paga.
empenhada e liquidada.
Observando a indagação em seguida exposta, assinale V, se verdadeira a afirmação, e F, se falsa a afirmação, optando, ao final, pela opção correspondente. Sobre as despesas assumidas por entes federativos em dado exercício financeiro, é correto afirmar que:
Sobre as despesas assumidas por entes federativos em dado exercício financeiro, é correto afirmar que:
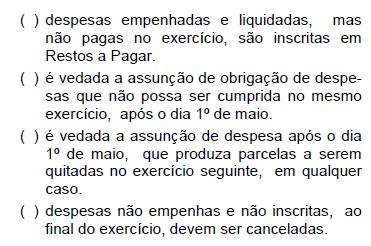
V, V, V, V
V, F, F, V
V, V, F, V
V, V, V, F
V, F, F, F
As Despesas Públicas empenhadas e não pagas no prazo legal denominam-se:
Restos a Pagar
Dívida Ativa
Despesas Pendentes
Despesas Complementares
Despesas Orçamentárias
Objetivam a utilização da dotação específica e no exercício em que a despesa foi fixada, quão não possa, de pronto, ser atendida por dotação específica do exercício seguinte, uma vez nela não contemplada
os créditos especiais reabertos.
os créditos extraordinários reabertos.
os créditos transferidos do exercício anterior.
os restos a pagar processados.
os restos a pagar não processados.
O total dos restos a pagar apurados no encerramento do exercício foi de:
10
20
30
40
50
O valor dos restos a pagar não processados foi de:
10
20
30
40
50
Os restos a pagar não processados no exercício foram
40
35
30
25
20
Se a despesa fixada no exercício foi $ 100, já deduzidas anulações de $ 5, e em 31 de dezembro apresentou economia orçamentária de $ 15, despesa protocolizada de 10, liquidada de $ 70 e a paga $ 50; os restos a pagar processados e os restos a pagar não processados foram, respectivamente:
25 e 15
20 e 15
20 e 20
15 e 15
15 e 20



