







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considerando-se que o ente tenha empenhado a totalidade das dotações, poderão ainda ser inscritos em restos a pagar, desde que atendidos os requisito legais para tanto, R$ 25 milhões.
O valor da inscrição de restos a pagar não processados no período foi, em milhares de R$,
2.000,00
5.000,00
10.000,00
15.000,00
25.000,00
Os restos a pagar, excluídos os serviços da dívida, devem ser registrados por exercício e por credor, e farão parte da dívida fundada.
Considere as seguintes informações extraídas do Balancete da Prefeitura Modelo, em 31/12/20x8, último ano do mandato do atual prefeito, com valores em reais:
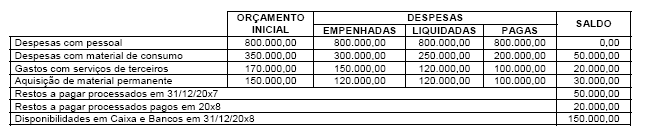
Considerando que não existia saldo inicial de Restos a pagar não-processados no exercício de 20x8 e visando a adequar o encerramento do exercício de 20x8, em atendimento ao disposto na Lei nº 4.320/64 e Lei Complementar nº 101/00, em 31/12/20x8 os saldos de Restos a pagar processados e não-processados serão, respectivamente
R$ 90.000,00 e R$ 30.000,00
R$ 90.000,00 e R$ 80.000,00
R$ 120.000,00 e R$ 30.000,00
R$ 120.000,00 e R$ 80.000,00
R$ 80.000,00 e R$ 90.000,00
Caso a administração pública assine contrato com um laboratório para o fornecimento de vacinas contra a paralisia infantil e, ao final do exercício, ainda não se saiba o número exato de crianças que serão vacinadas, tal despesa será inscrita em restos a pagar não-processados.
A legislação orçamentária dispõe que os restos a pagar são despesas empenhadas pela administração pública, mas não pagas até o dia 10 de outubro de cada exercício financeiro.
Em 20/11/X8, a Prefeitura Z empenhou despesa com material de consumo no valor de R$ 2.000,00, com prazo de entrega de 30 dias. Como, até o final do exercício, não havia recebido a mercadoria, decidiu anular o empenho e não inscrevê-lo em Restos a Pagar. Todavia, no início do exercício seguinte, o gestor aceitou a entrega da mercadoria. Neste caso, o ordenador de despesa deveria
solicitar a reversão do registro da anulação da despesa ao setor de contabilidade.
solicitar a inscrição de restos a pagar de exercícios anteriores e, posterior, pagamento ao credor.
empenhar despesa com material de consumo e, posteriormente, solicitar o pagamento ao credor.
empenhar despesa de exercícios anteriores no orçamento corrente e, posteriormente, solicitar o pagamento ao credor.
solicitar o pagamento ao credor e, posteriormente, empenhar despesa de exercícios anteriores no orçamento de capital.
No balanço orçamentário, os restos a pagar são computados como despesa orçamentária, mas, no balanço financeiro, são incluídos como receita extraorçamentária.
Na disponibilidade de caixa, que permite ao governante a inscrição em restos a pagar de despesa contraída no último ano de seu mandato, são considerados os encargos e as despesas que devam ser pagos até o final do exercício.
O valor de restos a pagar não processados/2008 será de R$ 10.000,00.
A inscrição em restos a pagar de despesas, ainda que não liquidadas, deve ser efetuada, por serem de competência do exercício, quando, prestado o serviço ou entregue o material até 31 de dezembro, ainda se esteja verificando o direito do credor, ou, então, o prazo para o cumprimento da obrigação assumida pelo credor estiver vigendo.
As operações de crédito e as inscrições em restos a pagar deverão ser escrituradas de modo a evidenciar o montante e a variação da dívida pública no período, detalhando, pelo menos, a natureza e o tipo de credor.
De acordo com a sua natureza, os restos a pagar podem ser classificados como
ordinários e extraordinários.
orçamentários e extra-orçamentários.
processados e não processados.
correntes e de capital.
ativos e passivos.
Com relação aos restos a pagar e à técnica de realização de despesa pública, assinale a opção correta.
O pagamento da despesa prescinde da sua regular liquidação.
Para as despesas vinculadas ao sistema de parcelamento, será realizado o empenho estimativo, em que o valor exato de cada parcela e do montante geral possa ser conhecido a priori, como, por exemplo, a locação de um equipamento a valor fixo mensal, durante um semestre.
Os empenhos que correm por conta de créditos com vigência plurianual que não tenham sido liquidados somente serão computados como restos a pagar no último ano de vigência do crédito.
Para as despesas com o consumo de energia elétrica para determinado período, em regra, é realizado o empenho ordinário.
Os restos a pagar de despesas processadas são os decorrentes de contratos em execução, cujas despesas ainda não foram liquidadas e para as quais não existe o direito líquido e certo do credor.
No primeiro exercício financeiro da Prefeitura Municipal de Feliz, com base na Lei Orçamentária Anual − LOA, a previsão de receita foi de R$ 3.000.000,00 e a fixação de despesa corrente R$ 2.500.000,00 e de despesa de capital R$ 500.000,00.
Durante o exercício financeiro, ocorreram os seguintes eventos:
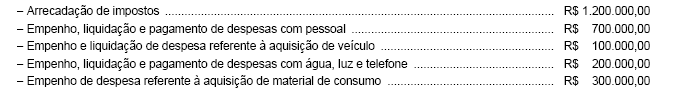
Com base nas informações, o saldo de disponibilidades em caixa e bancos e o total de restos a pagar serão, respectivamente:
R$ 300.000,00 e R$ 300.000,00
R$ 300.000,00 e R$ 400.000,00
R$ 400.000,00 e R$ 300.000,00
R$ 400.000,00 e R$ 400.000,00
R$ 200.000,00 e R$ 200.000,00
Na sua origem, a rubrica Restos a Pagar destinava-se a compatibilizar o término do exercício financeiro com a continuidade da Administração Pública. Com o passar do tempo, os valores contabilizados nessa rubrica passaram a ser mal utilizados e se tornaram um poderoso instrumento de rolagem de dívidas, prática esta legalmente proibida no âmbito da gestão fiscal pública.
Com a proibição da rolagem de dívidas, no último ano de mandato eletivo, por meio dessa rubrica contábil, em regra esses registros contábeis devem obedecer ao regime de
caixa.
competência.
individualização de responsabilidade.
outras despesas de pessoal.
Se R$ 40.000,00 foram inscritos em restos a pagar, então esse valor foi computado na receita extraorçamentária para compensar sua inclusão na despesa orçamentária.
Os restos a pagar de R$ 180.000,00 inscritos no exercício foram computados como despesa extraorçamentária para compensar sua inclusão na despesa orçamentária.



