







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Por determinação legal, os restos a pagar, que constituem dívida flutuante, devem ser registrados de modo a evidenciar três critérios de classificação: por exercício, por credor e diferençando-se a condição de despesas em processadas e não-processadas.
O valor de R$ 1.328.000,00, correspondente à diferença entre o valor liquidado e o valor pago da despesa de código 339036, deve ser registrado em restos a pagar processados, que, caso não venham a ser pagos até 31/12/2008, deverão ser cancelados.
É considerada de competência do exercício a despesa empenhada e não liquidada quando o serviço contratado tiver sido prestado até 31 de dezembro do exercício, embora o prazo estabelecido tenha previsto a sua conclusão até 15 de janeiro do exercício subseqüente.
De acordo com a Lei Federal n° 4.320 de 17 de março de 1964, as despesas empenhadas, mas não pagas até o dia 31 de dezembro, são definidas como
O volume expressivo de restos a pagar não-processados inscritos ou revalidados em determinado exercício financeiro compromete a programação financeira e o planejamento governamental nos exercícios seguintes.
De acordo com a Lei Federal n° 4.320 de 17 de março de 1964, o Passivo Financeiro compreende os compromissos exigíveis, provenientes de operações que devam ser pagas independentemente de autorização orçamentária, tais como
Os restos a pagar de um determinado exercício
decorrem da adoção, pela contabilidade pública, do princípio de competência para as receitas e de caixa para as despesas.
podem ser processados ou não processados, dependendo de ter ocorrido a respectiva liquidação.
figuram como despesa extra-orçamentária no Balanço Financeiro desse exercício.
devem ser pagos até o final do exercício seguinte, sob pena de prescrição do direito do credor.
não podem, em hipótese nenhuma, ser superiores a 10% do total da despesa fixada no orçamento.
Os restos a pagar relativos ao exercício anterior pagos no exercício financeiro mostrado na tabela estão contemplados na despesa orçamentária.
O relatório de gestão fiscal de um ente público, no demonstrativo de restos a pagar, deve evidenciar as despesas liquidadas e as despesas empenhadas, mas não liquidadas. Destas, uma parte será inscrita até o limite do saldo da disponibilidade de caixa, e a outra parte não será inscrita, por insuficiência da disponibilidade de caixa, sendo cancelados os respectivos empenhos.
De acordo com a Lei 4.320/64 são considerados restos a pagar as despesas:
licitadas e não empenhadas dentro do exercício financeiro
licitadas e não pagas dentro do exercício financeiro
empenhadas e não liquidadas dentro do exercício financeiro
empenhadas e não pagas dentro do exercício financeiro
liquidadas e não pagas dentro do exercício financeiro
Os Restos a Pagar constituem:
As despesas de compromissos gerados em exercícios anteriores, sendo pagas a conta do próprio orçamento vigente;
Os compromissos decorrentes de obrigação de pagamento criada em virtude de lei e reconhecidos após o encerramento do exercício;
As despesas empenhadas e não pagas até 31 de dezembro, inscritas contabilmente como obrigações a pagar no exercício subseqüente;
A prescrição de dívidas que dependam de requerimento.
Findo o exercício de 2006, qual o montante de Restos a Pagar Não-Processados?
43.000
41.000
5.000
3.000
2.000
no sistema orçamentário, e demonstrados no balanço orçamentário
nos sistemas orçamentário e financeiro e evidenciado na demonstração das variações patrimoniais
no sistema patrimonial e demonstrado no sistema patrimonial
nos sistemas orçamentário e financeiro e demonstrados nos balanços financeiro e patrimonial
no sistema financeiro, e demonstrados em todos os balanços
Numere a COLUNA II de acordo com a COLUNA I, associando corretamente os registros contábeis relacionados com os restos a pagar, com exemplos hipotéticos de lançamentos contábeis relacionados a esses fatos.
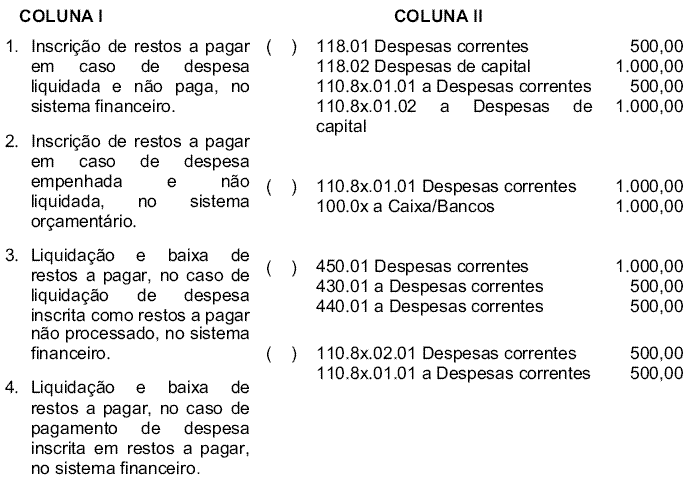
Assinale a alternativa que apresenta a seqüência de números CORRETA.
(4) (2) (1) (3)
(3) (1) (4) (2)
(2) (3) (4) (1)
(1) (4) (2) (3)
Quando a Secretaria do Tesouro Nacional (STN) informa, nos relatórios resumidos da execução orçamentária, que se considera como execução orçamentária da despesa a ocorrência do estágio da liquidação, isso significa que somente parte dos valores inscritos em restos a pagar é computada no resultado do exercício que está sendo encerrado, como divulgado pela STN.
Com base nos dados, exclusivamente, do Balancete a seguir descrito, responda às questões 32 e 33.
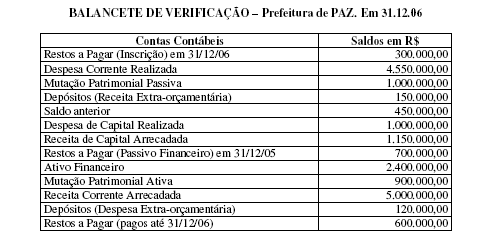
O saldo de restos a pagar, a ser incluído no Balanço Patrimonial em 31/12/06, é:
R$ 400.000,00.
R$ 600.000,00.
R$ 1.000.000,00.
R$ 1.300.000,00.
ajustar o balanço patrimonial.
compensar sua inclusão na ativo compensado.
equilibrar o resultado independentemente da execução orçamentária.
compensar sua inclusão na despesa orçamentária.
evitar uma insubsistência passiva.



