







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Para fins de elaboração do Balanço Financeiro de uma entidade pública, assinale a alternativa que evidencia o efeito líquido no caixa da entidade, sabendo-se que: I – a despesa empenhada no ano de 2.001 foi de $200,00; II – a despesa não paga e inscrita em restos a pagar no ano de 2.001 foi de $30,00; III – houve o pagamento em 2.001, da despesa inscrita em restos a pagar no ano de 2.000, no valor de $20,00; e IV – não houve cancelamento das inscrições em restos a pagar.
Redução de 150.
Redução de 170.
Redução de 190.
Redução de 210.
Redução de 250.
Analise os dados abaixo:
Despesa Fixada - R$ 500
Despesa Empenhada - R$ 500
Despesa Liquidada - R$ 350
Despesa Paga - R$ 120
O valor de Restos a Pagar:
Processados é de R$ 230,00;
Processados é de R$ 150,00;
Não Processados é R$ 0,00 (zero);
Não Processados é de R$ 230,00;
Não Processados é de R$ 380,00.
Restos a Pagar são
Despesa Empenhada em 2005.............................. $ 1.600 Despesa Liquidada em 2005.................................. $ 1.200 Despesa Paga em 2005......................................... $ 900
No encerramento do exercício de 2005, o montante de Restos a Pagar Processados (em R$) é
700
300
400
2.100
2.800
Considere os seguintes dados de execução orçamentária e financeira (valores em mil reais):
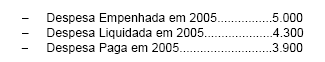
No encerramento do exercício de 2005, Restos a Pagar Processados significaram o valor de
Os restos a pagar são tratados como dívida fundada.
Considere os dados a seguir e indique o único valor correto para os restos a pagar não-processados.

200
100
60
300
40
respeito do controle contábil de restos a pagar é correto afirmar que
os restos a pagar processados são registrados em uma única conta do passivo.
é realizado controle dos restos a pagar por empenho no ativo e passivo compensado.
os restos a pagar não processados figuram no passivo da entidade em contas separadas para as despesas correntes e despesas de capital.
o cancelamento de restos a pagar não processados não provoca alteração na situação patrimonial do ente público.
o pagamento de restos a pagar processados não implica na realização de controle no passivo compensado.
O pagamento de despesas pelas modalidades restos a pagar e despesas de exercícios anteriores é sempre considerado extra-orçamentário.
Considere as assertivas:
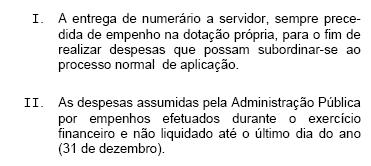
Tais situações dizem respeito, respectivamente,
O pagamento de despesas inscritas em restos a pagar é automático, tal como ocorre com o pagamento de qualquer despesa pública, exigindo-se, apenas, a verificação do empenho e da liquidação, independentemente de requerimento do credor. Após o cancelamento da inscrição da despesa como restos a pagar, a reclamação acerca do pagamento poderá ser atendida mediante reinscrição do empenho em restos a pagar, apenas ao final do exercício financeiro em que ocorrer a solicitação do pagamento.
Quanto à conta restos a pagar, é correto afirmar:
Restos a pagar ou resíduos passivos são despesas empenhadas, liquidadas ou não, mas ainda não pagas na data do encerramento do exercício financeiro
Restos a pagar ou resíduos passivos são despesas empenhadas, liquidadas ou não, pagas até a data do encerramento do exercício financeiro
Restos a pagar ou resíduos passivos são receitas empenhadas, liquidadas ou não, mas ainda não recebidas na data do encerramento do exercício financeiro.
Restos a pagar ou resíduos ativos são despesas empenhadas, liquidadas e quitadas até a data do encerramento do exercício financeiro.
Restos a pagar ou resíduos passivos são despesas empenhadas, não-processadas, liquidadas ou não, e pagas na data do encerramento do exercício financeiro
O lançamento contábil no sistema orçamentário:
D - Receita realizada
C - Receita a realizar
é decorrente da seguinte operação:
previsão de receita.
cobrança da dívida ativa.
lançamento da receita.
liberação de recursos financeiros.
inscrição da dívida ativa.
Os restos a pagar não processados devem ser classificados como despesa
liquidada e não paga.
empenhada em execução e não paga.
executada, com comprovação dos serviços realizados e não paga.
realizada com despacho de "pague-se".
cujo direito do credor já foi verificado e não paga.
O montante de despesas empenhadas no exercício e NÃO pagas até 31 de dezembro é denominada
gastos líquidos.
despesas liquidadas.
gastos efetivados.
despesas ativadas.
restos a pagar.
Considere que um ordenador de despesa tenha autorizado a inscrição, em restos a pagar, de despesa que não tenha sido previamente empenhada. Nessa situação, esse ordenador cometeu crime comum.
Considere que uma despesa referente à compra de um veículo foi empenhada em 2003, sendo o bem entregue pelo fornecedor em 2004. Nesse caso, no ano de 2004, a referida despesa deve ser tratada como despesa de exercício anterior.
No encerramento do exercício, despesas empenhadas, ainda pendentes de prestação de serviço ou entrega de material, devem ser consideradas
Receitas do exercício.
Restos a pagar processados.
Empenhos cancelados.
Empenhos anulados.
Restos a pagar não processados.
Com relação aos Restos a Pagar, é correto afirmar que:
são considerados processados os restos a pagar referentes a empenhos de contratos e convênios em plena execução para os quais não existe ainda o direito líquido e certo do credor;
podem configurar-se como dívidas de curto ou longo prazo;
de acordo com o Decreto Federal nº 93.872/86, é permitida, em condições excepcionais, a reinscrição de restos a pagar;
a Lei Complementar nº 101/2000 limitou toda a inscrição de RP ao total da disponibilidade de caixa existente;
o Decreto Federal nº 93.872/86 limitou ao exercício financeiro subseqüente a validade dos restos a pagar inscrito no exercício, período no qual o credor deverá habilitar-se ao recebimento que lhe é devido.



