







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
no sistema orçamentário, e demonstrados no balanço orçamentário
nos sistemas orçamentário e financeiro e evidenciado na demonstração das variações patrimoniais
no sistema patrimonial e demonstrado no sistema patrimonial
nos sistemas orçamentário e financeiro e demonstrados nos balanços financeiro e patrimonial
no sistema financeiro, e demonstrados em todos os balanços
É um exemplo de despesa extra-orçamentária:
aluguéis pagos pelo ente público.
inversões financeiras.
pagamento de restos a pagar.
transferências para assistência e previdência social.
amortização da dívida pública.
A dívida flutuante, conforme a lei 4.320/64, compreende:
restos a pagar; serviço da dívida a pagar e operações de crédito
restos a pagar; serviço da dívida; depósitos e débitos de tesouraria
restos a pagar; dívida ativa e débitos de tesouraria
restos a pagar; serviço da dívida; depósitos e dívida ativa
Todas as afirmativas estão corretas, EXCETO:
Os restos a pagar lançados como despesa extra-orçamentária representam o montante financeiro pago durante o exercício.
Os restos a pagar de despesas não processadas correspondem à despesa extra-orçamentária que passou unicamente pelo estágio do empenho.
Despesa extra-orçamentária é aquela paga à margem da lei orçamentária e, por-tanto, independente de autorização legislativa.
No Balanço Financeiro, a parcela relativa a despesa extra-orçamentária é com-posta da movimentação financeira, correspondente a restos a pagar, serviço da dívida a pagar, depósitos e outras operações.
De acordo com as informações abaixo, o valor a ser inscrito em Restos a Pagar Não Processados é:
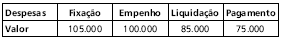
5.000.
25.000.
10.000.
15.000.
30.000.
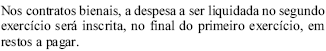
Os restos a pagar compreendem:
despesas não empenhadas por falta de previsão orçamentária;
despesas empenhadas pendentes de pagamento na data do encerramento do exercício;
dívidas a pagar a longo prazo;
obrigações a pagar decorrentes de sentenças judiciais;
compromissos previstos no orçamento do exercício do efetivo pagamento.
As despesas orçamentárias empenhadas e não pagas até o último dia do ano financeiro são denominadas
despesas de exercícios anteriores.
débitos de tesouraria.
resíduos ativos.
restos a pagar.
despesas não processadas.
Consideram-se como Restos a Pagar
Restos a pagar com inscrição interrompida são despesas empenhadas e não pagas até 31 de dezembro do exercício correspondente
em que o credor já tenha cumprido suas obrigações contratuais.
que dependem, ainda, da prestação de serviços ou de entrega do material por parte do credor.
que ainda não tenham sido liquidadas.
que não tenham sido pagas até o final do exercício seguinte.
cujo fato gerador ainda esteja pendente de condição resolutória.
Quando os restos a pagar forem reprocessados, deverão ser classificados como:
Receita orçamentária.
Despesa orçamentária.
Receita extra-orçamentária.
Despesa extra-orçamentária.
Despesa extraordinária
Os Restos a Pagar decorrem do
Com relação a RESTOS A PAGAR, indique a alternativa FALSA:
São despesas empenhadas e não pagas até 31 de dezembro.
A inscrição de restos a pagar tem validade por um ano; conforme Decreto 93.872/86.
O pagamento de restos a pagar depende da liquidação da despesa inscrita à conta desse título.
Os saldos a pagar oriundos de depósitos efetuados por terceiros representam restos a pagar.
São despesas liquidadas e não pagas até 31 de dezembro.
São restos a pagar as despesas empenhadas e não-pagas até 31 de dezembro, distinguindo-se as despesas processadas das não-processadas, respectivamente, despesas liquidadas e não-liquidadas.
Com relação aos Restos a Pagar, é correto afirmar:
Compõem a dívida fundada do Ente, subdivididas em processadas e não processadas.
Compõem a dívida consolidada do Ente, subdivididas em processadas e não processadas.
Quando processados, referem-se aos compromissos empenhados, porém não liquidados no exercício.
Quando não processados, referem-se aos compromissos não empenhados no exercício.
Os processados, assim como os não processados, compõem a dívida flutuante do Ente.
Para fins de elaboração do Balanço Financeiro de uma entidade pública, assinale a alternativa que evidencia o efeito líquido no caixa da entidade, sabendo-se que: I – a despesa empenhada no ano de 2.001 foi de $200,00; II – a despesa não paga e inscrita em restos a pagar no ano de 2.001 foi de $30,00; III – houve o pagamento em 2.001, da despesa inscrita em restos a pagar no ano de 2.000, no valor de $20,00; e IV – não houve cancelamento das inscrições em restos a pagar.
Redução de 150.
Redução de 170.
Redução de 190.
Redução de 210.
Redução de 250.
Analise os dados abaixo:
Despesa Fixada - R$ 500
Despesa Empenhada - R$ 500
Despesa Liquidada - R$ 350
Despesa Paga - R$ 120
O valor de Restos a Pagar:
Processados é de R$ 230,00;
Processados é de R$ 150,00;
Não Processados é R$ 0,00 (zero);
Não Processados é de R$ 230,00;
Não Processados é de R$ 380,00.
Restos a Pagar são
Despesa Empenhada em 2005.............................. $ 1.600 Despesa Liquidada em 2005.................................. $ 1.200 Despesa Paga em 2005......................................... $ 900
No encerramento do exercício de 2005, o montante de Restos a Pagar Processados (em R$) é
700
300
400
2.100
2.800



