







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Os restos a pagar processados do exercício somaram
10
15
20
25
30
Os restos a pagar não processados, caracterizam-se por não terem sido objeto de
protocolização.
licitação.
liquidação.
anulação de empenho.
ordenação de pagamento quando empenhadas.
Inscreve-se como Restos a Pagar a parcela da diferença entre a despesa
fixada e paga.
empenhada e paga.
fixada e liquidada.
autorizada e paga.
empenhada e liquidada.
Observando a indagação em seguida exposta, assinale V, se verdadeira a afirmação, e F, se falsa a afirmação, optando, ao final, pela opção correspondente. Sobre as despesas assumidas por entes federativos em dado exercício financeiro, é correto afirmar que:
Sobre as despesas assumidas por entes federativos em dado exercício financeiro, é correto afirmar que:
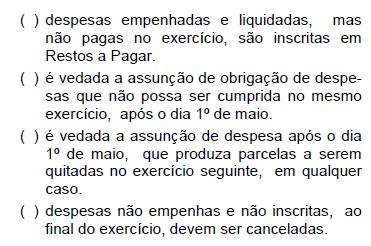
V, V, V, V
V, F, F, V
V, V, F, V
V, V, V, F
V, F, F, F
As Despesas Públicas empenhadas e não pagas no prazo legal denominam-se:
Restos a Pagar
Dívida Ativa
Despesas Pendentes
Despesas Complementares
Despesas Orçamentárias
Objetivam a utilização da dotação específica e no exercício em que a despesa foi fixada, quão não possa, de pronto, ser atendida por dotação específica do exercício seguinte, uma vez nela não contemplada
os créditos especiais reabertos.
os créditos extraordinários reabertos.
os créditos transferidos do exercício anterior.
os restos a pagar processados.
os restos a pagar não processados.
O total dos restos a pagar apurados no encerramento do exercício foi de:
10
20
30
40
50
O valor dos restos a pagar não processados foi de:
10
20
30
40
50
Os restos a pagar não processados no exercício foram
40
35
30
25
20
Se a despesa fixada no exercício foi $ 100, já deduzidas anulações de $ 5, e em 31 de dezembro apresentou economia orçamentária de $ 15, despesa protocolizada de 10, liquidada de $ 70 e a paga $ 50; os restos a pagar processados e os restos a pagar não processados foram, respectivamente:
25 e 15
20 e 15
20 e 20
15 e 15
15 e 20
autorizar a inscrição em restos a pagar, de despesa que não tenha sido previamente empenhada.
deixar de promover o cancelamento do montante de restos a pagar inscrito em valor superior ao permitido em lei.
A apropriação da liquidação de restos a pagar utiliza-se de eventos da classe 63.
De acordo com o § 4º do art. 105 da Lei nº 4.320/64, o Passivo Permanente compreende a dívida fundada e outras que dependam de autorização legislativa para amortização ou resgate. Assinale, entre as opções a seguir, a que não indica um componente do Passivo Permanente.
Dívida interna em títulos.
Dívida interna por contrato.
Restos a Pagar inscritos.
Dívida externa em títulos.
Dívida externa por contrato.
O cancelamento de restos a pagar é parte integrante da apuração do resultado denominada:
insubsistência ativa
superveniência ativa
insubsistência passiva
superveniência passiva
deixar de ordenar, de autorizar ou de promover o cancelamento do montante de restos a pagar inscrito em valor superior ao permitido em lei.
No Balanço Financeiro, o pagamento de Restos a Pagar é contabilizado como
O art. 35 da Lei nº 4.320/64 consagrou, para a contabilidade pública, o regime misto, estabelecendo o regime de competência para a despesa e o de caixa para a receita. Todavia, constituem exceções a esse regime
a aquisição de bens de capital e o recebimento de doações
os restos a pagar não processados e a inscrição da dívida ativa
os restos a pagar não processados e o recebimento da dívida ativa
os restos a pagar processados e a inscrição da dívida ativa
os restos a pagar processados e o recebimento da dívida ativa



