







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Os Restos a Pagar, que integram os demonstrativos do Relatório Resumido da Execução Orçamentária, devem ser detalhados com os:
valores inscritos, os pagamentos realizados e o montante a pagar.
valores inscritos, os pagamentos a realizar e o montante a pagar.
valores inscritos e os pagamentos a realizar, apenas.
pagamentos a realizar e o montante a pagar, apenas.
valores inscritos e o montante a pagar, apenas.
Do empenho estimativo de R$ 10.000,00, emitido em janeiro de 2010 para o atendimento de despesas com telefonia celular, foram liquidados e pagos, durante o ano, R$ 6.000,00 e R$ 4.000,00, respectivamente. Nessa situação, no encerramento do exercício financeiro de 2010, deve ter sido inscrito em restos a pagar processados e não processados o valor total de R$ 6.000,00
Todos os empenhos que, ao final do exercício financeiro, não forem liquidados, deverão ser cancelados para que seja evitada a sua inscrição em restos a pagar.
O gestor público que receba, em 2011, requerimento de funcionário relativo a compromisso ocorrido após o encerramento do exercício financeiro poderá reconhecê-lo, desde que seu valor tenha sido inscrito em restos a pagar em 2010.
A respeito da execução do orçamento, assinale a afirmativa correta.
Provisão e sub-repasse representam a reserva de recursos para desembolso futuro e reembolso de recursos orçamentários.
Descentralização interna (provisão) e externa (destaque) são dois tipos de operações descentralizadoras de crédito.
Saldo de restos a pagar não processados deve permanecer com saldo, posto que o mesmo tem validade de cinco anos.
Descentralização de subsídios é a figura pela qual um órgão libera recursos financeiros para outros órgãos.
Restos a pagar prescritos representam despesas cujo empenho considerado insubsistente foi anulado no encerramento do exercício.
Com a inscrição dos Restos a Pagar Não Processados haverá o registro da conta “Bens a Incorporar” no valor de:
100
200
300
400
700
Considere:
I. Consideram-se restos a pagar as despesas empenhadas mas não pagas dentro do exercício financeiro.
II. A despesa empenhada no exercício anterior e paga no exercício seguinte será considerada extraorçamentária no momento do pagamento.
III. A despesa empenhada no exercício anterior e paga no exercício seguinte será considerada orçamentária no momento do pagamento.
Em relação aos Restos a Pagar, está correto o que consta APENAS em
I e II.
I e III.
II e III.
I.
III.
O pagamento das despesas de 2010 inscritas em restos a pagar processados dependerá do requerimento da empresa fornecedora do material ou serviço, o que dará origem ao seu processo de reconhecimento da dívida de exercícios anteriores.
O orçamento aprovado para o exercício de 2010 de determinada entidade pública fixou créditos orçamentários para despesas de material de consumo no valor de $ 14.000. Durante o referido exercício foram realizadas as seguintes operações relacionadas com estas despesas, em $:
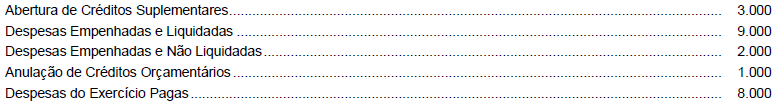
Em 31.12.2010, os valores referentes a economia orçamentária e os restos a pagar foram, respectivamente, em $,
4.000 e 2.000.
3.000 e 1.000.
4.000 e 3.000.
5.000 e 1.000.
5.000 e 3.000.
Os restos a pagar são as despesas empenhadas, pendentes de pagamento na data de encerramento do exercício financeiro, inscritas contabilmente como obrigações a pagar no exercício subsequente.
Em 31/12/X1, a Prefeitura Y possuía as seguintes contas com seus respectivos saldos no Sistema Financeiro:
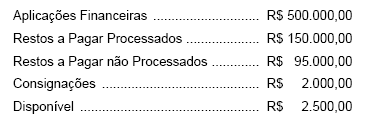
Durante o exercício de X2, ano eleitoral, o município arrecadou receitas no valor de R$ 2.500.000,00. Além disso, no final do exercício apresentava despesas liquidadas e pagas de 2.000.000,00, despesas liquidadas e não pagas de R$ 600.000,00 e despesas empenhadas e não liquidadas de 500.000,00. De acordo com a Lei Complementar no 101/2000, o valor máximo a ser inscrito em Restos a Pagar, em reais, é
100.000,00.
255.500,00.
355.500,00.
600.000,00.
755.500,00.
O cancelamento de restos a pagar e o recebimento de recursos provenientes do ressarcimento ou da restituição de despesas pagas em exercícios anteriores devem ser reconhecidos como receita orçamentária do exercício em que o evento ocorreu.
Em relação às despesas orçamentárias, considere:
I. A nota de empenho indicará o nome do credor, a especificação e a importância da despesa, bem como a dedução desta do saldo da dotação própria.
II. O regime de adiantamento é aplicável para as despesas que não possam subordinar-se ao processo normal de aplicação e, por isso, o empenho prévio é dispensado.
III. A liquidação da despesa consiste no despacho exarado por autoridade competente determinando que a despesa seja paga.
IV. Os Restos a Pagar são despesas empenhadas, mas não pagas até o dia 31 de dezembro, distinguindo-se as processadas das não processadas.
Está correto o que se afirma APENAS em
I e II.
I, II e IV.
I e IV.
II e IV.
III e IV.
A inscrição de despesas em restos a pagar é um mecanismo que permite à administração pública observar o princípio contábil de competência das despesas.
Uma despesa empenhada e que não tenha sido paga até o final de determinado exercício deve ser liquidada, obrigatoriamente, até o final do exercício subsequente.
No dia 31de dezembro do exercício subsequente, os restos a pagar liquidados são cancelados automaticamente.
Os restos a pagar, em sua inscrição, constituem despesa orçamentária e, em seu pagamento, despesa extraorçamentária.
Os restos a pagar processados correspondem a despesas orçamentárias do ano anterior pagas com atraso.
Consideram-se Restos a Pagar de Despesas Processadas aqueles cujo empenho
processou-se até o pagamento.
processou-se até a liquidação, faltando apenas o processamento do pagamento.
foi legalmente emitido, mas depende das fases de liquidação e pagamento.
foi legalmente emitido, mas depende da fase de liquidação.
foi transferido para o exercício posterior como despesa liquidada.



