







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Os restos a pagar, que podem ser classificados como processados e não processados, são contabilizados como
dívida do serviço público.
dívida fundada.
dívida flutuante.
débitos de tesouraria.
serviços da dívida a pagar.
A respeito dos restos a pagar no orçamento público, assinale a opção correta.
A prescrição relativa ao direito do credor ao recebimento de restos a pagar ocorre em dez anos, contados a partir da data de inscrição, independentemente de atos judiciais.
Os restos a pagar são as despesas empenhadas, pendentes de pagamento na data de encerramento do exercício financeiro, inscritas contabilmente como obrigações a pagar no exercício subsequente.
Os restos a pagar de despesas processadas referem-se às despesas cujo empenho, embora legalmente emitido, depende ainda da fase de liquidação.
As despesas com restos a pagar com prescrição interrompida não poderão ser pagas no orçamento subsequente, ainda que o orçamento respectivo tenha consignado crédito próprio, com saldo suficiente para atendê-las.
Os restos a pagar de despesas não processadas correspondem aos restos de despesas cujo empenho tenha sido entregue ao credor, que, por sua vez, já tenha fornecido o material, prestado o serviço ou executado a obra, tendo sido as despesas consideradas liquidadas e aptas ao pagamento.
A respeito da execução do orçamento fiscal e do orçamento da seguridade social, assinale a opção correta.
A execução do orçamento fiscal e do orçamento da seguridade social é realizada em quatro estágios: dotação, empenho, liquidação e pagamento.
Após a suplementação e a liquidação de despesas extraorçamentárias na LOA ocorre o pagamento ao credor pela autoridade competente.
A partir das dotações autorizadas na LOA (dotação inicial mais créditos adicionais), o Congresso Nacional pode autorizar a execução das despesas por meio de empenho.
A liquidação da despesa consiste na verificação do direito adquirido pelo credor junto ao Estado, mediante a comparação entre o que foi contratado e o que foi efetivamente entregue ou realizado.
As despesas empenhadas mas não pagas até 31 de agosto são inscritas em restos a pagar.
Um ministério assinou contrato com instituição privada no exterior para fornecimento de certo bem, mas até o final do exercício financeiro, o referido bem não foi fornecido.
Nesse caso,
os restos a pagar decorrentes dessa despesa serão anulados em trinta de junho do exercício seguinte.
o empenho realizado na ocasião da assinatura do contrato terá que ser cancelado.
a despesa deve ser inscrita em restos a pagar processados.
a inscrição em restos a pagar será automática no encerramento do exercício financeiro.
a despesa poderá ser paga, ainda que os restos a pagar sejam cancelados.
Uma despesa empenhada, mas não liquidada, até o dia 31 de dezembro, poderá ser registrada em restos a pagar em exercício que não o subsequente ao do empenho.
Consideram-se restos a pagar as dívidas não pagas durante o exercício financeiro em que ocorram.
Em relação a Restos a Pagar em Orçamento Público, assinale a alternativa incorreta.
Os restos a pagar não processados são aqueles em que a despesa orçamentária percorreu os estágios de empenho e liquidação, restando pendente apenas o estágio do pagamento.
Os restos a pagar processados são classificados em Destinação Vinculada e Destinação Ordinária.
Se, no momento do pagamento de restos a pagar referente à despesa empenhada pelo valor estimado, o valor real for inferior ao valor inscrito, o saldo existente será transferido para outro resto a pagar de valor real superior ao valor inscrito.
Embora a Lei de Responsabilidade Fiscal não aborde o mérito do que pode ou não ser inscrito em restos a pagar, veda contrair obrigação no último trimestre do mandato do governante sem que exista a respectiva cobertura financeira, eliminando desta forma as heranças fiscais.
Os restos a pagar processados serão inscritos como despesas liquidadas, e os restos a pagar não processados serão inscritos como despesas não liquidadas.
Com base na legislação recente acerca de restos a pagar, assinale a alternativa correta.
A regra geral da validade dos restos a pagar não processados e não liquidados é o final do exercício subsequente ao de sua inscrição.
No caso de despesa de execução direta por órgão ou entidade da União, os restos a pagar permanecem em vigor desde que a execução das despesas se inicie durante a vigência do respectivo Plano Plurianual (PPA).
Na realização de obras, considera-se que seu início corresponda à data da assinatura do contrato.
Os restos a pagar relativos às obras do Programa de Aceleração do Crescimento (PAC) não têm limite de prazo para início de sua execução, mesmo que não processados e não liquidados.
São consideradas processadas as despesas cujos serviços estão em execução, já existindo o direito líquido e certo do credor.
Restos a Pagar não processados são aqueles cujo empenho
foi emitido e o objeto adquirido foi entregue.
foi emitido e o objeto adquirido não foi entregue.
não foi emitido e o objeto adquirido foi entregue.
não foi emitido e o objeto adquirido não foi entregue.
Característica marcante da economia das últimas décadas é o crescente aumento das despesas públicas, situação observada não somente em países nos quais o Estado é o grande agente econômico, mas também nos Estados capitalistas avançados de economia de mercado. Acerca das despesas públicas, assinale a opção correta.
Os direitos de credores de despesas em restos a pagar prescrevem no dia 31 de dezembro do ano subsequente ao da inscrição.
Na atualidade, as despesas de exercícios anteriores referem-se somente à categoria de custeio.
As categorias econômicas da despesa orçamentária incluem as despesas correntes, que compreendem as que contribuem para a concessão de empréstimo, a aquisição de produtos para revenda e a amortização de dívidas.
De acordo com a categoria das despesas por programas, os planos plurianuais funcionam como unidades de integração entre o planejamento e o orçamento, organizados por um conjunto articulado de ações, que seriam os projetos, atividades e operações especiais.
Como estágio da despesa, a liquidação se refere à emissão da ordem de pagamento e ao pagamento propriamente dito.
O valor inscrito em restos a pagar deverá ser cancelado para a elaboração de processo de despesas de exercícios anteriores.
A prática comum na gestão pública brasileira de concentrar liberações financeiras no final do exercício e de produzir grande número de empenhos, com vistas ao aproveitamento dos créditos sem que haja tempo para a efetiva realização da despesa, promove, em grande volume, a inscrição de saldos de empenhos não processados em restos a pagar, fomentando um descompasso entre execução orçamentária e financeira.
As despesas, processadas ou não processadas, empenhadas, mas não pagas até o dia 31 de dezembro podem ser inscritas em restos a pagar.
O valor a ser inscrito em Restos a Pagar Processados é de
$55.000.
$35.000.
$30.000.
$20.000.
$15.000.
Acerca de restos a pagar no âmbito do governo federal, assinale a opção correta.
Não se admite a inscrição de empenho na modalidade estimativa.
A inscrição de restos a pagar não processados é condicionada à indicação do ordenador de despesas.
Quando os restos a pagar forem processados, seu pagamento independerá do recebimento do material ou serviço.
O empenho que não for registrado no exercício financeiro de sua inscrição será classificado como não processado.
Em nenhuma hipótese a validade dos restos a pagar não processados poderá estender-se além de 30 de junho do ano subsequente ao da emissão do empenho.
Considerando os valores apresentados a seguir, informe qual o valor dos restos a pagar não processados.
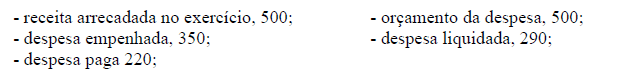
Os restos a pagar processados podem ser cancelados pela administração pública, sob a alegação de oportunidade e conveniência, mesmo após o fornecedor de bens e serviços ter cumprido com a obrigação de entregar e fazer.
Certo
Errado
Em determinado exercício financeiro, as despesas orçamentárias empenhadas foram de R$ 200 milhões, sabendo-se que das despesas empenhadas foram liquidadas despesas no montante de R$ 195 milhões e que não houve nenhuma anulação de despesa empenhada e que foram pagas despesas executadas no exercício no montante de R$ 160 milhões, os restos a pagar inscritos no exercício foram de:
R$ 35 milhões.
R$ 10 milhões.
R$ 5 milhões em processados.
R$ 35 milhões em não processados.
R$ 40 milhões, segregando-se R$ 35 milhões em processados e R$ 5 milhões em não processados.
Uma despesa que for empenhada no exercício financeiro X0, mas não for paga até 31 de dezembro do mesmo ano, terá de ser inscrita em restos a pagar e não poderá ser incluída no balanço patrimonial do exercício financeiro X1, salvo se o pagamento ainda continuar pendente até o final deste exercício.
O valor da despesa com serviços de vigilância inscrito em restos a pagar não deve ser computado como despesa orçamentária do exercício.



