







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Restos a pagar são
acertos decorrentes de revisões de contrato de licitação.
créditos incluídos na Dívida Ativa.
despesas empenhadas, mas não pagas dentro do exercício financeiro.
despesas que não ocorrem o ano todo, como o décimo terceiro de funcionários.
dívidas de prazo superior a um ano.
Os restos a pagar
I. com prescrição interrompida podem ser pagos a conta de despesas de exercícios anteriores, mediante o empenhamento da despesa na respectiva dotação orçamentária.
II. não processados também se enquadram no conceito de despesas de exercícios anteriores, visto que são obrigações resultantes de compromissos gerados em exercício financeiro anterior àquele em que ocorrer o pagamento.
III. com prescrição interrompida podem ser pagos a conta de despesas de exercícios anteriores, mediante o reconhecimento do passivo financeiro, sem onerar o orçamento do exercício em que ocorrer o pagamento.
Está correto o que se afirma APENAS em
Se o dirigente de determinado órgão, durante o último ano de seu mandato, assumir compromissos financeiros que começarão a ser pagos no ano subsequente, tais obrigações contratuais deverão ser inscritas em restos a pagar, independentemente da existência ou da suficiência de disponibilidades financeiras.
Certo
Errado
Em relação à Lei nº 4.320/64 e ao que dispõe sobre o exercício financeiro, analisar os itens abaixo:
-
I - O exercício financeiro não poderá coincidir com o ano civil.
II - Pertencem ao exercício financeiro as receitas nele arrecadadas e as despesas nele legalmente empenhadas.
III - Consideram-se Restos a Pagar as despesas empenhadas, mas não pagas até o dia 31 de dezembro, distinguindo-se as processadas das não processadas.
-
Estão CORRETOS:
Somente os itens I e II.
Somente os itens I e III.
Somente os itens II e III.
Todos os itens.
No que se refere a restos a pagar, é correto afirmar que
os valores inscritos em um exercício que se transferem para outro constituem dívida fundada.
as despesas liquidadas e não pagas constituem obrigação efetiva.
será inscrita como não liquidada a despesa cujo material deveria ter sido entregue antes do encerramento do exercício.
a diferença constitui receita extraorçamentária se a inscrição se der por valor estimado e o valor real a ser pago for maior.
se procederá a um reforço de empenho se o valor real a ser pago for inferior ao valor inscrito.
Conforme a Lei nº 4.320/64, analise as afirmativas abaixo.
I- Consideram-se Restos a Pagar as despesas empenhadas, mas não pagas até o dia 31 de dezembro distinguindo-se as processadas das não processadas. Os empenhos que sorvem a conta de créditos com vigência plurienal, que não tenham sido liquidados, só serão computados como Restos a Pagar no último ano de vigência do crédito.
II- As despesas de exercícios não encerrados, para as quais o orçamento respectivo consignava crédito próprio, com saldo suficiente para atendê-las, que não se tenham processado na época própria, bem como os Restos a Pagar com prescrição interrompida e os compromissos reconhecidos após o encerramento do exercício correspondente poderão ser pagos à conta de dotação específica consignada no orçamento, discriminada por elementos, obedecida, sempre que possível, à ordem cronológica.
III- Reverte à dotação a importância de despesa anulada no exercício financeiro; quando a anulação ocorrer após o encerramento deste considerar-se-á receita do ano em que se efetivar.
IV- Os débitos da Fazenda Pública, de natureza tributária ou não tributária, serão escriturados como despesa do exercício em que forem gastos nas respectivas rubricas orçamentárias.
Com base nas informações acima, indique a alternativa correta.
Estão corretas apenas as afirmativas I, II e III.
Todas as afirmativas estão corretas.
Estão corretas apenas as afirmativas I e III.
Todas as afirmativas estão incorretas.
“Trata‐se de despesas orçamentárias que deixaram de ser pagas num exercício para o serem em outro.”
(Andrade, 2013.)
O conceito apresentado refere‐se a
restos a pagar.
dívida flutuante.
operações de crédito.
débitos de tesouraria.
despesas de exercícios anteriores.
A comprovação, por parte do beneficiário, da observância aos limites das dívidas consolidada e mobiliária, bem como de inscrição em restos a pagar, além da previsão orçamentária de contrapartida, constituem exigências para
lançamento de impostos diretamente arrecadados.
realização de transferência voluntária.
recebimento de transferências constitucionais.
fixação de metas de resultado primário.
pagamento de precatórios judiciais.
A Secretaria da Fazenda do Governo do Estado do Piauí adquiriu uma geladeira. O processamento dessa despesa ocorreu da seguinte forma: empenhamento em 10/12/13; recebimento da geladeira em 30/12/13; pagamento da despesa em 10/01/14. A contabilização da aquisição da geladeira atendeu as normas previstas na Lei nº 4.320/64. Assim, essa despesa foi registrada em 31/12/13 como
dívida fundada.
restos a pagar com prescrição interrompida.
despesas de exercícios anteriores.
restos a pagar não processados.
restos a pagar processados.
Leia atentamente as afirmativas abaixo e assinale a FALSA:
O Poder Executivo exercerá o controle da execução orçamentária, sem prejuízo das atribuições do Tribunal de Contas ou Órgão equivalente.
A escrituração sintética das operações financeiras e patrimoniais será efetuada pelo método das partidas simples.
A dívida fundada compreende os compromissos de exigibilidade superior a doze meses.
Os Restos a Pagar do exercício serão computados na receita extra-orçamentária para compensar sua inclusão na despesa orçamentária.
Determinada entidade do setor público, apresentou a seguinte situação decorrente da execução orçamentária realizada no exercício de 2014:
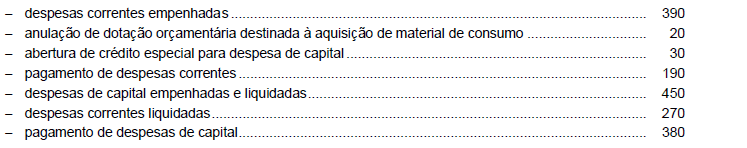
As despesas correntes inscritas em Restos a Pagar NÃO processados e as despesas de capital inscritas em Restos a Pagar processados e m 2014 somam, respectivamente,
O que constitui o primeiro estágio da despesa pública e é de onde se origina o processo de Restos a Pagar?
A rotina de trabalho.
O empenho.
O registro financeiro.
A disparidade.
A transparência.



