




Questões de Concurso sobre Restos a Pagar - RP


Disciplina
Assunto 1
Banca
Instituição
Cargo
Ano
Carreira
Área de formação
Escolaridade
Dificuldade
 
Comentários:
Professores
Alunos
Meus Comentários
Vídeo
 
Minhas questões:
Resolvidas
Não resolvidas
Certas
Erradas
 
Tipo de questão:
Certo e errado
Múltipla escolha
Incluir questões:
Anuladas
Desatualizadas
 
Questões:
Todas as questões
 
Filtro simplificado
 
Questões
Todas as questões
 
849 questões encontradas
Questões por página
20
Mais recentes
 
Com referência à inscrição de despesas em restos a pagar no setor público, afirma-se que é decorrente da aplicação dos seguintes princípios:

A
Unidade e Programação

B
Universalidade e Publicidade.

C
Unidade e Universalidade do Orçamento.

D
Legalidade da Despesa e Anualidade do Orçamento.

E
Competência da Despesa e Exclusividade do Orçamento.
Considerando as ocorrências, o saldo da conta Restos a Pagar é:

A
R$ 80.000,00.

B
R$ 10.000,00.

C
R$ 30.000,00.

D
R$ 40.000,00.

Ao final de um exercício foram obtidas as seguintes informações da execução orçamentária de um ente público:
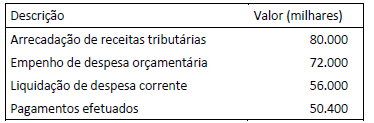
Imagem associada para resolução da questão

Considerando as disposições legais para inscrição em restos a pagar, e sabendo-se que a disponibilidade financeira líquida do ente ao final do exercício era de 20.000, é correto afirmar que:


A
a disponibilidade financeira não afetará a inscrição de restos a pagar;

B
despesas processadas e não processadas serão canceladas;

C
do valor das despesas empenhadas, 1.600 serão cancelados;

D
haverá cancelamento de despesas não processadas no valor de 9.600;

E
o valor total de restos a pagar não processados pode ser inscrito.
Os restos a pagar com prescrição interrompida poderão ser pagos independentemente de reinserção na programação orçamentária.

C
Certo

E
Errado

Considere os dados, a seguir, extraídos das demonstrações contábeis de uma entidade do setor público referentes a 2016:
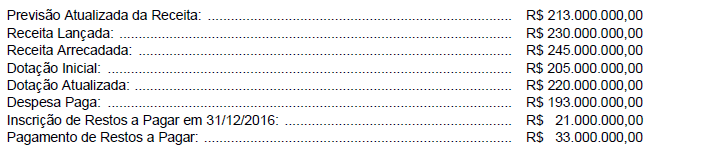
Imagem associada para resolução da questão

Com base nessas informações,


A
a variação no saldo em espécie, evidenciada no Balanço Financeiro referente ao exercício financeiro de 2016, foi positiva em R$ 52.000.000,00.

B
o excesso de arrecadação evidenciado no Balanço Orçamentário referente ao exercício financeiro de 2016, conforme Lei nº 4.320/1964, foi R$ 17.000.000,00.

C
a despesa realizada evidenciada no Balanço Orçamentário referente ao exercício financeiro de 2016, conforme Lei no 4.320/1964, foi R$ 199.000.000,00.

D
a abertura ou a reabertura de créditos adicionais não foram realizadas em 2016.

E
o resultado de execução orçamentária, conforme Lei nº 4.320/1964, evidenciado no Balanço Orçamentário referente ao exercício financeiro de 2016 foi R$ 31.000.000,00.
Com base nessas informações tomadas em conjunto, os restos a pagar processados e não processados de tal entidade pública inscritos em 31/12/2016 foram, respectivamente, em reais,

A
108.500,00 e 38.500,00.

B
70.000,00 e 38.500,00.

C
75.000,00 e 108.500,00.

D
108.500,00 e 75.000,00.

E
38.500,00 e 70.000,00.

O contador da Universidade Federal do Espírito Santo precisa calcular o valor dos Restos a Pagar referentes ao período 2016. Considere as seguintes informações:
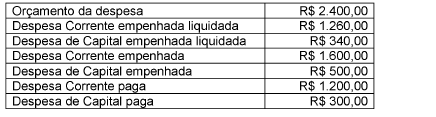
Imagem associada para resolução da questão

Com base nas informações acima, os valores a serem inscritos pelo contador em "Restos a pagar não processados” e em "Restos a pagar processados” são, respectivamente,


A
R$ 500,00 e R$ 100,00

B
R$ 200,00 e R$ 100,00

C
R$ 500,00 e R$ 200,00

D
R$ 400,00 e R$ 200,00

E
R$ 500,00 e R$ 260,00
Em decorrência dessas transações, os restos a pagar processados e não processados inscritos em 31/12/2016 foram no valor de, respectivamente, em reais,

A
13.000,00 e 75.000,00.

B
13.000,00 e 33.000,00.

C
55.000,00 e 75.000,00.

D
75.000.00 e 13.000,00.

E
75.000,00 e 33.000,00.
Em 07/11/2016, o ordenador de despesa de uma determinada entidade pública emitiu empenho no valor de R$ 10.000,00 referente à aquisição de 10 mesas. Em 25/11/2016, a despesa foi liquidada pelo valor de R$ 8.000,00, uma vez que somente parte das mesas foram entregues, e em 01/12/2016 foi pago o valor de R$ 3.000,00 referente ao empenho emitido em 07/11/2016. Assim, em 31/12/2016, foi inscrito em restos a pagar

A
processados o valor de R$ 2.000,00.

B
processados o valor de R$ 5.000,00.

C
processados o valor de R$ 7.000,00.

D
não processados o valor de R$ 5.000,00.

E
não processados o valor de R$ 7.000,00.
Com relação à execução do orçamento público, as despesas empenhadas e não pagas no exercício financeiro correspondem

A
aos restos a pagar.

B
à dívida fundada.

C
à dívida mobiliária pública.

D
aos depósitos reconhecidos como dívida flutuante.

E
à dívida fundada inferior a 12 meses, necessitando de autorização legislativa.

Considere as informações apresentadas abaixo sobre determinadas despesas de um Tribunal Regional Eleitoral, referentes ao exercício financeiro de 2016, em reais:
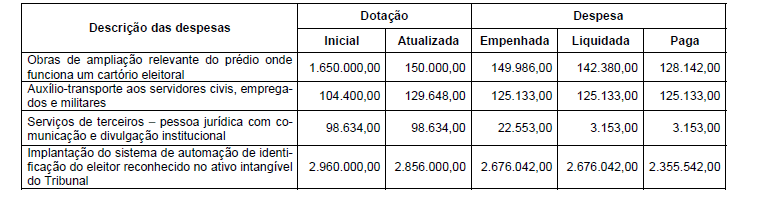
Imagem associada para resolução da questão

Com base nessas informações, os valores dos restos a pagar processados e não processados referentes às despesas correntes e ao exercício financeiro de 2016 foram, respectivamente, em reais,


A
0,00 e 19.400,00.

B
27.006,00 e 334.738,00.

C
320.500,00 e 19.400,00.

D
334.738,00 e 27.006,00.

E
1.578.752,00 e 334.738,00.
As Despesas de Exercícios Anteriores (DEA) abrangem três situações: despesas de exercícios encerrados, para as quais o orçamento respectivo consignava crédito próprio, com saldo suficiente para atendê-las, que não se tenham processado na época própria; restos a pagar com prescrição interrompida; e compromissos reconhecidos após o encerramento do exercício correspondente. Com relação às Despesas de Exercícios Anteriores, é correto afirmar:

A
o reconhecimento de ajustes decorrentes de omissões e erros de registros ocorridos em anos anteriores deve ser realizado à conta do passívo exigível a longo prazo.

B
os restos a pagar com prescrição interrompida correspondem a restos a pagar cancelados antes da prescrição da dívida.

C
nos casos em que a despesa abranja mais de um exercício, todo o seu montante deverá ser registrado como DEA.

D
o reconhecimento de ajustes decorrentes de mudanças de critérios contábeis ocorridos em anos anteriores deve ser realizado à conta das variações patrimoniais diminutivas.

E
é uma conta contábil do Patrimônio Líquido.

Consideram-se Restos a Pagar:


A

as receitas empenhadas mas não pagas até o dia 31 de dezembro, distinguindo-se as processadas das não processadas.


B

as despesas empenhadas e pagas até o dia 31 de dezembro, distinguindo-se as processadas das não processadas.


C

as despesas empenhadas mas não pagas até o dia 31 de dezembro, distinguindo-se as processadas das não processadas.


D

as despesas empenhadas mas não pagas até o dia 31 de julho, distinguindo-se as processadas das não processadas.

Sobre Restos a Pagar e Despesas de Exercícios Anteriores, assinale a alternativa CORRETA:


A

Restos a Pagar processados dependem da entrega do fornecedor do bem ou do serviço descrito no empenho para serem liquidados pela administração pública.


B

Os Restos a Pagar devem constar, pelas inscrições, como recebimentos extraorçamentários, como Ingressos no Balanço Financeiro, e pelos pagamentos extraorçamentários, como Dispêndios no Balanço Financeiro.


C

Despesas de Exercícios Anteriores referem-se a empenhos realizados no exercício financeiro vigente que ocorreram no passado. Deverão ser registradas como restos a pagar não processados, caso não sejam pagos no exercício em que foram inscritas.


D

Restos a Pagar processados são despesas ocorridas que não foram previstas na Lei Orçamentária.


E

A inscrição de Restos a Pagar depende de autorização legislativa, por meio de Decreto Lei emitido pelo poder executivo

A diferença entre as despesas empenhadas que foram liquidadas e não pagas no final do exercício devem ser inscritas em


A

déficit primário.


B

restos a pagar processados.


C

despesas de exercícios anteriores.


D

dívida consolidada líquida.


E

restos a pagar não processados.

No final do exercício de X1 o contador da prefeitura Mundo Feliz percebeu que existia um montante disponível em caixa de R$ 1.000.000,00, despesas liquidadas e pagas de R$ 2.000.000,00, despesas liquidadas e não pagas de R$ 600.000,00 e despesas empenhadas e não liquidadas de R$ 500.000,00. Considerando-se que é o último ano do mandato do prefeito e também a Lei Complementar nº 101/2000, o valor máximo a ser inscrito em restos a pagar, em reais, é de


A

500.000,00


B

600.000,00


C

900.000,00


D

1.000.000,00


E

1.100.000,00

Considerando o conceito de Restos a Pagar, marque a alternativa CORRETA:


A

Consideram-se Restos a Pagar, as despesas empenhadas mas não pagas até o dia 31 de dezembro, distinguindo-se as processadas das não processadas.


B

Consideram-se Restos a Pagar, as despesas não empenhadas e não pagas até o dia 31 de dezembro, distinguindo-se as processadas das não processadas.


C

Consideram-se Restos a Pagar, as despesas empenhadas mas não pagas até o dia 30 de novembro, sem distinguir as processadas das não processadas.


D

Consideram-se Restos a Pagar, as despesas não empenhadas e não pagas até o dia 31 de dezembro, sem distinguir as processadas das não processadas.


E

Consideram-se Restos a Pagar, as despesas empenhadas mas não pagas até o dia 30 de novembro, distinguindo-se as processadas das não processadas.

   
Gerar simulado


