







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
De acordo com o artigo 35-II da Lei nº 4.320/1964, pertencem ao exercício financeiro as despesas nele legalmente empenhadas. Acerca das despesas empenhadas, mas não pagas até 31 de dezembro, assinale a alternativa correta.
Somente as despesas realizadas, pendentes apenas de pagamento, serão inscritas em restos a pagar.
Os valores inscritos como restos a pagar no exercício serão computados como receita extraorçamentária no balanço financeiro para compensar sua inclusão como despesa orçamentária executada.
Se houver a entrega pelo fornecedor do objeto do empenho, a Administração Pública obriga-se a efetuar o pagamento da despesa no mesmo exercício em que ocorreu o empenho, não podendo inscrevê-la em restos a pagar.
Em observância ao regime de competência, o pagamento de restos a pagar, inscritos em exercícios anteriores, será classificado como despesa orçamentária.
As obrigações contraídas pelo titular do Poder, no último quadrimestre do mandato, que não possam ser cumpridas integralmente dentro do exercício por insuficiência de disponibilidade de caixa serão inscritas em restos a pagar não processados.
A despesa com a compra de material de consumo foi empenhada regularmente, o material entregue e devidamente atestado, sendo processada a liquidação da despesa, porém não foi paga no exercício. Neste caso caberá a seguinte providência:
cancelar a despesa para ser realizada no ano seguinte.
inscrever a despesa em restos a pagar processado.
inscrever a despesa em dívida ativa para pagamento futuro.
inscrever a despesa em restos a pagar não processado.
registrar a obrigação a pagar no passivo não circulante.
Em janeiro de 2018, um servidor percebe que não recebeu, ao longo dos últimos três meses, auxílio alimentação e requer, junto à entidade, o pagamento retroativo. Nessa situação, o empenho deverá ser feito no elemento de despesa
indenizações e restituições.
despesas de exercícios anteriores.
restos a pagar.
serviços de terceiros.
pessoal civil.
Em relação a Restos a Pagar, assinale a alternativa que corresponda corretamente ao tema.
Restos a Pagar corresponde às despesas empenhadas, mas não pagas até 31 de dezembro, estando a sua execução condicionada aos limites fixados à conta das fontes de recursos correspondentes, com base na legislação vigente.
O conceito de Restos a Pagar está ligado aos Estágios de Receita Pública, representados pelo Empenho, Liquidação e Pagamento.
O Pagamento constitui o último estágio da despesa pública e é de onde se origina o processo de Restos a Pagar.
A Liquidação é o primeiro estágio da despesa pública e consiste na verificação do direito adquirido pelo credor, tendo por base os títulos e documentos comprobatórios do respectivo crédito, após a entrega do bem e ou serviço objeto do gasto.
Quando o pagamento é efetuado no próprio exercício, procede-se, então, à inscrição em Restos a Pagar.
Com base na Lei nº 4.320/1964, o artigo 36, consideram-se __________ as despesas empenhadas, mas não pagas até o dia 31 de dezembro, distinguindo-se as processadas das não processadas.
Assinale a alternativa que preenche corretamente a coluna.
despesas operacionais liquidas
restos a pagar.
perdas a pagar.
empenhos a pagar.
Considere que ao final do exercício financeiro determinado órgão da Administração pública tenha executado contrato de pavimentação de vias públicas, efetuando medições, atestações de serviços e empenho das despesas incorridas pelas parcelas executadas, porém não tenha efetuado o correspondente pagamento. Diante de tal quadro,
as despesas empenhadas e não liquidadas ensejam superávit financeiro passível de ser utilizado como fonte para geração de crédito no orçamento subsequente ao qual pertence a receita correspondente.
os empenhos deverão ser cancelados, eis que não processados, cabendo o pagamento das obrigações a eles subjacentes com dotações do orçamento do ano subsequente.
as dotações orçamentárias do exercício encerrado que deram suporte para os empenhos efetuados integrarão o orçamento do exercício subsequente, pertencendo também a este as despesas correspondentes.
somente será viável a geração de restos a pagar em se tratando de empenhos processados e que contem com a respectiva reserva no orçamento subsequente a título de pagamento por indenização.
os valores empenhados deverão ser inscritos em restos a pagar, para liquidação no exercício seguinte, em relação ao qual o montante é considerado extra orçamentário.
Analise as seguintes informações:
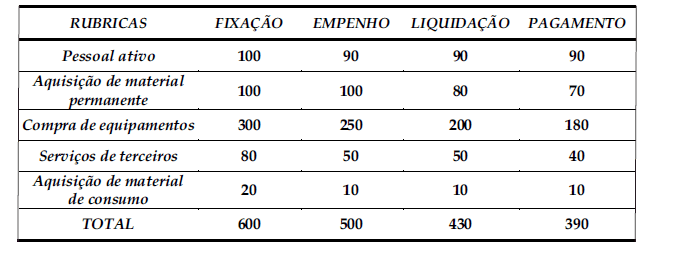
Logo, o valor dos Restos a Pagar Não Processados, no período de 2017, foi igual a
No final do exercício, as despesas orçamentárias empenhadas e não pagas deverão ser inscritas em restos a pagar e, assim, constituirão dívida flutuante.
Certo
Errado
São considerados como Restos a Pagar as responsabilidades empenhadas mas não pagas até 31 de dezembro do referido exercício e, sobre esse assunto, cumpre salientar que
I. seu planejamento está condicionado aos limites fixados à conta das fontes de recursos correspondentes, com base na legislação vigente.
II. o conceito de Restos a Pagar está ligado aos Estágios da Receita Pública, representados pelo Empenho, Liquidação e Pagamento.
III. entende-se como Restos a Pagar Não Processados aqueles que, no momento da inscrição, a despesa empenhada estava em processo de liquidação e sua inscrição está condicionada à indicação pelo Ordenador de Despesa da Unidade Gestora, ou pessoa por ele autorizada.
IV. é vedada a inscrição de Restos a Pagar sem que haja suficiente disponibilidade de caixa assegurada para este fim, considerados os encargos e despesas compromissadas a pagar até o final do respectivo exercício.
Está(ão) correta(s) apenas
IV.
I.
I e II.
III e IV.
II e III.
Em relação aos Restos a Pagar, assinale a alternativa INCORRETA.
Ao final do Exercício Financeiro, as despesas orçamentárias empenhadas e não pagas devem ser inscritas em Restos a Pagar.
Restos a Pagar constituirão a dívida fundada.
Restos a Pagar se dividem em Processados e Não Processados.
Resto a Pagar Processado refere-se às despesas realizadas e em que houve a emissão da nota de liquidação.
Restos a Pagar Não Processados referem-se às despesas que ainda não foram liquidadas até 31 de dezembro.
Em conformidade com KOHAMA, sobre restos a pagar, é CORRETO afirmar que:
A escrituração contábil dos restos a pagar é feita no final do exercício financeiro, para efeito de encerramento e levantamento do balanço.
O registro dos restos a pagar far-se-á por exercício e por credor, sem distinção entre despesas processadas e não processadas.
Os restos a pagar do exercício serão computados na receita orçamentária.
A escrituração contábil da baixa de restos a pagar pode ocorrer somente pelo pagamento.
Considerando, exclusivamente, as informações do quadro abaixo, referente à execução orçamentária da despesa da Prefeitura Municipal Fictícia dos “Buritis”, exercício de 20X1, assinale a alternativa CORRETA.
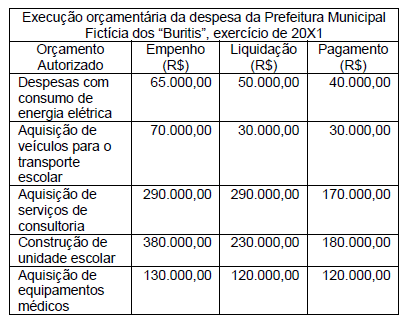
A existência de Restos a Pagar, considerando-se que a receita correspondente à despesa não paga foi arrecadada e permanece em caixa, gera um superavit financeiro, que poderá servir de base para a abertura de créditos adicionais.
Certo
Errado
Marque a alternativa que se apresenta de acordo com a Lei Federal n° 4.320/64.
Se não receber a proposta orçamentária no prazo fixado nas Constituições ou nas Leis Orgânicas dos Municípios, o Poder Legislativo considerará como proposta a Lei de Orçamento vigente.
Consideram-se Restos a Pagar as despesas empenhadas mas não pagas até o dia 31 de dezembro, não distinguindo as processadas das não processadas.
Os créditos extraordinários serão abertos por resoluções do Poder Executivo, que delas dará imediato conhecimento ao Poder Legislativo e ao Tribunal de Contas competente.
O recolhimento de todas as receitas far-se-á em estrita observância ao princípio de unidade de tesouraria, sendo permitido a fragmentação para criação de caixas especiais.
Classificam-se como Transferências Correntes as dotações para manutenção de serviços anteriormente criados, inclusive as destinadas a atender a obras de conservação e adaptação de bens imóveis.
Considerando a Lei Nº 4320 / 1964, sobre os restos a pagar, é correto afirmar que
Restos a pagar não processados são aqueles em que a despesa orçamentária percorreu os estágios do empenho e liquidação, restando o estágio do pagamento.
Nos últimos dois trimestres do mandato do chefe do Executivo, é proibido contrair obrigação de despesa que não possa ser cumprida integralmente dentro dele.
Embora previstas no orçamento, os restos a pagar são despesas que ainda não foram empenhadas no exercício.
Os restos a pagar do exercício serão computados na receita extraorçamentária para compensar sua inclusão na despesa orçamentária.
A conta de Restos a Pagar tem como função registrar as despesas empenhadas no exercício e não pagar.
A classificação técnica dessas despesas inscritas em restos a pagar é:
Processadas e não empenhadas.
Processadas e não processadas.
Empenhadas e não empenhadas.
Inscritas e não inscritas
Empenhadas e não inscritas.



