







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Sobre Restos a Pagar, assinale a alternativa incorreta:
Restos a Pagar são as despesas legalmente empenhadas em um determinado exercício financeiro, mas não pagas até o final de novembro do exercício em curso
Consideram-se Restos a Pagar as despesas empenhadas, mas não pagas até o dia 31 de dezembro
Os Restos a Pagar podem ser originários de despesas empenhadas e processadas e de despesas empenhadas e não processadas
Os Restos a Pagar devem ser demonstrados na proposta orçamentária que o Poder Executivo encaminha ao Poder Legislativo
Entende-se por Restos a Pagar de acordo com Art. 36 da lei nº 4.320/64 as:
Despesas orçamentárias empenhadas e o serviço executado ou material fornecido recebido que não for paga até o dia 31 de dezembro, final do exercício financeiro.
Despesas processadas aquelas cujo empenho foi entregue ao credor, mesmo que não tenha fornecido o material, ou prestado o serviço.
A Despesas Processadas, porém ainda não liquidadas, estando aptas ao pagamento.
As despesas orçamentárias mesmo sem estar empenhadas, mas previstas para serem pagas até o dia 31 de dezembro, final do exercício financeiro.
É correto afirmar que
restos a pagar não processados se referem a despesas empenhadas no exercício, mas ainda não liquidadas e, portanto, não pagas.
o pagamento de despesas de exercícios anteriores independe de prévia autorização orçamentária.
os juros pagos sobre a dívida mobiliária do ente público são classificados como despesas de capital.
a restituição de cauções e depósitos efetuados pelo prestador para garantia do contrato de serviços é uma despesa orçamentária corrente.
nas licitações, é vedado estabelecer tratamento diferenciado de natureza comercial, legal, trabalhista, previdenciária ou qualquer outra entre empresas brasileiras e estrangeiras, sem qualquer exceção.
dívida ativa.
Levando-se em consideração a data de encerramento do exercício financeiro, com relação a Restos a Pagar, analise as afirmativas abaixo:
I. Restos a Pagar Não Processados representam as despesas empenhadas no exercício e que foram liquidadas.
II. Os Restos a Pagar do exercício serão computados na receita extraorçamentária para compensar sua inclusão na despesa orçamentária.
III. Restos a Pagar Processados representam as despesas empenhadas no exercício e que não foram liquidadas.
Conforme o exposto no artigo 36º, e parágrafo único do artigo 103º, ambos da Lei nº 4.320, de 17 de março de 1964, está correta a alternativa:
Somente a afirmativa I está correta.
Somente a afirmativa II está correta.
Somente a afirmativa III está correta.
As afirmativas I, II e III estão corretas.
No caso de o empenho da despesa ultrapassar o crédito orçamentário existente, deve ser aberta uma rubrica de restos a pagar.
Os restos a pagar não processados e que não forem liquidados, com algumas ressalvas, são bloqueados em 30 de junho do segundo ano subsequente ao de sua inscrição.
Sobre Restos a Pagar, analise as afirmativas abaixo e assinale a alternativa correta:
Consideram-se Restos a Pagar as despesas empenhadas mas não pagas até o dia 31 de dezembro
Consideram-se Restos a Pagar as despesas empenhadas e pagas dentro do exercício financeiro
Os restos a pagar são apenas receitas empenhadas e não processadas
Os Restos a Pagar não podem ser demonstrados na proposta orçamentária que o Poder Executivo encaminha ao Poder Legislativo
Sobre Restos a Pagar, analise as afirmativas abaixo, dê valores Verdadeiro (V) ou Falso (F).
( ) São as despesas empenhadas e pagas dentro do exercício financeiro.
( ) Os restos a pagar podem ser processados e não processados.
( ) Os restos a pagar não processados são empenhados, liquidados e não pagos.
( ) Os restos a pagar processados são empenhados, não liquidados e não pagos
Assinale a alternativa que apresenta a sequência correta de cima para baixo.
F, V, F, F
V, V, V, V
F, F, F, F
V, F, V, F
Segundo o artigo 36 da Lei nº 4.320/64, as despesas empenhadas, mas não pagas, até o dia 31 de dezembro, distinguindo-se as processadas das não processadas, denominam-se:
Dívida ativa.
Dívida flutuante.
Dívida fundada.
Receitas orçamentárias.
Restos a pagar.
Entende-se por Restos a Pagar:
as despesas empenhadas e pagas até o último dia útil de dezembro, distinguindo-se as processadas das não processadas.
as despesas empenhadas e pagas até o último dia útil de dezembro, excluindo somente as não processadas.
as despesas empenhadas, mas não pagas até o último dia útil de dezembro, segregando somente as processadas.
as despesas empenhadas, mas não pagas até o dia 31 de dezembro, distinguindo-se as processadas das não processadas.
as despesas a serem empenhadas, mas não pagas até o dia 31 de dezembro, distinguindo-se as processadas das não processadas.
Situação hipotética: Um fornecedor foi contratado para entregar uma máquina a um órgão público até o dia 30/11/2018, mas, devido a pendências alfandegárias, a entrega ocorreu somente em 31/1/2019. O empenho relativo a essa despesa foi cancelado em 31/12/2018. Assertiva: Nessa situação, o pagamento da despesa somente poderá ser feito pela reabertura do empenho, com a inscrição da despesa como restos a pagar.
Certo
Errado
Na administração pública, as contas empenhadas, mas não pagas até o término do exercício financeiro são denominadas:
Dívida pública
Crédito suplementar
Restos a pagar
Crédito especial
Conforme o Manual do Siafi, analise as afirmativas abaixo sobre Restos a Pagar e assinale a alternativa CORRETA:
Consideram-se Restos a Pagar as despesas empenhadas, mas não pagas até 31 de dezembro, estando a sua execução condicionada aos limites fixados à conta das fontes de recursos correspondentes, com base na legislação vigente.
Nos Restos a Pagar Processados, no momento da inscrição, a despesa empenhada estava em processo de liquidação e sua inscrição está condicionada à indicação pelo Ordenador de Despesa da Unidade Gestora, ou pessoa por ele autorizada formalmente no Siafi, em espaço próprio na tabela de Unidade Gestora.
Os Restos a Pagar em Liquidação acontecem no momento da inscrição, e a despesa estava empenhada e liquidada.
Nos Restos a Pagar Não Processados em Liquidação, no momento da inscrição a despesa empenhada não estava em processo de liquidação e sua inscrição está condicionada à indicação pelo Ordenador de Despesa da Unidade Gestora, ou pessoa por ele autorizada formalmente no Siafi, em espaço próprio na tabela de Unidade Gestora.
Quando ocorrer a liquidação efetiva dos Restos a Pagar Não Processados em liquidação ou a liquidar, estes passarão a ser Restos a Pagar Processados Liquidados.
Ao iniciar o exercício financeiro, o orçamento de um ente era de R$ 15 milhões, conforme dados do quadro a seguir, em milhares de reais.
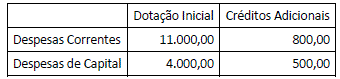
Sabe-se que 10% da dotação atualizada para despesa de capital foi contingenciada no início do segundo semestre. Ao final do exercício financeiro, apurou-se que 90% das despesas correntes e a dotação disponível de despesas de capital foram empenhadas; além disso, 90% dos empenhos foram liquidados e 15% desses ficou pendente de pagamento.
Considerando as informações fornecidas, o valor total, em milhares de reais, das despesas a serem inscritas em restos a pagar não processados corresponde a:
Hipoteticamente, após ampla movimentação legislativa do magistério público superior, foi inserido no plano de cargos e carreiras destes profissionais, no final do ano X2, por proposta do Chefe do Poder Executivo Federal, dispositivo que prevê a inclusão de gratificação salarial retroativa ao exercício de X1, com pagamento imediato. Acerca da legislação vigente sobre despesa pública, despesas de exercícios anteriores, restos a pagar e créditos adicionais é correto afirmar:
Os pagamentos relativos ao exercício X1 não poderão ser pagos no exercício ante a necessidade da inscrição de restos a pagar.
Caso não haja recursos previstos na lei orçamentária anual (LOA) vigente, o pagamento dependerá da aprovação de crédito orçamentário suplementar.
A previsão de pagamento em X2 independe de crédito orçamentário, visto a proposta gozar de base constitucional aprovada pelo poder legislativo competente.
Mesmo que haja determinação para pagamento imediato, os valores concernentes ao exercício X1 dependem da existência de crédito orçamentário na rubrica despesa de exercícios anteriores.
Para que a despesa seja considerada regular, deverá o plano plurianual (PPA) da União ser alterado inicialmente, para somente depois incluir a projeção do novo gasto, visto ser despesa de natureza continuada.
Avalie como verdadeiras (V) ou falsas (F) as proposições a seguir e, em seguida, assinale a alternativa que apresenta a sequência CORRETA de preenchimento dos parênteses.
( ) O suprimento de fundos (Regime de Adiantamento) representa uma despesa pelo enfoque patrimonial, pois, no momento da concessão, ocorre redução no patrimônio líquido.
( ) Podem ser consideradas despesas de exercícios anteriores: despesas que não se tenham processado na época própria; restos a pagar com prescrição interrompida; compromissos reconhecidos após o encerramento do exercício.
( ) Na arrecadação, além do registro da receita orçamentária e do respectivo ingresso dos recursos financeiros, deverá ser lançado, em contas de controle, o valor classificado na fonte/destinação correspondente (disponibilidade a utilizar) bem como o registro da realização da receita orçamentária por fonte/destinação.
V, F e F.
V, V e V.
V, F e V.
F, V e V.
V, V e F.
Referente a restos a pagar identifique se as afirmações são verdadeiras (V) ou falsas (F).
( ) São Restos a Pagar todas as despesas regularmente empenhadas, do exercício atual ou anterior, mas não pagas ou canceladas até 31 de dezembro do exercício financeiro vigente. Distinguem-se dois tipos de restos a pagar: os processados (despesas já liquidadas); e os não processados (despesas a liquidar ou em liquidação).
( ) A inscrição de restos a pagar deve observar as disponibilidades financeiras e condições da legislação pertinente, de modo a prevenir riscos e corrigir desvios capazes de afetar o equilíbrio das contas públicas, conforme estabelecido na Lei de Responsabilidade Fiscal (LRF).
( ) É vedado ao titular de Poder ou órgão referido no art. 20, nos últimos dois quadrimestres do seu mandato, contrair obrigação de despesa que não possa ser cumprida integralmente dentro dele, ou que tenha parcelas a serem pagas no exercício seguinte sem que haja suficiente disponibilidade de caixa para este efeito.
V, V, V.
V, V, F.
V, F, V.
F, F, V.



