







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
São Restos a Pagar
todas as despesas regularmente empenhadas, do exercício atual ou anterior, mas não pagas ou canceladas até 31 de dezembro do exercício financeiro vigente.
todas as despesas regularmente empenhadas, do exercício atual ou anterior, e pagas ou canceladas até 31 de dezembro do exercício financeiro vigente.
todas as despesas regularmente lançadas, do exercício atual ou anterior, e não pagas ou canceladas até 31 de dezembro do exercício financeiro vigente.
todas as despesas regularmente liquidadas, do exercício atual ou anterior, mas não pagas ou canceladas até 31 de dezembro do exercício financeiro vigente.
todas as despesas regularmente liquidadas, do exercício atual ou anterior, e pagas ou canceladas até 31 de dezembro do exercício financeiro vigente.
Consideram-se Restos a Pagar (resíduos passivos) as despesas empenhadas, mas não pagas até o dia 31 de dezembro, distinguindo-se as processadas das não processadas. Um gestor público de uma determinada prefeitura municipal comprou material para a construção de uma escola. Após a realização de todo o processo licitatório, assinatura e registro das assinaturas no contrato, foi realizado o empenho em 1º de março de 2019 e, no dia 1º de junho de 2019, o fornecedor entregou tal material que foi conferido pelo setor responsável. Após a conferência, foi realizada a liquidação dessa despesa. Porém, devido a certos motivos, não foi possível realizar o pagamento ainda no ano de 2019. Nesse caso, a despesa foi registrada em 31 de dezembro de 2019 como restos a pagar processados e paga somente em 2020. Diante do exposto, é correto afirmar que o pagamento de restos a pagar no ano de 2020 fará com que essa despesa seja considerada como:
Corrente.
De Custeio.
Orçamentária.
Extraorçamentária.
De Inversão Financeira.
Restos a pagar processados correspondem a despesas
não liquidadas e não pagas, mas cujo prazo para cumprimento da obrigação pelo credor ainda está vigente.
cujo empenho foi feito por valores globais, cuja liquidação não ocorreu, mas persiste o direito do credor ao recebimento do serviço prestado.
empenhadas, liquidadas e não pagas no exercício a que se referem.
que não foram empenhadas, liquidadas e pagas no exercício anterior.
cujo pagamento é prioritário no exercício seguinte.
Para realizar a correta contabilização dos percentuais de gastos com educação e ensino, os Restos a Pagar e as Despesas de Exercícios Anteriores, de acordo com a Lei Federal n. 4.320/64, art. 36. estão definidos da seguinte forma:
Assinale a alternativa CORRETA:
Consideram-se Restos a Pagar as despesas empenhadas mas não pagas até o dia 31 de novembro distinguindo-se as processadas das não processadas.
Consideram-se Restos a Pagar as despesas empenhadas mas não pagas até o dia 31 de outubro distinguindo-se as processadas das não processadas.
Consideram-se Restos a Pagar as despesas não realizadas mas com programação de pagamento até o dia 31 de dezembro.
Consideram-se Restos a Pagar as despesas empenhadas mas não pagas até o dia 31 de dezembro distinguindo-se as processadas das não processadas.
Consideram-se Restos a Pagar as despesas realizadas mas não empenhadas até o dia 31 de dezembro.
Analise as seguintes disposições acerca dos Restos a Pagar:
1 - Restos a Pagar são os compromissos reconhecidos após o encerramento do exercício correspondente.
2 - Os Restos a Pagar do exercício serão computados na receita extraorçamentária para compensar sua inclusão na despesa orçamentária.
3 - Os empenhos que sorvem a conta de créditos com vigência plurienal, que não tenham sido liquidados, só serão computados como Restos a Pagar no último ano de vigência do crédito.
(Fonte: Lei Federal nº 4.320/64, art. 36,37, 103)
De acordo com a norma referida estão corretos os itens:
1 e 2, apenas.
1 e 3, apenas.
2 e 3, apenas.
1, 2 e 3.
Considere as informações a seguir extraídas das demonstrações contábeis de um ente público referentes ao exercício financeiro de 2018, cujos valores estão em reais:
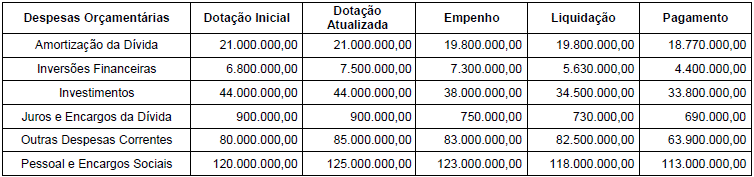
8.130.000,00.
3.000.000,00.
2.960.000,00
5.170.000,00.
5.190.000,00.
Em conformidade com a Lei nº 4.320 de 64, que estabelece Normas Gerais de Direito Financeiro para elaboração e controle dos orçamentos e balanços da União, dos Estados, dos Municípios e do Distrito Federal, pertencem ao exercício financeiro as receitas nele arrecadadas e as despesas, também nele, legalmente empenhadas. Nesse sentido, é CORRETO afirmar que se consideram Restos a Pagar as despesas empenhadas, mas não pagas até o dia:
01 de janeiro distinguindo-se as processadas das não processadas.
31 de dezembro distinguindo-se as processadas das não processadas.
01 de fevereiro distinguindo-se as processadas das não processadas.
31 de outubro distinguindo-se as processadas das não processadas.
Após o empenho, deve-se verificar se assiste ao credor direito ao recebimento do valor acordado, com base nos títulos e documentos comprobatórios do suposto crédito. Porém, se por algum motivo a despesa não for paga até o término do exercício financeiro, esta despesa deverá estar subscrita de modo especifico para que o pagamento se realize no exercício subsequente. Assinale a alternativa que corresponde a essa afirmativa.
Regime misto.
Restos a pagar.
Regime de caixa.
Regime de competência.
A respeito do Exercício Financeiro previsto na Lei 4.320/64, é incorreto afirmar que
consideram-se Restos a pagar as despesas empenhadas e não pagas até o dia 31 de dezembro;
os créditos da Fazenda Pública, de natureza tributária ou não tributária, serão escriturados como receita do exercício em que forem arrecadados, nas respectivas rubricas orçamentárias;
os empenhos que sorvem a conta de créditos com vigência plurienal, que não tenham sido liquidados, só serão computados como Restos a Pagar no penúltimo ano de vigência do crédito;
pertencem ao exercício financeiro, as receitas nele arrecadadas e as despesas nele legalmente empenhadas.
As Despesas de Exercícios Anteriores (DEA) são despesas cujos fatos geradores ocorreram em exercícios anteriores àquele em que deva ocorrer o pagamento. Para fins de identificação da DEA, a entidade pública deverá considerar
os restos a pagar com prescrição interrompida, a despesa cuja inscrição como restos a pagar tenha sido cancelada, mas ainda vigente o direito do credor.
as despesas que se tenham processado na época própria, como aquelas cujo empenho tenha sido considerado subsistente e anulado no encerramento do exercício correspondente.
os compromissos reconhecidos antes do encerramento do exercício, a obrigação de pagamento criada em virtude de lei.
as despesas regularmente empenhadas, do exercício atual ou anterior, mas não pagas ou canceladas até 31 de dezembro do exercício financeiro vigente.
as despesas inscritas em restos a pagar processados e não pagas no exercício financeiro vigente.
Sabemos que a Legislação pública trata de diversos temas, dentre os quais temos os Restos a Pagar. Quanto ao conceito deste tema, pode-se afirmar que :
as despesas orçamentárias empenhadas pela Administração pública na vigência do exercício financeiro corrente e que não foram pagas até 31 de dezembro deste mesmo exercício.
as receitas orçamentárias empenhadas pela Administração pública na vigência do exercício financeiro corrente e que não foram pagas até 31 de dezembro deste mesmo exercício.
as disponibilidades de caixa inscritas para quitar despesas no exercício a que correspondem.
as disponibilidades de caixa inscritas para quitar despesas no exercício a que correspondem, independente do empenho elaborado para tal.
quaisquer compromissos financeiros assumidos em um exercício social que devam ser quitados no mesmo exercício.
As normas gerais de direito financeiro contempladas na Lei federal nº 4.320/1964 contêm diversas regras relacionadas ao exercício financeiro. De acordo com essa Lei,
restos a pagar são as despesas empenhadas, mas não pagas até o dia 31 de dezembro, e distinguem-se entre restos a pagar da dívida flutuante, incluídos os serviços da dívida, e os restos a pagar da dívida não flutuante.
pertencem ao exercício financeiro apenas as despesas legalmente empenhadas e integralmente pagas nesse exercício.
quando a anulação de despesa ocorrer após o encerramento do exercício em que tiver sido empenhada, ela será considerada receita do ano em que essa anulação se efetivar.
o exercício financeiro tem início no primeiro dia útil do ano civil e se encerra no último dia útil desse mesmo exercício.
pertencem ao exercício financeiro as receitas tributárias decorrentes de fatos geradores ocorridos nesse exercício, ainda que a arrecadação do tributo devido em razão desse fato gerador ocorra em exercício posterior.
Com relação ao controle dos Restos a Pagar, analise as seguintes disposições:
1 - Os empenhos que sorvem a conta de créditos com vigência plurienal, que não tenham sido liquidados, não poderão ser computados como Restos a Pagar no último ano de vigência do crédito.
2 - As despesas de exercícios encerrados, para as quais o orçamento respectivo consignava crédito próprio, com saldo suficiente para atendê-las, que não se tenham processado na época própria, bem como os Restos a Pagar com prescrição interrompida e os compromissos reconhecidos após o encerramento do exercício correspondente poderão ser pagos à conta de dotação específica consignada no orçamento, discriminada por elementos, obedecida, sempre que possível, a ordem cronológica.
3 - Reverte à dotação a importância de despesa anulada no exercício; quando a anulação ocorrer após o encerramento deste considerar-se-á receita do ano em que se efetivar.
(Fonte: Lei 4.320/1964, art. 36-38)
De acordo com a norma referida, estão corretas as disposições:
1 e 2, apenas.
1 e 3, apenas.
2 e 3, apenas.
1, 2 e 3.
Em relação ao Exercício Financeiro estabelecido na Lei 4.320/64, analise as afirmativas seguintes:
-
(I) são considerados Restos a Pagar as despesas empenhadas mas não pagas até o dia 31 de dezembro distinguindo-se as processadas das não processadas;
(II) o exercício financeiro coincidirá com o ano civil;
(III) não pertencem ao exercício financeiro às despesas nele legalmente empenhadas;
(IV) pertencem ao exercício financeiro às receitas nele arrecadadas;
I, II e III são verdadeiras e IV falsa
I, II e IV são verdadeiras e III falsa.
II e III são verdadeiras, I e IV falsas.
todos são verdadeiras.
Nos termos da Lei n° 4.320/1964, as despesas empenhadas, mas não pagas até o dia 31 de dezembro, distinguindo-se as processadas das não processadas, consideram-se:
Restos a pagar.
Transferências involuntárias.
Dívida ativa.
Seguro público.
Créditos adicionais.
Restos a pagar ou Resíduos Passivos são despesas empenhadas ao longo do exercício financeiro, liquidadas ou não, e ainda não pagas na data do encerramento, em 31 de dezembro. Assim, é correto afirmar que restos a pagar não processados são despesas:
empenhadas e não pagas no encerramento do exercício que não percorreram a fase de liquidação.
empenhadas e não pagas no encerramento do exercício que já percorreram a fase de liquidação.
não empenhadas e não pagas no encerramento do exercício que já percorreram a fase de liquidação.
não empenhadas e não pagas no encerramento do exercício que não percorreram a fase de liquidação.
empenhadas e não pagas no encerramento do exercício que já percorreram a fase de pagamento.
Referente aos empenhos que sorvem a conta de créditos com vigência plurianual, que não tenham sido liquidados, é correto afirmar que estes apenas serão computados como
restos a pagar no primeiro ano de vigência do crédito.
restos a pagar no último ano de vigência do crédito.
despesas de exercícios anteriores no primeiro ano da vigência do crédito.
despesas de exercícios anteriores no último ano da vigência do crédito.
restos a pagar processados no primeiro ano de vigência do crédito.
É vedado inscrever em restos a pagar determinada despesa empenhada sem a observância das disponibilidades financeiras e das condições da legislação pertinente.
Baseado na contabilidade orçamentária e financeira, o registro dos restos a pagar far-se-á:
por estimativa de quitação, destingindo-se as despesas não empenhadas.
por empenho e dotação de cada despesas paga baseada nas receitas realizadas.
por natureza financeira de cada despesa processada e não paga.
por exercício e por credor distinguindo-se as despesas processadas das não processadas.
Os restos a pagar são as despesas empenhadas e não liquidadas até o dia 31 de dezembro do exercício financeiro.



