







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Em relação aos restos a pagar, é CORRETO afirmar que:
são despesas empenhadas, mas não pagas no dia 31 de dezembro, distinguindo-se as processadas das não processadas.
são despesas liquidadas, mas não pagas no dia 31 de dezembro, distinguindo-se as processadas das não processadas.
são despesas empenhadas, mas não pagas até o dia 31 de dezembro, distinguindo-se as processadas das não processadas.
são despesas liquidadas, mas não pagas até o dia 31 de dezembro, distinguindo-se as processadas das não processadas.
Com base na lei 4.320/64, assinale a alternativa correta.
Os investimentos serão discriminados na Lei de Diretrizes Orçamentárias segundo os projetos de obras e de outras aplicações.
Consideram-se Restos a Pagar as despesas empenhadas, mas não pagas até o dia 31 de dezembro distinguindo-se as processadas das não processadas.
A Lei de Orçamento não consignará auxílio para investimentos que se devam incorporar ao patrimônio das empresas privadas sem fins lucrativos.
A proposta orçamentária conterá o programa anual atualizado dos investimentos, concessões financeiras e transferências previstos no Quadro de Recursos e de Aplicação de Capital.
Restos a pagar são despesas empenhadas e não pagas no exercício. Seu impacto orçamentário ocorre no exercício corrente e o financeiro, no exercício posterior.
Certo
Errado
Acerca do tema "Restos a Pagar", tal como prescreve o Decreto n. 93.872/86 e suas alterações, é correto afirmar que
Restos a Receber são as receitas lançadas mas não recolhidas dentro do exercício financeiro, ou seja, até 31 de dezembro.
a inscrição em Restos a Pagar decorre da estrita observância ao regime de caixa para as despesas.
em regra, os restos a pagar inscritos na condição de não processados e não liquidados posteriormente terão validade até 30 de junho do segundo ano subsequente ao de sua inscrição.
a inscrição em Restos a Pagar será automática no encerramento do exercício financeiro de emissão da Nota de Empenho.
a dívida passiva relativa aos Restos a Pagar é imprescritível.
A inscrição de uma despesa orçamentária em restos a pagar
aumenta as despesas de exercícios anteriores.
transfere para o orçamento do exercício subsequente a responsabilidade pelo seu pagamento.
tem validade até o encerramento do mandato dos chefes dos poderes executivo, legislativo e judiciário.
constitui despesa extraorçamentária do exercício e receita extraorçamentária no exercício subsequente.
aumenta a dívida flutuante.
No que se refere a dívida pública, assinale a opção correta.
A amortização de dívida flutuante ocorre em prazo superior a doze meses.
Suprimento de fundos é a autorização de execução orçamentária que, pela sua excepcionalidade, não possui dotação orçamentária específica.
Restos a pagar correspondem a empenhos processados, vinculados a contratos de fornecimento de materiais, de execução de obras, incluindo seus respectivos encargos financeiros, e não pagos ao término do seu exercício financeiro.
Serviços de dívidas a pagar são empenhos processados, vinculados a contratos de prestação de serviços, com seus respectivos encargos financeiros, e não pagos ao término do seu exercício financeiro.
Compromissos financeiros reconhecidos pelo governo após o encerramento do exercício correspondente fazem parte de despesas de exercícios anteriores.
Em relação a Restos a Pagar, é correto afirmar que:
são considerados restos a pagar as despesas empenhadas mas não pagas até o dia 31 de março sem distinção de processadas e de não processadas.
são considerados restos a pagar as despesas empenhadas mas não pagas até o dia 31 de janeiro distinguindo-se as processadas das não processadas.
os empenhos que sorvem a conta de créditos com vigência plurienal, que não tenham sido liquidados, só serão computados como Restos a Pagar no último ano de vigência do crédito.
os empenhos que sorvem a conta de créditos com vigência plurienal, que não tenham sido liquidados, serão computados como Restos a Pagar no primeiro ano de vigência do crédito.
são considerados restos a pagar as despesas empenhadas mas não pagas até o dia 30 de novembro distinguindo-se as processadas das não processadas.
Referente a despesa pública temos o seguinte conceito “são aqueles cujo empenho foi legalmente emitido, mas depende ainda da fase de liquidação, isto é, o empenho fora emitido, porém o objeto adquirido ainda não foi entregue e depende de algum fator para sua regular liquidação”. Estamos falando do:
Restos a Pagar Não Processado.
Despesa flutuante.
Suprimento de Fundos.
Restos a Pagar Processado.
Quando o valor inscrito em restos a pagar for menor do que o valor a ser pago, essa diferença deverá ser
empenhada no exercício corrente em “despesa de exercício anterior”.
inscrita na dívida flutuante.
cancelada no exercício corrente e empenhada no orçamento seguinte.
empenhada no orçamento seguinte em “despesa de exercício anterior”.
inscrita na dívida fundada.
Assinale a alternativa que exemplifica corretamente as condições de um contrato Plurianual em restos a pagar:
Os primeiros empenhos de um contrato Plurianual apresentarão restos a pagar tanto processados quanto não processados.
Segundo art. 36 da Lei nº 4.320/1964, os empenhos de contratos plurianual que não tenham sido liquidados, serão reconhecidos como restos a pagar não processados desde o primeiro ano até sua amortização total.
O contrato Plurianual foi empenhado e liquidado totalmente e pago parcialmente no primeiro ano, será inscrito no restos a pagar não processados.
Contratos com vigência plurianual que não tenham sido liquidados, só serão reconhecidos como restos a pagar no último ano de vigência do crédito.
As despesas relativas a contratos, convênios, acordos ou ajustes de vigência plurianual, serão empenhados totalmente no primeiro ano, onde será reconhecido desde o primeiro exercício do contrato a inclusão no resto a pagar não processados, as situações de não liquidação e pagamento.
Sobre Restos a pagar, analise as afirmativas e assinale a alternativa CORRETA:
I. São as despesas empenhadas, mas não pagas até o dia 31 de dezembro, distinguindo-se as processadas das não processadas.
II. Os restos a pagar do exercício serão computados na despesa extra-orçamentária para compensar sua inclusão na receita extra-orçamentária.
III. Restos a pagar são créditos da Fazenda pública proveniente de obrigação legal relativa a tributos e respectivos adicionais e multas.
Os dados do quadro a seguir têm origem no controle da execução orçamentária de um ente da federação relativa ao exercício de 2x13 (dados acumulados até o sexto bimestre, expressos em milhares de reais).
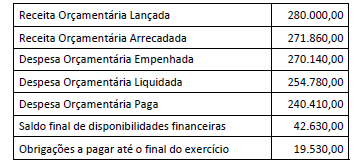
Considerando os dados apresentados e as disposições da Lei de Responsabilidade Fiscal, o valor das despesas que NÃO devem ser inscritas em restos a pagar por indisponibilidade de recursos, em milhares de reais, é:
Considere que o orçamento de um órgão do poder executivo apresenta um orçamento inicial de $900. Se ocorrer emissão de empenhos no valor de $800, liquidação de despesa no total de $750, contingenciamento orçamentário igual a $20 e crédito orçamentário por excesso de arrecadação própria de $10, então
o saldo de dotação é igual a $90.
a despesa orçamentária total do ano é igual a $700.
o montante de restos a pagar não- processados é de $50.
o montante de restos a pagar processados é de $100.
o crédito orçamentário foi determinante no equilíbrio das contas.
Considere as alternativas sobre Restos a Pagar:
I. No fim do exercício, as despesas orçamentárias empenhadas e não pagas serão inscritas em restos a pagar e constituirão a dívida flutuante.
II. Quando o pagamento deixa de ser efetuado no próprio exercício, procede-se, então, à inscrição em Restos a Pagar. Na inscrição, os Restos a Pagar (RP) são classificados em: RP Processados, RP Não Processados em liquidação e RP Não Processados a liquidar.
III. Os restos a pagar processados são aqueles em que a despesa orçamentária percorreu os estágios de empenho e liquidação, restando pendente apenas o estágio do pagamento.
IV. Quando ocorrer a liquidação efetiva dos Restos a Pagar Não Processados em liquidação ou a liquidar, estes passarão a ser restos a pagar não processados liquidados, com tratamento similar aos processados.
V. Entre o estágio do empenho e da liquidação há uma fase intermediária na qual o fato gerador da despesa já ocorreu, porém o processo de liquidação ainda não foi concluído. Esta fase é denominada “a liquidar”.
Estão corretas:
Somente uma.
Somente quatro
Somente três.
Somente dois.
Todas estão corretas.
No que se refere à despesa pública, especialmente suprimento de fundos, restos a pagar e despesas de exercícios anteriores, assinale a opção correta.
A imprevisibilidade de valores que serão necessários ao pagamento de despesas de exercícios anteriores não permite incluí-los na lei orçamentária anual; a liquidação dessas despesas será realizada por meio de créditos adicionais.
Servidor que recebe numerário para pagar despesa do tribunal ao qual pertence, despesa esta que não possa se enquadrar no processo normal de aplicação, o receberá na forma de suprimento de fundos, podendo ser responsável, ao mesmo tempo, por até três suprimentos distintos.
No caso de valores destinados a suprimento de fundos, os estágios da despesa acontecem de forma invertida: primeiro o pagamento da despesa, seguido da liquidação e do empenho no momento da prestação de contas.
Os valores inscritos em restos a pagar de tribunal, referentes a despesas não liquidadas, se caracterizam como dívidas flutuantes, uma vez que sua previsão de pagamento é de curto prazo.
Se o fato gerador de despesa de tribunal tiver ocorrido em determinado ano e, por alguma razão, a despesa ficar para ser paga somente no ano seguinte, considerando a mudança de exercício, essa despesa, para que possa ser paga, deverá ser inscrita, ao final do primeiro ano, como despesa de exercícios anteriores.
Qual o nome das dívidas que já foram liquidadas, mas ainda não foram pagas e irão passar para o ano seguinte?
Restos a pagar processados.
Restos a pagar não processados.
Dívidas fundadas.
Dívidas a compensar.
Consideram-se Restos a Pagar, as despesas empenhadas, mas não pagas até 31 de dezembro, estando a sua execução condicionada aos limites fixados à conta das fontes de recursos correspondentes, com base na legislação vigente. O conceito de Restos a Pagar está ligado aos Estágios da Despesa Pública, representados pelo Empenho, Liquidação e Pagamento. A inscrição dos Restos a Pagar (RP) os classificará em: RP Processados, RP Não Processados em liquidação e RP Não Processados a liquidar. Em relação a esse tema, marque o item CORRETO:
Os Restos a Pagar Não Processados em liquidação e a liquidar passarão a ser restos a pagar não processados liquidados, com tratamento similar aos processados, quando a liquidação efetiva ocorrer no exercício seguinte ao da inscrição.
A inscrição das despesas em Restos a Pagar é efetuada no início de cada exercício de emissão da respectiva Nota de Empenho.
Poderão ser inscritos em restos a pagar não processados empenhos referentes a despesas com diárias, ajuda de custo e suprimento de fundos.
Restos a Pagar Processados são aqueles que, no momento da inscrição a despesa estava empenhada e processada.



