







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Do total das despesas empenhadas e classificadas no Grupo de Natureza de Despesa Investimentos foi liquidado e pago o valor de R$ 300,00. Nestas condições, nos termos da Lei n° 4.320/1964, as despesas inscritas em Restos a Pagar somam, em reais,
70,00
380,00
390,00
250,00
40,00
Preencha a lacuna e assinale a alternativa correta.
Dívida ativa
Restos a pagar
Suprimento de fundos
Dívida pública
Despesas de exercícios anteriores
Considere as seguintes afirmações sobre os Restos a Pagar:
I. Os Restos a Pagar compreendem as despesas fixadas no orçamento vigente, mas que tenham decorrido de compromissos assumidos em exercícios anteriores.
II. As Despesas orçamentárias empenhadas e não pagas até o final do exercício deverão ser inscritas em Restos a Pagar.
III. Os Restos a Pagar processados são representados pelas despesas orçamentárias que já tenham sido empenhadas e liquidadas, mas que ainda não foram pagas.
Em relação às afirmações apresentadas, constata-se que
todas estão CORRETAS.
apenas a I e a II estão CORRETAS
apenas a II e a III estão CORRETAS.
apenas a I e a III estão CORRETAS.
todas estão INCORRETAS.
Considere os seguintes dados de execução orçamentária e financeira:
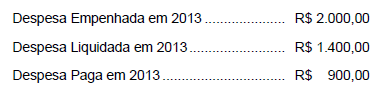
No encerramento do ano de 2013, o montante de Restos a Pagar Processados foi, em reais,
O Analista Judiciário − Área Contabilidade do TRT da 13a Região verificou a existência de despesas cuja inscrição como restos a pagar foi cancelada, mas permaneceu ainda vigente o direito dos credores. Nos termos do Decreto no 93.872/1986, esse tipo de despesa é denominado
restos a pagar com prescrição interrompida.
despesas anuladas no encerramento do exercício.
compromissos reconhecidos após o encerramento do exercício.
despesas não processadas na época própria.
restos a pagar de empenhamentos considerados insubsistentes.
De acordo com a Lei 4.320/1964, sabe-se que os Restos a Pagar são despesas empenhadas, mas não pagas até dia 31 de dezembro. No que se refere a essa temática, assinale a alternativa correta.
A inscrição do emprenho garante o direito ao pagamento.
Quando o valor a ser pago for superior ao valor inscrito como empenho estimativo: a diferença deverá ser paga com suprimento de fundos.
Os Restos a Pagar processados equivalem às despesas não liquidadas.
Os Restos a Pagar não processados equivalem às despesas em que o fornecedor já entregou o material ou prestou o serviço ou ainda cumpriu com sua obrigação o que lhe garante o direito ao pagamento correspondente.
Os Restos a Pagar não podem ser confundidos com Obrigações a Pagar.
Consideram-se “restos a pagar”
as despesas próprias dos órgãos do Governo e da administração centralizada, ou que por intermédio deles se devam realizar.
as despesas de Custeio para manutenção de serviços anteriormente criados.
as despesas empenhadas mas não pagas até 31 de dezembro, distinguindo-se as processadas das não processadas.
as despesas que se destinem a instituições públicas ou privadas de caráter assistencial ou cultural, sem finalidade lucrativa.
os créditos suplementares até determinada importância, obedecidas as disposições estabelecidas pela Lei 6.320.
O pagamento de restos a pagar representa as saídas para pagamentos de despesas empenhadas em exercícios anteriores.
Certo
Errado
A inscrição de restos a pagar não processados é decorrente
da despesa liquidada e não paga, quando do encerramento do exercício financeiro.
b) da despesa paga no exercício imediatamente posterior à liquidação da despesa.
da despesa paga no exercício imediatamente posterior ao empenhamento da despesa.
da despesa empenhada e não liquidada, quando do encerramento do exercício financeiro.
É possível que determinada despesa de pessoal relativa ao exercício de 2012, cujo pagamento tenha sido exigido por um servidor em 2013, exercício no qual tenha sido empenhada, seja considerada restos a pagar de 2012 e despesa orçamentária de 2013.
Certo
Errado



