







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Assinale a opção que indica itens que não compõem a dívida flutuante.
Serviços da dívida a pagar
Restos a pagar, excluídos os serviços da dívida
Compromissos de longo prazo que atendem ao desequilíbrio orçamentário
Depósitos bancários
Débitos de tesouraria
Analise os dados a seguir de determinado órgão público:
Despesa Paga – R$ 60.000,00
Despesa Empenhada – R$ 280.000,00
Despesa Fixada – R$ 300.000,00
Despesa Liquidada – R$ 190.000,00
São valores inscritos em Restos a Pagar, processados e não processados, respectivamente:
Determinado ente público contratou uma empresa para prestação de serviços de coleta de lixo hospitalar, no valor mensal de R$ 3.000,00 pelo prazo de 12 meses, com vigência a partir de primeiro de maio de 2013 a 30 de abril de 2014. Do total da despesa empenhada para o exercício de 2013, referente a prestação desses serviços, foi pago no próprio exercício, o valor de R$ 15.000,00. Nestas condições, nos termos da Lei Federal n° 4.320/1964, a despesa empenhada e não paga inscrita em restos a pagar soma, em reais,
9.000,00
21.000,00
24.000,00
18.000,00
12.000,00
Assinale a afirmativa é correta.
A conta Restos a Pagar é uma conta pertencente ao Sistema Orçamentário.
Após a prescrição, os Restos a Pagar serão pagos como despesas de exercícios anteriores.
As despesas empenhadas e não pagas até 31 de dezembro serão inscritas em Restos a Pagar.
Os Restos a Pagar inscritos permanecem registrados na contabilidade até a sua prescrição.
Os Restos a Pagar prescrevem após três anos da sua inscrição.
No que se refere a orçamento público, assinale a alternativa correta.
Despesas de exercícios anteriores que, embora previstas no orçamento com crédito próprio e saldo suficiente para atendê-las, mas não processado na época própria, poderão ser pagas à conta de dotação específica consignada no orçamento, independentemente de discriminação por elementos e de ordem cronológica.
Despesas de pessoal, com equipamentos e instalações, e com material permanente são exemplos de despesas públicas de custeio.
Impostos, taxas e contribuições de melhorias, são receitas públicas patrimoniais.
São exemplos de despesas públicas correntes as transferências correntes, as inversões financeiras e os investimentos.
São considerados restos a pagar, na forma da legislação pertinente, aquelas despesas empenhadas, mas não pagas até o dia 31 de dezembro, distinguindo-se as processadas das não processadas.
Nos termos do Decreto no 93.872/1986, são restos a pagar as despesas nele empenhadas e não pagas até 31/12, distinguindo- CD se em processadas e não processadas. A dívida passiva relativa aos restos a pagar prescreve em
180 dias.
1 ano.
2 anos.
3 anos.
5 anos.
As despesas empenhadas e liquidadas, mas não pagas no próprio exercício de competência, nos termos da Lei Federal no 4.320/1964, serão
canceladas.
anuladas e empenhadas no exercício seguinte.
classificadas como despesas de exercícios anteriores − DEA.
inscritas em restos a pagar não processados.
inscritas em restos a pagar processados.
Acerca da despesa pública, assinale a opção correta.
A quitação de restos a pagar é exemplo de dispêndio financeiro orçamentário.
Na LOA, a esfera orçamentária identifica a estrutura organizacional de determinado ente governamental.
Somente poderá ser lançada em restos a pagar a despesa cuja execução tenha alcançado a fase de emissão do empenho.
As despesas orçamentárias são classificadas em efetivas e não efetivas, caracterizando-se as primeiras pela simples mutação patrimonial das contas públicas, e as últimas pela diminuição da situação patrimonial de tais contas.
A despesa é classificada, por esfera orçamentária, em orçamento fiscal e orçamento de investimento.
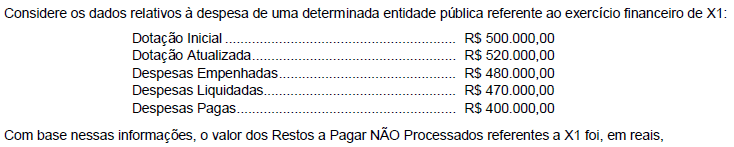
10.000,00.
80.000,00.
40.000,00.
70.000,00.
20.000,00.
No que se refere a suprimento de fundos, restos a pagar, despesas de exercícios anteriores, conta única do Tesouro Nacional e tomadas e prestações de contas, assinale a opção correta.
O controle externo é exercido pelo Ministério da Fazenda em conjunto com o Tribunal de Contas da União, com o objetivo de apreciar as contas prestadas anualmente pelo presidente da República.
O pagamento de restos a pagar e das restituições de cauções correspondem às despesas orçamentárias previstas no orçamento da entidade pública.
Não é permitido constituir suprimento de fundos para realizar despesas que podem ser submetidas ao processo normal de aplicação.
Uma despesa realizada no ano X1, cujo pagamento tenha sido exigido pelo beneficiário somente no ano X2, deve ser computada no orçamento do ano X1 como despesa retroativa de exercícios anteriores.
As disponibilidades de caixa da União, dos estados, do Distrito Federal, dos municípios e dos órgãos ou entidades do poder público e das empresas por ele controladas devem ser necessariamente depositadas no Banco Central.
O empenho inscrito em restos a pagar poderá ser reforçado no valor complementar como forma de possibilitar o seu pagamento.
Os efeitos econômicos das despesas empenhadas e não processadas inscritas em restos a pagar serão gerados somente no exercício seguinte àquele em que as despesas estão sendo reconhecidas, uma vez que os bens físicos ou os serviços contratados ainda não foram entregues ou prestados.
Em relação aos conceitos e estágios da despesa pública, assinale a opção correta.
Em caso de restos a pagar, se o valor a ser pago for superior ao valor inscrito, a diferença deverá ser empenhada à conta do orçamento do exercício corrente.
O empenho, que impõe ao Estado a obrigação de pagamento, assegura o direito líquido de recebimento por seu credor.
Na fase de liquidação, ocorre o efetivo pagamento da despesa.
O pagamento da despesa pública ocorre por meio de liberação de ordem de pagamento pelo ordenador da despesa, logo após o término do empenho da despesa.
O empenho, que impõe ao Estado a obrigação de pagamento, somente pode ser realizado por valor determinado, ou seja, pelo correto valor devido.
As despesas conceituadas como restos a pagar são aquelas empenhadas, mas não pagas, dentro do exercício financeiro, ou seja,
15 de abril.
30 de junho.
31 de agosto.
30 de setembro.
31 de dezembro.
Considerando que o orçamento anual consigna dotação específica destinada a fazer face aos pagamentos de despesas resultantes de compromissos gerados em exercícios financeiros já encerrados, assinale a opção correta.
O governador está proibido de contrair, no último ano do seu mandato, obrigação de despesa que não possa ser cumprida integralmente dentro dele, ou que tenha parcelas a serem pagas no exercício seguinte sem que haja suficiente disponibilidade de caixa para esse efeito.
As despesas de exercícios anteriores serão classificadas, no orçamento público, como elemento de despesa denominado gastos públicos de orçamentos passados.
Pode ser enquadrada como despesa de exercício anterior a despesa relativa ao exercício encerrado no qual se tenha consignado crédito próprio com saldo suficiente para atendê-la, mas que não tenha sido processada na época própria.
Os compromissos decorrentes de obrigação de pagamento criada em virtude de lei e reconhecida após o encerramento do exercício serão considerados despesas novas, devendo constar no orçamento do exercício financeiro em vigor.
O ordenador de despesa do exercício anterior é autoridade competente para, por meio de pronunciamento expresso, reconhecer a dívida que será paga no exercício corrente.



