







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Os procedimentos de auditoria são definidos no próprio programa. Nessa ocasião, descreve-se o que deve ser feito e como devem ser realizados os exames. As averiguações e verificações devem permitir que os auditores formem uma opinião que fundamente sua manifestação.
“São o conjunto de técnicas que permitem ao auditor obter evidências ou provas suficientes e adequadas para fundamentar sua opinião sobre as demonstrações contábeis auditadas”. O excerto refere-se
a riscos de auditoria.
a procedimentos de auditoria.
à revisão analítica.
a testes de observância.
à seleção sistemática.
O auditor da empresa Seringueira S.A. elaborou exame seletivo nas notas fiscais emitidas, para confirmação do saldo de Contas a Receber e da Receita do período. Referido procedimento
é suficiente para confirmação dos saldos, por expressar o perfil da população inteira.
é um meio eficiente de constituir uma amostragem em auditoria.
não é um meio eficiente de obter evidência de auditoria.
é um meio eficiente de obter evidência de auditoria, mas não podem ser projetados para a população inteira.
não é um meio de evidências previsto nas normas de auditoria, sendo vedada a utilização.
O principal objetivo do teste no qual se avaliam os pagamentos efetuados no mês subsequente ao do encerramento das demonstrações, é verificar a existência de:
passivos omitidos.
ativos omitidos.
despesas antecipadas.
anulação de receitas.
anulação de receitas.
Analise as afirmações sobre Auditoria:
- Os papéis de trabalho são o conjunto de técnicas que permitem ao auditor obter evidências ou provas suficientes e adequadas para fundamentar sua opinião sobre as demonstrações contábeis auditadas e abrangem testes de observância e testes substantivos.
- Os testes de observância visam à obtenção de razoável segurança de que os procedimentos de controle interno estabelecidos pela administração estão em efetivo funcionamento e cumprimento.
- Os procedimentos de auditoria são o conjunto de documentos e apontamentos com informações e provas coligidas pelo auditor, preparados de forma manual, por meios eletrônicos ou por outros meios, que constituem a evidência do trabalho executado e o fundamento de sua opinião.
- Fraude: o ato intencional de omissão ou manipulação de transações, adulteração de documentos, registros e demonstrações contábeis.
- Erro: o ato não intencional resultante de omissão, desatenção ou má interpretação de fatos na elaboração de registros e demonstrações contábeis.
Quantas são corretas?
Uma;
Duas;
Três;
Quatro;
Cinco.
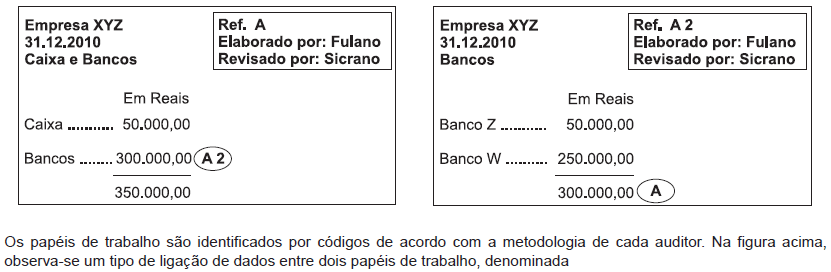
circularização bancária.
cruzamento alfanumérico.
papel conectado.
ligação direta.
referência cruzada.
Na hipótese de a seleção de testes de auditoria recomendar o exame de lançamentos contábeis, o auditor deve verificar também a documentação de suporte, de modo que, caso se trate de documento oficial sobre o qual recaia suspeita quanto à legitimidade e à autenticidade, deve ser consultado o registro no órgão competente ou requerida certidão atualizada.
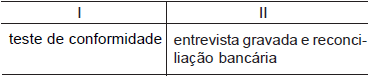
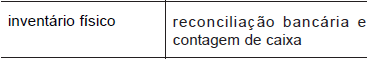
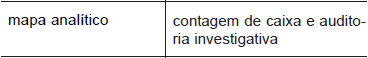
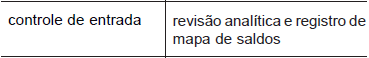
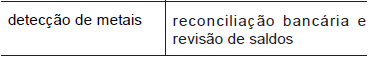
Na aplicação dos procedimentos de auditoria, a investigação e a confirmação correspondem à obtenção de informações dentro ou fora da entidade.
O auditor externo da empresa Ametista S.A. ao avaliar o valor dos estoques registrados nas demonstrações contábeis e o valor dos custos dos produtos vendidos, constatou que estavam sendo consideradas perdas por avaria e quebra de 10%. Ao verificar o processo produtivo e os estoques físicos não pode identificar os motivos que estavam gerando o registro. O procedimento de auditoria que poderia colaborar na confirmação dos saldos e quantidades seria
inventário.
segregação.
inspeção.
amostragem.
circularização.
Associe a identificação dos procedimentos técnicos básicos de auditoria ao detalhamento de cada procedimento.
Procedimentos
1. inspeção
2. observação
3. investigação e confirmação
4. cálculo
5. revisão analítica
Detalhamento
( ) conferência da exatidão aritmética de documentos comprobatórios, registros e demonstrações contábeis e outras circunstâncias
( ) exame de registros, documentos e de ativos tangíveis.
( ) obtenção de informações junto a pessoas ou entidades conhecedoras da transação, dentro ou fora da entidade.
( ) acompanhamento de processo ou procedimento quando de sua execução.
( ) verificação do comportamento de valores significativos, com vistas à identificação de situação ou tendências atípicas.
Assinale a alternativa que indica a sequência correta, de cima para baixo.
Algumas evidências são obtidas pela execução de procedimentos de auditoria para testar os registros contábeis, como análise e revisão, reexecução dos procedimentos seguidos no processo de elaboração das demonstrações contábeis e conciliação de tipos e aplicações relacionadas às mesmas informações.
No tocante aos procedimentos de auditoria e às suas respectivas definições, relacione a primeira coluna à segunda e, em seguida, assinale a opção correta.
I – Inspeção
II – Observação
III – Confirmação externa
IV – Recálculo
V – Reexecução
( ) Verificação da exatidão matemática de documentos ou registros, que pode ser realizada manual ou eletronicamente.
( ) Resposta de terceiro ao auditor, em forma escrita, eletrônica ou em outra mídia.
( ) Exame do processo ou procedimento executado por outros, como o acompanhamento pelo auditor da contagem do estoque pelos empregados da entidade ou da execução de atividades de controle.
( ) Execução independente, pelo auditor, de procedimentos ou controles que foram originalmente realizados como parte do controle interno da entidade.
( ) Exame de registros ou documentos, internos ou externos, em forma de papel, em meio eletrônico ou em outras mídias, ou exame físico de um ativo.
A sequência correta é:
III, I, V, IV, II.
III, V, II, IV, I.
IV, III, II, V, I.
IV, I, III, II, V.
V, III, II, I, IV.
Os procedimentos da auditoria interna são constituídos por exames e investigações, incluindo testes de observância e testes substantivos, que permitem ao auditor interno obter subsídios suficientes para fundamentar suas conclusões e suas recomendações à entidade. Considerando esses procedimentos, relacione a primeira coluna à segunda e, em seguida, assinale a opção correta.
I – Testes de observação
II – Testes substantivos
III – Inspeção
IV – Observação
V – Investigação e confirmação
( ) Obtenção de informações perante pessoas físicas ou jurídicas conhecedoras das transações e das operações, dentro ou fora da entidade.
( ) Acompanhamento de processo ou procedimento quando de sua execução.
( ) Obtenção de evidência quanto à suficiência, à exatidão e à validade dos dados produzidos pelos sistemas de informação da entidade.
( ) Verificação de registros, documentos e ativos tangíveis.
( ) Obtenção de razoável segurança de que os controles internos estabelecidos pela administração estão em efetivo funcionamento, inclusive quanto ao seu cumprimento pelos funcionários e pelos administradores da entidade.
A sequência correta é:
I, V, II, IV, III.
III, II, IV, V, I.
III, V, I, IV, II.
V, II, I, III, IV.
V, IV, II, III, I.
Os procedimentos de auditoria representam um conjunto de técnicas que o auditor utiliza para colher evidências.
1. Contagem física.
2. Confirmação com terceiros.
3. Conferência de cálculos.
4. Inspeção de documentos.
Assinale a alternativa que apresenta exemplos das técnicas enumeradas.
Procedimentos de auditoria que visam à obtenção de evidência quanto à suficiência, exatidão e validade dos dados produzidos pelo sistema contábil da entidade.
Procedimentos de estimativas contábeis.
Testes de amostragem.
Testes de observância.
Procedimentos sintéticos de auditoria.
Testes substantivos.
Os procedimentos de auditoria são utilizados para colher as evidências sobre as informações das demonstrações contábeis. É o caso da contagem física, utilizada para contas, tais como títulos em poder de terceiros.



