







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Um ente público apresentou as seguintes informações no seu Balanço Orçamentário, referente ao exercício financeiro do ano X1:
Previsão Inicial R$ 10.200.000,00
Previsão Atualizada R$ 10.210.000,00
Receita Realizada R$ 10.100.000,00
Dotação Inicial R$ 10.200.000,00
Dotação Atualizada R$ 10.210.000,00
Despesa Empenhada R$ 10.150.000,00
Despesa Liquidada R$ 10.090.000,00
Despesa Paga R$ 10.000.000,00
Saldo de Exercícios Anteriores R$ 5.000.000,00
Com base nessas informações, sabe-se que esse Balanço Orçamentário apresentará um superávit ou um déficit; no exercício financeiro de X1 é correto afirmar que foi apresentado um:
Déficit de R$ 50.000,00.
Déficit de R$ 110.000,00.
Superávit de R$ 10.000,00.
Superávit de R$ 110.000,00.
A Universidade Y, face crise financeira pela qual passam as Instituições de Ensino Superior, decidiu lançar no mercado vários cursos de pós-graduação. Iniciado o curso de especialização sobre análise de balanços públicos, somente ingressou no prazo devido na conta da instituição em determinado mês R$ 30.000,00, sendo os outros R$ 10.000,00 não pagos pelos alunos. Considerando que este comportamento se repetiu ao longo do exercício, é correto afirmar no tocante às Normas de Contabilidade Aplicadas ao Setor Público (NBCASP):
o comportamento dos alunos impõe o registro automático mensal da dívida ativa não tributária.
no mês em referência deve haver o registro total da receita gerada, R$ 40.000,00, para fins de apuração do balanço orçamentário.
na demonstração das variações patrimoniais respectiva, o montante da variação patrimonial aumentativa será o da receita arrecadada.
o montante total da receita ganha ou produzida será encontrado no balanço orçamentário relativo ao registro da receita, bem como na demonstração de fluxos de caixa.
para fins de interpretação das demonstrações contábeis, há diferença de informações entre o montante registrado do balanço orçamentário e o balanço patrimonial no tocante à receita.
Em 31/12/2018, o balanço orçamentário elaborado por uma determinada prefeitura apresentava, dentre outros, os seguintes dados:
Dotação atualizada ....................... 67.200,00
Despesa liquidada ........................ 58.800,00
Economia de gastos ....................... 4.200,00
Superávit ........................................ 2.600,00
Informações complementares: não houve refinanciamento da dívida e também não houve a utilização do saldo remanescente de créditos adicionais do exercício anterior. Considerando esses dados e informações, o montante da Receita Realizada no exercício foi igual a:
Sobre a dívida flutuante, a Lei nº 4.320/64, em seu art. 92, estabelece que esta compreende, exceto:
Os restos a pagar, incluídos os serviços da dívida.
Os depósitos.
Os débitos de tesouraria.
Os serviços da dívida a pagar.
Considere os seguintes fatos registrados na contabilidade de determinado ente público durante um exercício financeiro:
Diante desses fatos, é correto afirmar que:
O valor inscrito em restos a pagar processados foi de R$ 3.000.
O valor inscrito em restos a pagar não processados foi de R$ 4.000.
Houve superávit financeiro de R$ 6.000, que corresponde à diferença entre a receita arrecadada de R$ 10.000 e a despesa paga de R$ 4.000.
Houve excesso de arrecadação de R$ 2.000, que corresponde à diferença entre a receita arrecadada de R$ 10.000 e a despesa empenhada de R$ 8.000.
Houve superávit financeiro de R$ 2.000, que corresponde à diferença entre a receita arrecadada de R$ 10.000 e a despesa empenhada de R$ 8.000.
No balanço orçamentário, ao final do ano de 2018, o resultado orçamentário do exercício foi de R$:
A Dívida Fundada do Ente compreende os compromissos contraídos para atender a desequilíbrio orçamentário ou financeiro de obras e serviços públicos com exigibilidade superior a:
Doze meses.
Vinte meses.
Vinte e quatro meses.
Trinta meses.
Trinta e seis meses.
Dívida pública consolidada ou fundada. Trata-se de:
Compromisso de adimplência de obrigação financeira ou contratual assumida por ente da Federação ou entidade a ele vinculada.
Montante total, apurado sem duplicidade, das obrigações financeiras do ente da Federação, assumidas em virtude de leis, contratos, convênios ou tratados e da realização de operações de crédito, para amortização em prazo superior a doze meses.
Dívida pública representada por títulos emitidos pela União, inclusive os do Banco Central do Brasil, Estados e Municípios.
Emissão de títulos para pagamento do principal acrescido da atualização monetária.
Na definição de variações patrimoniais “ativas e passivas”, o pagamento do principal da dívida pública deverá ser classificado como uma variação:
ativa – resultante da Execução Orçamentária.
passiva – independente da Execução Orçamentária.
ativa – mutação patrimonial.
passiva – resultante da Execução Orçamentária.
ativa – independente da Execução Orçamentária
Um ente público apresentou ao final do exercício os seguintes saldos em R$:
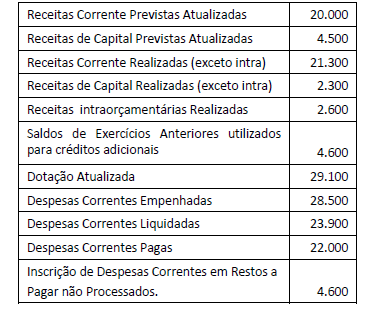
Considerando esses dados, é correto afirmar em relação ao Balanço Orçamentário estabelecido como um dos demonstrativos previstos no MCASP, que:
Observe o seguinte Balanço Orçamentário de um ente público.
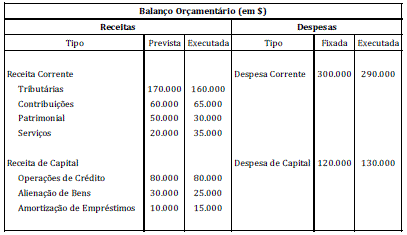
Assinale a alternativa correta, em relação ao Balanço Orçamentário apresentado.
O ente público apresentou déficit orçamentário de $10.000.
O ente público apresentou superávit de arrecadação.
O ente público gastou mais que o previsto.
Considerando-se apenas as receitas e as despesas correntes, podemos afirmar que o ente público apresentou uma situação deficitária.
O ente público apresentou, simultaneamente, déficit de arrecadação e superávit orçamentário.
o excesso de arrecadação foi de R$ (mil) 1.100,00.
a economia orçamentária foi de R$ (mil) 600,00.
a inscrição de restos a pagar processados foi de R$ (mil) 700,00.
o superávit de execução foi de R$ (mil) 600,00.
a despesa fixada na Lei Orçamentária Anual foi de R$ (mil) 11.000,00.
Considere que, em um ente público, tenha sido aprovado, ao final do primeiro exercício, crédito especial, mediante autorização de um novo empréstimo, no valor de R$ 250.000.000,00, e que o crédito tenha sido reaberto no segundo exercício, quando os recursos foram efetivamente recebidos. Considere, ainda, que, no primeiro exercício, R$ 200.000.000,00 tenham sido empenhados para a realização de investimentos, valor que foi inscrito em restos a pagar, para ser executado no segundo exercício. Nessa situação, no primeiro exercício, a regra de ouro não foi observada, do que decorreu um excesso de R$ 50.000.000,00 em operação de crédito aprovada, comparativamente à autorização para a realização de investimento.
O resultado da Previsão Orçamentária é
déficit 80.
déficit 130.
déficit 230.
superávit 70.
déficit 150.
Com base na última posição contábil anterior à operação, a concessionária deverá demonstrar que estão respeitados os limites de endividamento em relação ao passivo total, considerado como endividamento o somatório do saldo do passivo circulante e do exigível a longo prazo.
Havendo equilíbrio no balanço orçamentário, determinado pela igualdade dos montantes das colunas de previsão da receita e de fixação da despesa, estará automática e tecnicamente descartada qualquer possibilidade de existência de deficit na aprovação do orçamento.
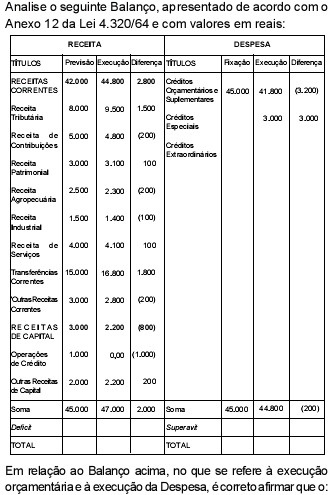
deficit foi de R$ 200,00 sem economia orçamentária.
deficit foi de R$ 2.000,00 com uma economia orçamentária de R$ 1.800,00.
superavit foi de R$ 2.000,00 com uma economia orçamentária de R$ 200,00.
superavit foi de R$ 2.200,00 com uma economia orçamentária de R$ 200,00.
superavit foi de R$ 2.200,00 com uma economia orçamentária de R$ 2.000,00.



