







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considere as informações sobre a movimentação de um dos itens do estoque de material de consumo de um órgão do Poder Executivo Estadual no mês de fevereiro de 2014.
Data | Especificação | Quantidade (unidades) | Custo de Aquisição (unitário) | Valor de Mercado (unitário) |
01/02/14 | Estoque Inicial | 1.000 | R$ 5,00 | R$ 5,30 |
06/02/14 | Compra | 2.000 | R$ 5,90 | R$ 5,90 |
20/02/14 | Consumo | 500 | − | R$ 5,70 |
28/02/14 | Consumo | 400 | − | R$ 5,50 |
De acordo com a NBC T 16.10, o valor do estoque final em 28/02/2014 deve ser, em reais,
12.390,00.
12.300,00.
11.760,00.
11.970,00.
11.550,00.
Considere as informações, abaixo, sobre a movimentação de um dos itens do estoque de material de consumo de um órgão do Poder Judiciário Federal no mês de setembro de 2013.
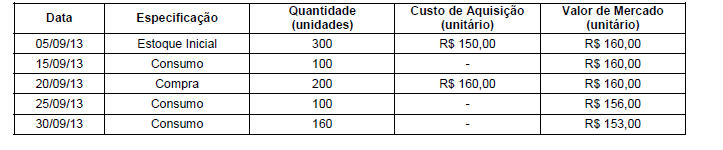
Sabendo que o órgão público utiliza o método do custo médio ponderado móvel para mensuração e avaliação das saídas dos estoques, o valor do estoque final de acordo com a NBC T 16.10, em 30/09/2013, era, em R$, igual a
Na mensuração de passivos, de acordo com a NBC T 16.10, as obrigações
em moeda estrangeira devem ter seus valores convertidos à taxa de câmbio da data da transação.
prefixadas de curto prazo são ajustadas pelo valor presente.
pós-fixadas são ajustadas considerando-se somente os juros incorridos até a data de divulgação do balanço.
podem ser reconhecidas somente quando o seu valor possa ser determinado com exatidão.
devem ter seus valores reduzidos em conformidade com os riscos de não pagamento reconhecidos em conta de ajuste.
Cabe ao órgão de contabilidade analítica da unidade concedente, exauridas todas as providências cabíveis para sanar as irregularidades constatadas na prestação de contas parcial, instaurar a TCE e proceder ao registro da inadimplência no âmbito do Sistema Integrado de Administração Financeira do Governo Federal (SIAFI), no cadastro de convênios.
Em conformidade com a ICPC-08, os dividendos
declarados, após o período contábil e antes da aprovação pela assembleia dessas demonstrações, devem ser reconhecidos no passivo como dividendos a pagar.
que forem declarados pela assembleia geral, ou declarados e pagos, de acordo com as formalidades previstas no estatuto social, quando não pagos não devem figurar no passivo da entidade como uma obrigação.
mínimos obrigatórios devem ser registrados como uma obrigação, na data do encerramento do exercício social a que se referem as demonstrações contábeis.
adicionais ao mínimo obrigatório devem ser todos contabilizados no passivo.
decorrentes de distribuição de resultado, após a data do balanço e antes da data da autorização de emissão dessas demonstrações, não gerará registro no passivo da entidade na data do balanço.
Pela sua especificidade, as normas previstas no manual em questão não se vinculam às práticas contábeis estabelecidas pela legislação societária brasileira.
Entrega de recursos financeiros classificáveis em despesas correntes ou despesas de capital a outro ente da Federação, a título de cooperação, auxílio ou assistência financeira é a denominada:
transferência extra-orçamentária.
transferência intra-governamental.
transferência extra-patrimonial.
transferência voluntária.
No exercício da profissão, o contador deve manter um sistema de escrituração uniforme dos atos e fatos administrativos, por meio de processo manual, mecanizado ou eletrônico, observando sempre os Princípios Fundamentais de Contabilidade e as NBC - Normas Brasileiras de Contabilidade emanadas do CFC - Conselho Federal de Contabilidade. Entre as opções propostas, assinale a que não atende às Normas Brasileiras de escrituração contábil.
Quando o Diário e o Razão forem feitos por processo que utilize fichas ou folhas soltas, deverá ser adotado o registro "Balancetes Diários e Balanços".
Admite-se o uso de códigos e/ou abreviaturas nos históricos dos lançamentos, desde que permanentes e uniformes, devendo constar, em elenco identificador, no Diário ou em registro especial revestido das formalidades extrínsecas.
Documento contábil, em sentido restrito, é aquele que comprova os atos e fatos que originam lançamentos na escrituração contábil da entidade.
A documentação contábil é hábil, quando revestida das características intrínsecas ou extrínsecas essenciais, definidas na legislação, na técnica contábil ou aceitas pelos usos e costumes.
Com o advento da Lei 6.404/76, Lei das Sociedades Anônimas, foi eliminada a escrituração contábil das contas de compensação, que passaram a ser substituídas pelas Notas Explicativas às Demonstrações Contábeis.


