







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Na codificação da classificação orçamentária "por natureza da despesa" correspondem à "modalidade de aplicação" os dígitos
1º ou 2º
2º ou 3º
3º e 4º
4º e 5º
5º e 6º
Da receita demonstrada, não pode ser aplicada em despesas correntes, em função de restrição legal, a seguinte quantia:
$377.000
$240.000
$86.000
$55.000
Trata-se do registro da apropriação de despesas com aquisição de serviços vinculada a contrato.
Imediatamente após a promulgação da lei de orçamento e com base nos limites nela fixados, o Poder Executivo aprovará um quadro de cotas da despesa que cada unidade orçamentária fica autorizada a utilizar. A fixação das cotas em referência atenderá os seguintes objetivos:
I. Manter durante o exercício, na medida do possível, o equilíbrio entre a receita orçada e a despesa paga, a fim de equilibrar o orçamento e melhor execução do programa de trabalho.
II. Assegurar às unidades orçamentárias, em tempo útil, a soma de recursos necessários e suficientes e melhor execução do seu programa anual de trabalho.
III. Manter, durante o exercício, na medida do possível, o equilíbrio entre a receita arrecadada e a despesa realizada, de modo a reduzir, ao mínimo, eventuais insuficiências de tesouraria. Pode-se afirmar que
De acordo com a Lei nº 4.320/64, classificam-se como _____________________ as dotações para investimentos ou inversões financeiras que outras pessoas de direito público ou privado devam realizar, independentemente de contraprestação direta em bens ou serviços.
transferências correntes (receita)
transferências correntes (despesa)
transferências de capital (receita)
transferências de capital (despesa)
transferências correntes ou de capital (despesa)
NÃO se refere aos estágios que a despesa pública percorre:
fixação.
empenho.
pagamento
atribuição.
liquidação.
De acordo com o Prof. João Angélico, em relação à Despesa Pública, é correto afirmar, EXCETO:
A programação da despesa é o primeiro estágio da despesa pública.
Empenhar uma despesa consiste em emitir um documento denominado Nota de Empenho.
O pagamento é o último estágio da despesa.
A licitação é o primeiro estágio da despesa.
Assinale a alternativa que indica a classificação das dotações para manutenção de serviços anteriormente criados, inclusive as destinadas a atender as obras de conservação e adaptação de bens imóveis.
Despesas Correntes - Investimentos
Despesas de Capital - Inversões Financeiras
Despesas de Capital - Investimentos
Despesas Correntes -Transferências Correntes
A Contabilidade Pública:
I. deve evidenciar em seus registros, o montante dos créditos orçamentários vigentes, a despesa empenhada e a despesa realizada, à conta dos mesmos créditos, e as dotações disponíveis.
II. é disciplina que aplica na administração pública, as técnicas de registros e apurações contábeis em harmonia com as normas gerais do direito financeiro.
III. é um conjunto de agentes econômicos que estabelece metas específicas para um determinado período, comanda recursos e traça planos e decisões com relação às ações econômicas.
IV. aplica normas de escrituração contábil, registra a previsão da receita, a fixação das despesas e as alterações introduzidas no orçamento. Pode-se afirmar que está correto apenas o contido em
As contas de ativo, despesa e variações passivas serão creditadas a cada aumento do seu saldo, bem como debitadas a cada diminuição.
Além do aspecto jurídico, a despesa orçamentária pode ser estudada de acordo com os seguintes enfoques:
contábil e financeiro
econômico e financeiro
contábil e administrativo-legal
econômico e administrativo-legal
Utilizando o dígito 1 para Despesas Correntes e o dígito 2 para Despesas de Capital, assinale a opção que indica a correta classificação econômica das seguintes despesas públicas:
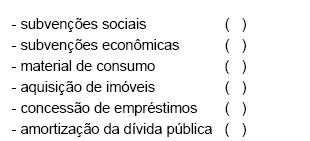
1 – 1 – 1 – 2 – 2 – 2
1 – 2 – 1 – 2 – 1 – 2
1 – 2 – 1 – 2 – 2 – 2
2 – 2 – 1 – 2 – 2 – 2
2 – 1 – 2 – 1 – 1 – 1
De conformidade com a classificação de Despesa por Categoria Econômica, pertencem ao grupo 313200:
despesas com locação de imóveis e despesas com artigos de expediente.
despesas com FGTS e encadernação.
despesas com passagens e despesas com a prestação de serviços para estudantes na condição de estagiários.
despesas com transporte de pessoas e artigos de conservação.
despesas com assinatura de jornais, fretes e carretos.
As despesas públicas, no que se refere à regularidade de sua aplicação, podem ser desdobradas em despesas do tipo:
fixas e variáveis
ordinárias e extraordinárias
orçamentárias e extra-orçamentárias
efetivas e por mutações patrimoniais
Os estágios principais da receita e despesa orçamentária passam pelas fases de
O empenho emitido para determinado credor e relativo a uma única prestação, de valor indivisível, que se refere a um determinado fornecimento de material, à prestação de um certo serviço ou à execução de uma obra, em que não há parcelamento na liquidação da obrigação, nem descontos, nem acréscimo, é denominado de:
empenho global.
empenho-estimativa.
subempenho.
anulação de empenho.
empenho-ordinário.
Com base nos dados abaixo, apurados ao final de um período qualquer, e observando o que dispõe a Lei de Responsabilidade Fiscal sobre o conceito de receita corrente líquida, assinale a opção que indica a despesa total máxima, no âmbito da União, a ser realizada com pessoal. Considere, para tanto, que:
- o total de transferências constitucionais ou legais a estados e municípios equivale a 50% das transferências correntes;- a contribuição de servidores para o custeio de seu sistema de previdência e assistência social equivale a 50% das receitas de contribuições.
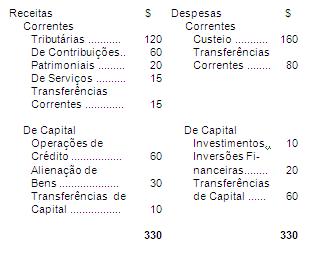
A práxis vigente permite que a despesa pública possa ser classificada de maneira funcional, institucional ou, ainda, segundo a sua natureza. Do ponto de vista da natureza, investimentos devem ser classificados como
Acerca da Nota de Empenho, documento contábil que materializa o primeiro estágio da realização da despesa pública, é correto afirmar que
sua emissão é admitida de forma contemporânea à realização da despesa, desde que caracterizada a urgência, segundo a legislação vigente
sua emissão é opcional para a realização de despesas
sua emissão altera a situação patrimonial da entidade



