








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considere o modelo de Balanço Orçamentário a seguir:
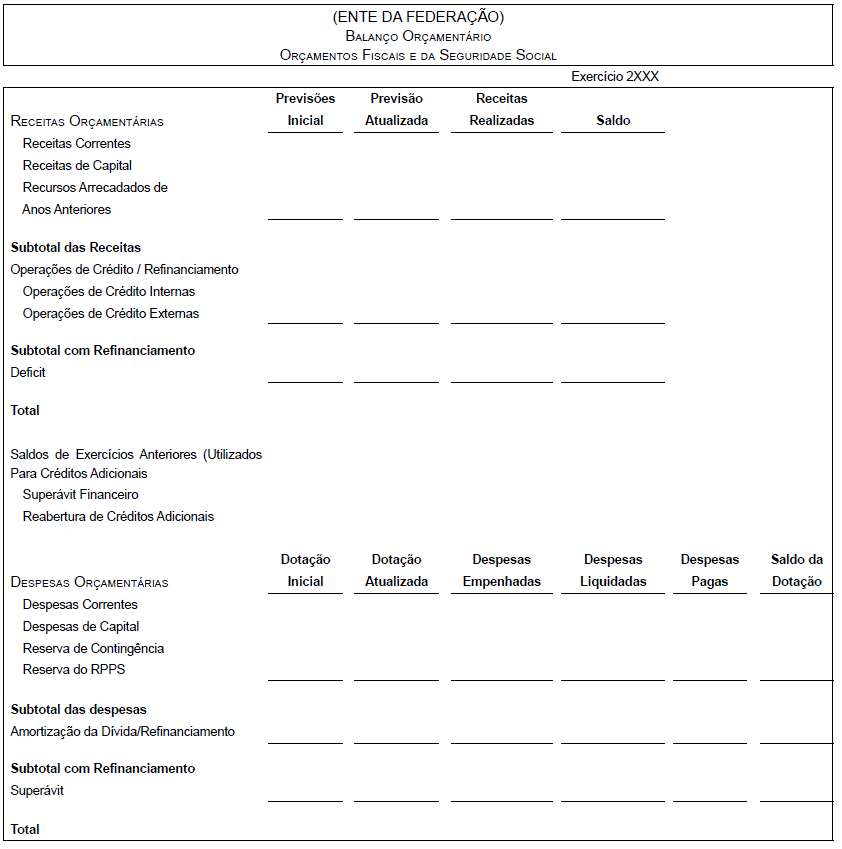
Utilizando esse modelo de Balanço Orçamentário, é correto afirmar que o equilíbrio entre receita prevista e despesa fixada no Balanço Orçamentário pode ser verificado (sem influenciar o seu resultado) somando-se os valores da linha TOTAL e da linha SALDOS DE EXERCÍCIOS ANTERIORES, constantes da coluna PREVISÃO ATUALIZADA, e confrontando-se esse montante com
a somatória dos SALDOS ORÇADOS.
o total da coluna DOTAÇÃO ATUALIZADA.
o total da coluna de PREVISÃO INICIAL.
o total da coluna de REALIZAÇÃO ACUMULADA.
a coluna das RECEITAS REALIZADAS.
As despesas de exercícios encerrados, para as quais o orçamento respectivo consignava crédito próprio, com saldo suficiente para atendê-las, que não se tenham processado na época própria, bem como os Restos a Pagar com prescrição interrompida e os compromissos reconhecidos após o encerramento do exercício correspondente poderão ser pagos à conta de dotação específica consignada no orçamento, discriminada por elementos, obedecida, sempre que possível, a ordem cronológica. Tal dotação específica é encontrada no Plano de Contas, com a denominação de
Ajustes de exercícios anteriores.
Ajustes no Patrimônio Líquido.
Despesas de exercícios anteriores.
Despesas indenizatórias.
Os empenhos que não foram pagos, apesar de liquidados, serão, em 2013, objeto de processo de despesas de exercícios anteriores.
Suponha que determinada lei preveja vantagem aplicável a determinado beneficiário da previdência social e que esse beneficiário protocole o pedido de pagamento do referido benefício depois de encerrado o exercício financeiro em que ocorreu o respectivo fato gerador. Nessa situação, o pagamento ao beneficiário deverá ser contabilizado como despesas de exercícios anteriores.
Está correto afirmar:
O pagamento de restos a pagar com prescrição interrompida deve ser classificado na contabilidade pública como despesas de exercícios anteriores.
Os restos a pagar processados são despesas empenhadas no exercício corrente, cujo direito do credor ao recebimento ainda não foi verificado e, portanto, o pagamento não foi efetuado.
O prévio empenho da despesa a ser incorrida pode ser dispensado no caso de despesas de pequeno vulto financiadas por meio de suprimento de fundos.
A liquidação da despesa orçamentária consiste no seu pagamento mediante ordem bancária pelo órgão público, após a verificação do direito do credor, tendo por base os documentos comprobatórios do respectivo crédito.
O suprimento de fundos poderá, em qualquer hipótese, ser concedido a servidor que tenha a seu cargo a guarda ou a utilização do material a ser adquirido.
As despesas com restos a pagar com prescrição interrompida podem ser pagas por dotação de despesas de exercícios anteriores, desde que o crédito respectivo tenha sido convertido em renda.
Sobre os restos a pagar, as despesas de exercícios anteriores e a sua contabilização, assinale a alternativa correta.
As contas que registram os restos a pagar de exercícios anteriores são contas do sistema orçamentário e patrimonial.
Os restos a pagar têm vigência restrita ao ano de sua inscrição. São anulados, caso não sejam pagos até o final do ano de sua inscrição.
As despesas de exercícios encerrados, para as quais o orçamento respectivo consignava crédito próprio, com saldo suficiente para atendê-las e que não se tenham processado na época própria, poderão ser pagas à conta de dotação específica consignada no orçamento, discriminada por elementos e obedecida, sempre que possível, a ordem cronológica.
Os restos a pagar inscritos compõem a dívida fundada do ente público, por representar dívida com prazo superior à 360 dias.
Consideram-se restos a pagar as despesas empenhadas, mas não pagas até o dia 31 de dezembro, distinguindo-se as processadas das não processadas, com registro dos restos a pagar realizado por exercício, em uma dotação global contabilizado em conta própria.
É dispensável o cumprimento do estágio de liquidação para o pagamento de despesas decorrentes de processos de despesas de exercícios anteriores.
No caso do pagamento de despesa de restos a pagar com inscrição cancelada, o pagamento que vier a ser reclamado poderá ser atendido à conta de dotação destinada a despesas de exercícios anteriores.
Se o resultado apurado na Demonstração das Variações Patrimoniais de uma entidade pública da administração direta é um superávit e essa mesma unidade recebeu uma transferência de bens no exercício, então é correto afirmar:
as despesas correntes necessariamente foram menores que as despesas de capital e não houve transferências de bens para outra entidade.
o superávit resultou das operações orçamentárias, pois as transferências extraorçamentárias não afetam o resultado do exercício corrente e sim daquele em que o bem foi adquirido.
as transferências de bens, embora extraorçamentárias, afetaram o resultado apurado porque se somam às demais operações do exercício.
a despesa orçamentária foi necessariamente menor que os ingressos orçamentários, pois houve recebimento de bens.
a unidade não realizou despesa de capital mediante operação de crédito, nem assumiu outro tipo de passivo.
Não podem ser pagos os compromissos reconhecidos após o encerramento do exercício correspondente, ainda que tenha sido prevista a dotação orçamentária própria ou tenha sido deixado saldo no exercício respectivo.
A rubrica despesas de exercícios anteriores pode incluir o pagamento de restos a pagar, com prescrição interrompida, desde que autorizado pelo ordenador de despesa.



