







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A respeito da principal característica do Ativo Permanente, que o difere do Ativo Circulante e do Realizável a Longo Prazo, assinale a alternativa correta (Ignore a Deliberação CVM 488/05).
O ativo permanente diferido é idêntico às despesas antecipadas do ativo circulante.
O ativo permanente é avaliado pelo custo histórico de aquisição.
O ativo permanente investimento pode ser reavaliado.
O ativo permanente representa as aplicações de recursos que a empresa não tem por objetivo transformar diretamente em dinheiro.
O ativo permanente representa as origens de recursos classificadas em: Investimentos, Imobilizado e Diferido.
As atividades do administrador fi nanceiro podem ser relacionadas às demonstrações fi nanceiras básicas da empresa. Suas atividades primárias fundamentais são:
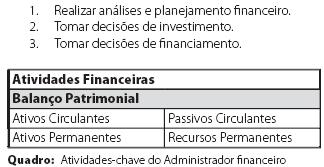
Com base no quadro acima é correto afirmar que:
Ativos Circulantes e Ativos Permanentes representam as Decisões de Investimento.
Ativos Circulantes e Ativos Permanentes representam as Decisões de Financiamento.
Passivos Circulantes e Recursos Permanentes representam as Decisões de Investimento.
Todas alternativas estão incorretas.
Observando o disposto na Portaria MPS nº 916/2003, relacione a coluna numerada com a coluna seguinte.
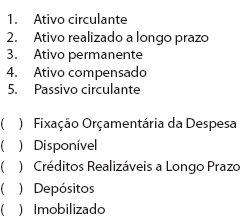
A seqüência correta é:
2, 4, 5, 3 e 1.
2, 5, 1, 4 e 3.
4, 1, 2, 5 e 3.
5, 2, 4, 3 e 1.
5, 4, 2, 4 e 1.
Quando ocorre a baixa da dívida ativa pelo seu recebimento, no órgão que a inscreveu, considerando apenas as contas debitada e creditada, o lançamento correto será o seguinte.
D – receita de dívida ativa
C – variação passiva
No que se refere à escrituração pública, os registros de depósitos e emissão de cheques são efetuados no livro:
razão setorial;
diário central;
diário setorial;
de registro de movimento bancário.
Os preços de transferência, apurados pelos processos de privatização, podem propiciar ganhos para o patrimônio público, desde que este incorpore recursos públicos anteriormente bem investidos e geridos.
Com relação à Contabilidade Pública pode-se afirmar:
tem como objetivo a produção de relatórios gerenciais para atender às necessidades informacionais dos acionistas das sociedades de economia mista.
é adotada, de forma obrigatória, por todos os órgãos e entidades da Administração Direta e Indireta, exceto as Autarquias.
os fatos contábeis, decorrentes ou não da execução do orçamento, são objeto de registro.
adota o regime de competência para reconhecimento das receitas e despesas
O salário a pagar constitui obrigação da empresa e será classificado como circulante, uma vez que não poderá ser pago em longo prazo.
Os produtores independentes de energia elétrica têm a faculdade de adotar as mesmas taxas de reintegração estabelecidas para as concessionárias.
Os passivos circulantes podem ser corretamente classificados, do ponto de vista de sua administração, em passivos de funcionamento e passivos de financiamento. Os passivos de funcionamento são fontes onerosas de recursos, por envolverem encargos financeiros.
As contas redutoras ou retificadoras são identificadas por meio do sinal de igualdade ( = ) existente entre a codificação e o título da mesma.
Considera-se bem móvel relacionado o que está sujeito ao tombamento e requer controle rigoroso de uso e responsabilidade pela guarda e pela conservação.
Dívida Pública significa o conjunto de compromissos assumidos pelo Estado com Terceiros. Toda a Receita-Extraorçamentária, os Restos a Pagar, as Restituições a Pagar e os Débitos em Tesouraria configuram-se como
Dívida Flutuante.
Dívida Consolidada.
Dívida Fundada.
Dívida Permanente.
Dívida a Longo Prazo.
O registro dos fatos contábeis sempre deve ser efetuado mediante a utilização de contas que façam parte de sistemas diferentes, de modo a atingir o equilíbrio nos saldos do balancete de todos os existentes.
Os totais apresentados pelo Balancete de Verificação demonstram:
que o montante dos débitos será igual ao montante de créditos, tendo em vista que a escrituração foi efetuada pelo Método das Partidas Dobradas.
que o montante dos créditos será maior que o montante dos débitos, considerando-se que houve recebimentos de Dívida Ativa.
que o montante dos débitos será maior que o montante dos créditos, tendo em vista o pagamento de Restos a Pagar, considerados extra-orçamentários.
que o montante dos valores credores e devedores nunca será igual, tendo em vista as contas de compensação.
que o somatório das contas devedoras e credoras nunca será igual, considerando que a escrituração foi efetuada pelo Método das Partidas Dobradas.
O levantamento geral dos bens móveis segundo a Lei 4.320/64 tem por base o inventário analítico de cada unidade administrativa e
o cadastro em ordem de localização.
o confronto com a existência física.
os termos de responsabilidade de cada bem.
as chapas que constam dos bens.
os elementos da escrituração sintética contábil.
A Contabilidade Pública:
I. deve evidenciar, em seus registros, o montante dos créditos orçamentários vigentes, a despesa empenhada e a despesa realizada, à conta dos mesmos créditos, e as dotações disponíveis.
II. é disciplina que aplica na administração pública as técnicas de registros e apurações contábeis em harmonia com as normas gerais do direito financeiro.
III. é um conjunto de agentes econômicos que estabelece metas específicas para um determinado período, comanda recursos e traça planos e decisões com relação às ações econômicas.
IV. aplica normas de escrituração contábil, registra a previsão da receita, a fixação das despesas e as alterações introduzidas no orçamento.
Está correto apenas o contido em:
II
II e III
I e IV
I, II e IV
I, II e III
O plano de contas pode ser corretamente subdividido em plano de contas dos sistemas financeiros, patrimoniais e de compensação e plano de contas do sistema orçamentário. Nesse sentido, a escrituração é efetuada em níveis sintéticos, visando a uma informação pública concisa, sendo, em alguns casos, efetuados registros analíticos, dispersando as informações.
Certo
Errado
Assinale a opção correta referente ao lançamento do recebimento de IPTU, ISS e Multas:
Tesouraria a Diversos a Receita de Serviços a Receita Tributária
Tesouraria a Diversos a Receita Patrimonial a Receita Tributária
Tesouraria a Diversos a Transferências Correntes a Outras Receitas Correntes
Tesouraria a Diversos a Receita Tributária a Outras Receitas Correntes
Tesouraria a Diversos a Receita Patrimonial a Receitas Diversas



