







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Como se denomina o método utilizado para registrar qualquer operação e que visa debitar uma ou mais contas e creditar uma ou mais contas?
Método das Partidas Dobradas.
Método das Partidas Debitadas.
Método do Registro de Operações.
Método de Correspondências.
Método Dobrado.
Quanto à natureza da informação típica de controle, o recebimento de um veículo por uma entidade governamental, com a respectiva verificação do direito adquirido pelo credor, gera o seguinte lançamento contábil:
D − Crédito disponível
C − Crédito empenhado a liquidar
D − Disponibilidade por destinação de recursos comprometida por empenho
C − Disponibilidade por destinação de recursos comprometida por liquidação e entradas compensatórias
D − Crédito empenhado a liquidar
C − Crédito empenhado liquidado a pagar
D − Bens móveis − veículos
C − Fornecedores a curto prazo
D − Crédito disponível
C − Disponibilidade por Destinação de Recursos comprometida por empenho
O Patrimônio Público é representado:
pelos imóveis, veículos e outros bens.
pelo conjunto de bens, direitos menos as obrigações.
pelos bens do Ativo Permanente, excluídos os do Passivo Permanente.
pelos bens do Ativo Permanente mais os bens do Ativo Compensado.
pelos bens do Ativo Permanente mais os Créditos e Valores a Receber.
Uma entidade pública, a titulo de subvenção, se compromete a transferir definitivamente a propriedade de um terreno para uma indústria, tendo como condição, que essa indústria, construa uma planta industrial. Uma das alternativas abaixo apresenta uma possibilidade de conta a crédito, por ocasião da contabilização dessa subvenção na indústria. Identifique-a.
Receita diferida no passivo
Receita de subvenção no resultado
Reserva de Capital no patrimônio líquido
Reserva de Lucro no patrimônio líquido
O Plano de Contas Aplicado ao Setor Público (PCASP), aprovado por meio da Portaria STN nº 437/2012, tem como principal objetivo estabelecer normas e procedimentos para o registro contábil das entidades do setor público e viabilizar a consolidação das contas públicas. Sobre o PCASP analise os itens a seguir:
I) flexibilidade para que os entes detalhem os níveis inferiores das contas a partir do nível seguinte ao padronizado;
II) necessidade de vinculação entre as classificações orçamentária e patrimonial;
III) distinção de institutos com conceitos e regimes próprios em classes ou grupos, como no caso de patrimônio e orçamento.
São diretrizes do PCASP somente:
I;
II;
I e II;
I e III;
II e III.
São características do registro e da informação contábil no setor público, devendo observância aos princípios e às Normas Brasileiras Aplicadas ao Setor Público:
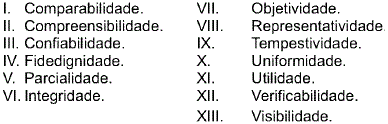
Assinale a alternativa correta:
A concessão de aval de títulos, por uma empresa, para terceiros, representa fato administrativo que deve ser reconhecido em contas patrimoniais pela contabilidade.
No novo plano de contas aplicado ao setor público, o subsistema de custos está registrado nas contas codificadas em
1.1 e 2.1
1.9 e 2.9
3.1 e 4.1
5.6 e 6.6
7.8 e 8.8
No início do exercício financeiro de 2012, um determinado ente federativo, com base na sua LOA, assumiu compromisso com um fornecedor. Em meados do mês de março, como o fornecedor não teve condições de entregar todo o objeto da aquisição, uma parcela correspondente do empenho foi cancelada. Com base no PCASP e normas pertinentes, o registro desse fato, sob o enfoque da informação de natureza orçamentária, deve ser o indicado na seguinte alternativa:
D: Crédito Disponível
C: Crédito Empenhado a Liquidar
D: Crédito Empenhado a Liquidar
C: Crédito Disponível
D: Crédito Disponível
C: Crédito Empenhado em Liquidação
D: Dotação Orçamentária Inicial
C: Crédito Empenhado a Liquidar
D: Crédito Empenhado em Liquidação
C: Crédito Orçamentário Inicial
Sobre Escrituração, marque V para verdadeiro ou F para falso e, em seguida, assinale a alternativa que apresenta a sequência correta.
( ) Erros ocorridos durante a escrituração contábil podem ser corrigidos somente por ressalvas, estorno, complementação e retificação.
( ) O método das partidas dobradas permite quatro fórmulas para lançamentos dos fatos contábeis.
( ) Formalidades relativas à aparência ou apresentação dos livros devem ser observadas durante o processo de escrituração.
( ) As contas podem ser divididas em: de resultado, patrimoniais e de compensação. Quanto à natureza do saldo, as contas podem ser devedoras, credoras e redutoras. Quanto à movimentação, classificam-se em unilaterais e multilaterais. Em relação ao desdobramento das contas, podem ser analíticas e sintéticas. Por fim, quanto à natureza, os saldos se distribuem em estáveis, instáveis ou mistos.
V/ V/ V/ F
V/ V/ F/ F
F/ V/ V/ F
F/ F/ F/ V
V/ F/ V/ F
O sistema contábil engloba os seguintes subsistemas de informações: orçamentário, de custos, de compensação e patrimonial, que registra, processa e evidencia os fatos financeiros e não financeiros relacionados com as variações qualitativas e quantitativas do patrimônio público.
Em uma situação de passivo a descoberto, o patrimônio líquido é
maior que zero.
igual a zero.
menor que o passivo.
maior que o passivo.
menor que zero.
Segundo a Lei nº 4.320/64, a verificação da exata observância dos limites e quotas trimestrais atribuídas a cada unidade orçamentária, dentro do sistema específico para esse fim, é competência da:
auditoria interna ou órgão equivalente
diretoria financeira ou órgão equivalente
contabilidade ou órgão equivalente
secretaria de fazenda ou órgão equivalente
secretaria de planejamento ou órgão equivalente
Nas disposições acerca da Contabilidade, a Lei n.º 4.320/1964 estabelece que
a escrituração sintética das operações financeiras será efetuada pelo método das partidas simples.
a dívida flutuante compreende os restos a pagar, incluídos os serviços da dívida.
as operações financeiras não compreendidas na execução orçamentária não constituem objeto do controle contábil.
os restos a pagar do exercício constituem receita extraorçamentária.
a dívida fundada compreende os compromissos contraídos para cobrir insuficiência transitória de caixa.
Entre os procedimentos para o encerramento do exercício, destaca-se a análise das contas contábeis. Assinale, a propósito, a opção correta.
O saldo de Adiantamentos a Pessoal no final do exercício deverá refletir o adiantamento efetuado em dezembro.
A Conta Única do Tesouro Nacional deverá ser conciliada, de forma global, com a posição da conta correspondente apresentada pelo BB.
O ajuste dos saldos das aplicações financeiras levará em conta apenas os rendimentos recebidos até o final do exercício.
Importações em Andamento deverá conter os valores de importações cujos processos apresentam pendências.
Dívida Ativa compreende os valores já inscritos, realizáveis até o término do exercício seguinte.
Em uma licitação para execução de serviços de reparos de instalações com fornecimento de peças, a proposta vencedora apresentou uma planilha com preços para peças e materiais de R$ 1.000 e de mão de obra de R$ 500.
Assinale a alternativa correta quanto à melhor classificação contábil desse caso.
Não registrar a despesa em razão da falta de informações.
Registrar o valor total [R$1.500] apenas em material, em razão de sua predominância.
Registrar o valor total [R$1.500] em outras despesas, em razão da dualidade da despesa.
Registrar uma parte da despesa em material de consumo [R$1.000] e outra parte como serviço [R$ 500].
Registrar uma parte da despesa em material de consumo [R$750] e outra parte como serviço [R$750].
reduz o crédito disponível.
Define-se patrimônio público o conjunto de bens e direitos e seus respectivos ônus, incluídos os considerados inservíveis, por já não terem a capacidade de gerar benefícios presentes ou futuros.



