





Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.

A verificação do direito adquirido pelo credor, tendo por base os títulos e documentos comprobatórios do respectivo crédito, é denominada:
empenho da despesa;
liquidação da despesa;
titulação do crédito;
saneamento da despesa;
resolução da despesa.
As execuções da receita e da despesa públicas passam por várias fases. Entretanto, a metodologia adotada possui caráter calcado no conservadorismo, pois, se por um lado impõe a contabilização do comprometimento da despesa, por outro, não registra o direito ao recebimento, à cobrança dos valores devidos pelos contribuintes ao Estado, exceção feita àqueles inscritos em dívida ativa.
A Contabilidade Pública:
I. deve evidenciar em seus registros, o montante dos créditos orçamentários vigentes, a despesa empenhada e a despesa realizada, à conta dos mesmos créditos, e as dotações disponíveis.
II. é disciplina que aplica na administração pública, as técnicas de registros e apurações contábeis em harmonia com as normas gerais do direito financeiro.
III. é um conjunto de agentes econômicos que estabelece metas específicas para um determinado período, comanda recursos e traça planos e decisões com relação às ações econômicas.
IV. aplica normas de escrituração contábil, registra a previsão da receita, a fixação das despesas e as alterações introduzidas no orçamento. Pode-se afirmar que está correto apenas o contido em
O estágio da Despesa Pública que consiste na verificação do direito adquirido pelo credor, tendo como base os títulos e documentos comprobatórios do respectivo crédito é:
Assinale a alternativa correta que demonstre a ocorrência do Prévio Empenho:
Data da emissão de Nota de Empenho: 14.02.2002.
Data da Nota Fiscal: 03.04.2002.
Data da Nota Fiscal: 10.01.2002.
Data do Pagamento: 10.04.2002.
Data do Empenho: 12.03.2002.
Data do Pagamento: 10.02.2002.
Data de Nota Fiscal: 25.03.2002.
Data do Empenho: 03.04.2002.
Data do Empenho: 20.02.2002.
Data do Pagamento: 04.04.2002.
A Tabela de Eventos, instrumento adotado pela contabilidade pública no âmbito federal, agrupa os eventos contábeis em classes segundo a natureza dos fatos a que eles se referem. Na liquidação de despesa para posterior pagamento utiliza-se, obrigatoriamente, os eventos das classes
51 para a liquidação da despesa e 53 para a retenção de obrigações
51 para a liquidação da despesa e 54 para a retenção de obrigações
52 para a liquidação da despesa e 54 para a retenção de obrigações
51 para a liquidação da despesa e 52 para a retenção de obrigações
56 para a liquidação da despesa e 70 para a retenção de obrigações
Considerando exclusivamente os valores abaixo, todos apurados ao encerramento de um exercício financeiro qualquer, assinale a opção correta:
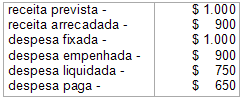
o saldo da conta 2.9.2.1.3.01.00 - Crédito Empenhado a Liquidar deve ser igual a $ 250
o saldo da conta 2.9.2.1.3.02.01 - Crédito Empenhado-Liquidado deve ser igual a $ 250
o saldo da conta 2.9.2.1.3.01.00 - Crédito Empenhado a Liquidar deve ser igual a $ 150.
o saldo da conta 2.9.2.1.3.02.01 - Crédito Empenhado-Liquidado deve ser igual a $ 100
saldo da conta 2.9.2.1.1.00.00 - Crédito Dis-ponível deve ser igual a $ 0

