







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Conforme a origem, as formas de controle no âmbito da Administração Pública são classificadas como controle interno, controle externo e controle popular. Acerca desse assunto, julgue os itens abaixo e, em seguida, assinale a opção correta.
I - O controle exercido pelas chefias sobre os atos de seus subordinados dentro de um órgão público é classificado como controle interno.
II - Quando órgãos ou agentes do Poder Judiciário verificam a legitimidade e a regularidade de atos administrativos praticados em delegacia de polícia, tal ação é classificada como controle externo.
III- Quando as contas dos municípios ficam, durante 60 dias, anualmente, à disposição de qualquer contribuinte, para exame e apreciação, com possibilidade de questionamento posterior, tal prática é classificada como controle externo.
IV- Um partido político que, na forma da lei, denuncia irregularidades ou ilegalidades, perante o Tribunal de Contas, está exercendo o controle classificado como popular.
Estão certos apenas os itens
I e ll.
I e III.
l e lV.
Il e IV.
Considerando que, em decorrência de decisão judicial transitada em julgado proposta contra a União, tenha sido incorporada, aos vencimentos de determinado servidor da administração direta federal, vantagem denominada quintos, e considerando, ainda, que esse servidor pretenda aposentar-se em janeiro de 2009, nessa situação, por ocasião da homologação da aposentadoria do referido servidor, não agirá corretamente o TCU caso determine que seja retirada, por entender indevida sob sua ótica, por setor responsável, a rubrica correspondente à vantagem citada do contracheque do servidor em questão.
Uma das finalidades do sistema de controle interno dos Três Poderes é avaliar o cumprimento das metas previstas no PPA, bem como avaliar a execução dos programas de governo e dos orçamentos da União.
O Tribunal de Contas do Tocantins realiza o controle orçamentário nas unidades administrativas do Tribunal de Justiça do estado.
A fiscalização contábil, financeira, orçamentária, operacional e patrimonial dos órgãos da União realizada pelo sistema de controle externo ou interno pode questionar aspectos que envolvam a própria discricionariedade do administrador.
Na Administração Pública, cabe ao controle interno
apreciar, mediante parecer prévio, as contas prestadas anualmente pelos Chefes do Poder Executivo.
apreciar, para fins de registro, a legalidade dos atos de admissão de pessoal.
avaliar o cumprimento das metas previstas nos planos orçamentários.
aplicar multa aos responsáveis por ilegalidade de despesa.
julgar as contas dos gestores dos recursos públicos.
A avocação, caso realizada, constituir-se-á em método de realização de controle externo, que propiciará ao ministro orientar e corrigir o ato ilegal porventura tomado pelo DNPM, caso assim venha a entender o MME.
Pelo princípio da sindicabilidade, todos os atos administrativos são passíveis de controle pela administração.
O Controle administrativo é exercitado pelos Poderes do Estado sobre suas próprias atividades, visando mantê-las dentro da lei, segundo as exigências do serviço. Os atos administrativos são passíveis de controle interno e externo. Assim, pode-se afirmar, CORRETAMENTE, que:
o controle jurisdicional revoga o ato administrativo;
a Administração pode rever os seus atos modificando-os ou invalidando-os, para se adequar à lei;
é causa suspensiva do controle jurisdicional a existência de processo administrativo;
a coisa julgada administrativa gera definitividade da decisão, não existindo possibilidade de questionamento no Poder Judiciário;
não há previsão de prescrição administrativa
Assinale a opção correta com referência ao controle da administração.
O controle da administração pública se exerce unicamente pelo controle administrativo, exercido pelo próprio Poder Executivo e pelo Poder Judiciário.
Ao Poder Judiciário não compete exercer controle de legalidade do mérito do ato administrativo, ainda que em decorrência de desvio de finalidade.
O controle da administração pública é interno quando decorrente do poder de autotutela, e externo, quando exercido pelo Poder Legislativo, com o auxílio do tribunal de contas.
Controle de legalidade e controle de mérito do ato administrativo são expressões sinônimas.
Na atividade de controle interno, a avaliação da execução de orçamentos visa a comprovar a legalidade e a legitimidade dos atos e a examinar os resultados quanto a economicidade, eficiência e eficácia da gestão orçamentária, financeira, patrimonial, de pessoal e demais sistemas administrativos e operacionais.
O controle finalístico é aquele que resulta automaticamente do escalonamento vertical existente na administração, no qual os escalões inferiores estão subordinados aos superiores. Nesse caso, os órgãos de cúpula têm o controle pleno dos subalternos, independentemente de normas que o estabeleçam.
Em relação aos controles exercidos sobre a Administração Pública, é correto afirmar:
São atribuições do controle:
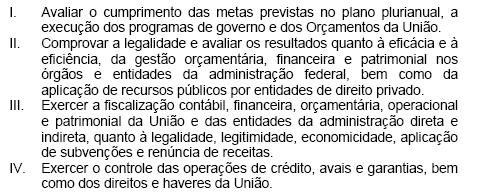
Atribuição descrita no I.
Atribuição descrita no IV.
Atribuição descrita no III.
Atribuição descrita no II.
Não inclui na finalidade do sistema de controle interno federal, constitucionalmente previsto, a atividade de
O Departamento de Polícia Federal (DPF), por estar inserido na estrutura do Poder Executivo, não pode sujeitar-se à fiscalização mediante controle externo, exercida pelo Congresso Nacional, quanto à legalidade, legitimidade e economicidade.
O controle externo da atividade policial deve ser exercido pelo Ministério Público, tendo em vista o respeito aos fundamentos do estado democrático de direito, aos objetivos fundamentais da República Federativa do Brasil, aos princípios informadores das relações internacionais, bem como aos direitos assegurados na Constituição Federal e na lei; a preservação da ordem pública, da incolumidade das pessoas e do patrimônio público; a prevenção e a correção de ilegalidade ou de abuso de poder; a indisponibilidade da persecução penal; e a competência dos órgãos incumbidos da segurança pública.
Segundo a doutrina majoritária do direito administrativo brasileiro sobre o controle da administração pública, o ato administrativo praticado por sociedade de economia mista está sujeito ao controle popular.
Os controles internos da Administração Pública: homologação, aprovação, revogação e anulação se caracterizam, respectivamente, por:
controle da legalidade e das formalidades, controle da conveniência e oportunidade do ato administrativo, supressão do ato administrativo por conveniência ou oportunidade, e defeito do ato jurídico ou vício de legalidade.
controle da legalidade e da legitimidade, controle da conveniência e oportunidade do ato administrativo, supressão do ato administrativo por conveniência ou oportunidade, e defeito do ato jurídico ou vício de legalidade e da legitimidade.
controle das formalidades, controle da conveniência e oportunidade do ato administrativo, supressão do ato administrativo por conveniência ou oportunidade, e defeito do ato jurídico ou vício de legalidade.
controle das formalidades, controle da conveniência e oportunidade do ato administrativo, defeito do ato jurídico ou vício de legalidade, e supressão do ato administrativo por conveniência ou oportunidade.
controle da legalidade, controle da conveniência e oportunidade do ato administrativo, supressão do ato administrativo por conveniência ou oportunidade, e defeito do ato jurídico ou vício de legalidade.
O sistema de controle interno não tem a atribuição de:
aplicar aos responsáveis, em caso de ilegalidade de despesa, as sanções legais, inclusive multa
avaliar o cumprimento das metas previstas no plano plurianual
exercer o controle das operações de crédito, avais e garantias, bem como dos direitos e haveres da União
comprovar a legalidade da aplicação de recursos públicos por entidades de direito privado
apoiar o controle externo no exercício de sua missão institucional



