







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A respeito dos contratos que regulam as relações de consumo, é incorreto afirmar que:
O consumidor pode desistir do contrato, no prazo legal a contar de sua assinatura ou do ato de recebimento do produto ou serviço, sempre que a contratação de fornecimento de produtos e serviços ocorrer fora do estabelecimento comercial, especialmente por telefone ou a domicílio;
São nulas de pleno direito as cláusulas contratuais relativas ao fornecimento de produtos e serviços que transfiram responsabilidades a terceiros;
A inserção de cláusula no formulário desfigura a natureza de adesão do contrato;
A nulidade de uma cláusula contratual abusiva não invalida o contrato, exceto quando de sua ausência decorrer ônus excessivo a qualquer das partes;
A garantia contratual é complementar à legal e será conferida mediante termo escrito.
Analise a situação a seguir.
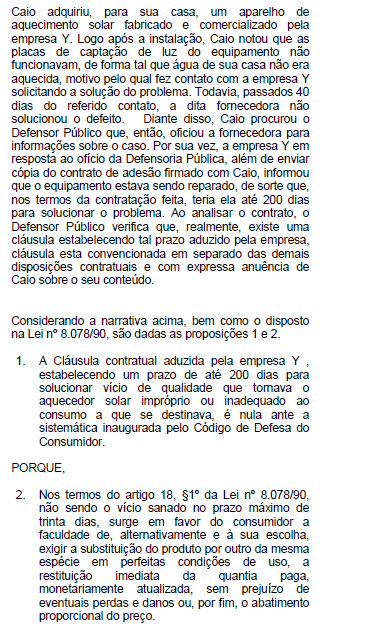
Assinale a alternativa CORRETA.
Quanto aos direitos do consumidor, a fixação de prazo de garantia contratual
exime o fornecedor da garantia legal nos contratos paritários.
constitui modalidade de prescrição convencional
pospõe o termo inicial dos prazos de reclamação atinentes à garantia legal.
escapa à exigência de clareza nas informações do conteúdo quando gratuita.
é válida tanto feita oralmente quanto por escrito.
Sobre o momento da conclusão do contrato na Internet, assinale a alternativa falsa:
O instante da conclusão do contrato é, em regra, simplesmente o da expedição do e-mail contendo a aceitação.
O momento da conclusão do contrato entre presentes (on line) por mensagens (MSN), em se tratando de declaração corpórea, será identificado pela Teoria da Agnição, na modalidade da Subteoria da Recepção, uma vez que o registro da mensagem permite, uma vez salva na memória do computador, ou mesmo impressa, sua consulta pelo proponente.
O momento da conclusão do contrato entre presentes (Skype) com o uso de microfone e autofalante, será identificado pela Teoria da Agnição, na modalidade da Subteoria da Declaração.
Quando a proposta for feita no endereço eletrônico não é possível a retratação, uma vez que o usuário da Internet tomou conhecimento do conteúdo da oferta assim que acessou o sítio (homepage).
Carlos ajuizou ação revisional contra o banco do qual é cliente, alegando a incidência das normas consumeristas e requerendo a declaração de nulidade das seguintes cláusulas presentes no contrato de empréstimo bancário firmado neste ano com a instituição financeira: juros remuneratórios acima de 12% ao ano; capitalização mensal dos juros; cumulação de comissão de permanência e de correção monetária no período de normalidade e de inadimplência; multa de 10% sobre o valor total da dívida, por atraso do pagamento. Também requereu a revisão de ofício, pelo magistrado, de outras cláusulas que considerava abusivas e a nulidade de cobrança de tarifa de abertura de crédito e de tarifa de emissão de carnê.
Em relação a essa situação hipotética, assinale a opção correta conforme o CDC e o entendimento pacificado do STJ.
Dada a previsão de norma legal e infralegal, o banco pode cobrar tarifa de abertura de crédito e de emissão de carnê, valores devidos pelo consumidor ao banco, que presta serviços administrativos alheios ao contrato de mútuo remunerado.
Em regra, é lícita a cláusula que estipula juros remuneratórios acima de 12% ao ano, pois os bancos não se sujeitam à limitação prevista na lei que trata da usura. Entretanto, o juiz poderá rever a taxa, desde que Carlos prove cabalmente que os juros cobrados o tenham colocado em desvantagem exagerada, como, por exemplo, pela aplicação de taxa muito acima da média de mercado.
Atualmente, a capitalização dos juros em periodicidade inferior a um ano é vedada nos contratos bancários, mesmo que pactuada de forma clara e expressa, assim considerada quando prevista a taxa de juros anual em percentual pelo menos doze vezes maior que a mensal.
A cláusula que prevê a cobrança da comissão de permanência calculada pela taxa média de mercado apurada pelo Banco Central do Brasil, de acordo com a espécie da operação, tendo como limite máximo o percentual contratado, é abusiva tanto para o período de adimplência quanto de inadimplência.
O banco está autorizado por lei a cobrar multa moratória de 10% sobre o valor total da dívida, dada a aplicação ao caso de norma do Código Civil, haja vista a ausência de norma específica no CDC.
No tocante a Proteção Contratual, considere:
I. O consumidor pode desistir do contrato, no prazo máximo de 15 dias a contar de sua assinatura ou do ato de recebimento do produto ou serviço, sempre que a contratação de fornecimento de produtos e serviços ocorrer fora do estabelecimento comercial.
II. A garantia contratual é complementar à legal e será conferida mediante termo escrito.
III. As multas de mora decorrentes do inadimplemento de obrigações no seu termo não poderão ser superiores a dois por cento do valor da prestação.
IV. Desfigura a natureza de adesão do contrato, a inserção de cláusula no formulário.
De acordo com o Código de Defesa do Consumidor, está correto o que se afirma APENAS em
I, II e IV.
I e IV.
II, III e IV.
I, II e III.
II e III.
Nas relações de consumo, é correto afirmar que a garantia contratual:
não tem aplicabilidade;
é complementar à garantia legal;
é sempre instituída por lei;
pode ser convencionada verbalmente;
não pode ser superior a dois anos.
As cláusulas abusivas relativas ao fornecimento de produtos e serviços são:
válidas;
anuláveis;
ineficazes;
válidas até que sejam anuladas;
nulas de pleno direito.
De acordo com a jurisprudência do STJ sobre direito do consumidor,
nos contratos bancários, é possível ao julgador conhecer, de ofício, da abusividade das cláusulas.
da anotação irregular em cadastro de proteção ao crédito, cabe indenização por dano moral, ainda quando preexistente legítima inscrição.
a Defensoria Pública, na tutela coletiva dos consumidores, só tem legitimidade para atuar quando tratar de direitos individuais homogêneos.
não se aplica o Código de Defesa do Consumidor quando o serviço prestado pelo banco tratar de política governamental, desfigurando a relação de consumo, como no caso de financiamento estudantil.
as instituições financeiras respondem subjetivamente pelos danos gerados por fortuito interno relativo a fraudes e delitos praticados por terceiros no âmbito de operações bancárias.
São consideradas nulas de pleno direito, entre outras, as cláusulas contratuais relativas ao fornecimento de produtos e serviços que
estabeleçam a utilização facultativa da negociação e mediação.
possibilitem a renúncia ao direito de indenização por benfeitorias úteis.
autorizem o fornecedor a modificar unilateralmente o conteúdo ou a qualidade do contrato, após sua celebração.
limitem a responsabilidade do fornecedor, em situações justificáveis, nas relações de consumo entre o fornecedor e o consumidor pessoa física.
permitam ao fornecedor e fabricante a variação de preços e índices, desde que haja concordância expressa do consumidor.
As cláusulas contratuais, em hipótese de relação jurídica de consumo:
serão interpretadas de maneira mais favorável ao consumidor;
serão interpretadas de maneira mais favorável ao fornecedor;
não têm regra específica de interpretação;
serão interpretadas sempre de forma equilibrada;
submete-se exatamente às mesmas condições de interpretação de um contrato comum.
Considerada a lei e a jurisprudência do STJ sobre abusividade de cláusulas de contratos bancários, é correto afirmar que
a estipulação de juros superiores a 12% ao ano por si só indica abusividade.
nos contratos bancários, é vedado ao julgador conhecer, de ofício, da abusividade das cláusulas.
a Comissão de permanência deve ser determinada de antemão, sendo potestativa e, por isso, nula a cláusula que a atrele a taxas médias de mercado, apuradas pelo Banco Central.
é vedada a estipulação de multa moratória em contratos com o consumidor.
A respeito do que preconiza a Lei n.º 8.078/1990 em relação à proteção contratual, assinale a opção correta.
Nos contratos de adesão, não se admite cláusula resolutória.
O consumidor pode desistir do contrato, no prazo de dez dias a contar de sua assinatura ou do ato de recebimento do produto ou serviço, sempre que a contratação de fornecimento do produto ou serviço ocorrer fora do estabelecimento comercial, como por telefone ou em domicílio.
Se o consumidor exercitar o direito de arrependimento de compra previsto no CDC, os valores eventualmente pagos, a qualquer título, durante o prazo de reflexão, serão devolvidos, no prazo de até trinta dias, monetariamente atualizados.
Os contratos de adesão escritos serão redigidos em termos claros e com caracteres ostensivos e legíveis, com tamanho de fonte não inferior ao corpo doze, de modo a facilitar sua compreensão pelo consumidor.
O termo de garantia contratual ou equivalente deve ser padronizado e esclarecer, de maneira adequada, em que consiste a garantia, bem como a forma, o prazo e o lugar em que pode ser exercitada e os ônus a cargo do consumidor, devendo esse termo ser preenchido pelo consumidor, no ato do fornecimento, e ser acompanhado de manual de instrução, de instalação e uso do produto em linguagem didática, com ilustrações.
Referente à proteção dos contratos que regulam as relações de consumo, conforme disposto no Código de Defesa do Consumidor, assinale a alternativa correta.
O consumidor pode desistir do contrato, no prazo de 30 dias a contar de sua assinatura ou do ato de recebimento do produto ou serviço, sempre que a contratação de fornecimento de produtos e serviços ocorrer fora do estabelecimento comercial, especialmente por telefone ou em domicílio.
São nulas de pleno direito, entre outras, as cláusulas contratuais relativas ao fornecimento de produtos e serviços que transfiram responsabilidades a terceiros.
A garantia legal é obrigatória, dela não podendo se esquivar o fornecedor. Paralelamente a ela, porém, pode o fornecedor oferecer uma garantia contratual que substituirá o prazo ou o alcance da garantia legal.
A inserção de cláusula no formulário de contrato de adesão desfigura a natureza de adesão do contrato.
É lícita a cláusula que determina utilização compulsória de arbitragem para solução de questões envolvendo o direito do consumidor nos contratos de adesão.
Sobre a proteção constitucional do consumidor, está CORRETA a seguinte proposição:
A defesa do consumidor é princípio da ordem social disciplinada na Constituição Federal.
O Estado tem o dever constitucional de promover a defesa do consumidor, podendo ser abolido por emenda à Constituição Federal.
Compete privativamente à União legislar sobre direito do consumidor.
A Constituição Federal autoriza a restrição legal à publicidade de tabaco, bebidas alcoólicas, agrotóxicos, medicamentos e terapias.
A Constituição Federal estabelece a responsabilidade objetiva na relação de consumo para o fornecedor privado em razão do fato do produto e do serviço.
O Código de Defesa do Consumidor estabelece que nos contratos do sistema de consórcio de produtos duráveis a compensação ou a restituição das parcelas quitadas, terá descontada a vantagem econômica auferida com a fruição do bem, mas é vedado o desconto a título de prejuízos que o desistente ou inadimplente causar ao grupo.



