







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Os registros a seguir mostram o total de imposto pago pelos contribuintes, correspondente a cada nível de renda, em quatro sistemas tributários.
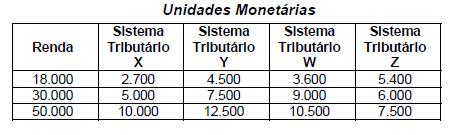
O sistema que aplica a forma regressiva do imposto é:
W
X
Y
Z
A despesa denominada Juros da Dívida Pública classifica-se como:
Investimentos
Inversões Financeiras
Transferências de Capital
Transferências Correntes
A receita proveniente da Cobrança da Dívida Ativa classifica-se como:
Patrimonial
de Capital
Tributária
Diversas
Existem dois critérios para o cálculo do déficit público: o critério "acima da linha" e o critério "abaixo da linha". Identifique o conceito que não corresponde à ótica "abaixo da linha".
Déficit público de pleno emprego.
Necessidades de Financiamento do Setor Público no conceito nominal.
Necessidades de Financiamento do Setor Público no conceito operacional.
Dívida Fiscal Líquida.
Dívida Líquida do Setor Público.
Os termos "acima da linha" e "abaixo da linha", aplicados em relação ao déficit público no Brasil, correspondem a
duas definições distintas de déficit público, que se di- ferenciam, respectivamente, pela inclusão ou não dos pagamentos de juros pelo governo.
dois conceitos distintos de déficits, que se diferenciam, respectivamente, pela inclusão ou não da correção mo- netária paga pelo governo.
conceitos distintos de déficit, calculados a partir da mesma fonte de informações.
uas formas de medir o déficit, respectivamente, a partir e sua geração e de seu financiamento.
Após a promulgação da Constituição Federal de 1988, a federação brasileira foi tomando um perfil que não se ajusta às necessidades e aos desafios do país. Os traços mais marcantes desse perfil podem ser resumidos em quatro focos. Identifique a opção que não é pertinente a esse perfil.
Um acentuado equilíbrio horizontal na repartição dos recursos fiscais, revelado por um decrescente hiato entre a disponibilidade de recursos orçamentários per capita e as necessidades de atendimento das demandas da população desassistida.
Um crescente antagonismo nas relações entre estados, entre eles e seus municípios, e entre ambos e o governo federal, que se manifesta sob a forma de guerras fiscais.
Uma indesejável simetria no desenho e gerenciamento das políticas públicas, principalmente as sociais, que decorre da centralização do seu financiamento.
Uma forte instabilidade nas relações intergovernamentais, decorrente do caráter das transferências negociadas.
Uma autonomia formal de estados e municípios para instituírem e legislarem sobre os tributos de sua competência, conforme o previsto na Constituição Federal, mas sendo cerceado pela ampliação de tributos federais.
A literatura econômica tem considerado o Imposto sobre o Valor Adicionado (IVA) a forma mais atrativa, em termos de tributação de vendas, sobretudo por se tratar de um imposto neutro. Várias são as vantagens que consolidam os argumentos a favor da adoção do IVA. Escolha a opção que não representa uma vantagem na adoção desse tipo de imposto.
O IVA não afeta a posição de competição inter-regional de uma indústria.
O IVA apresenta caráter multiestágio de tributação, não concentrando a carga em um único estágio.
No IVA, os bens de produção podem ser facilmente e totalmente isentos, evitando a bitributação.
O IVA é um imposto complexo e de difícil assimilação pelos contribuintes menos esclarecidos.
O IVA tem caráter autofiscalizador.
Com base na teoria da tributação, identifique a única opção incorreta.
A eficiência de um sistema tributário refere-se aos custos que impõe aos contribuintes.
A eqüidade de um sistema tributário diz respeito à justiça na distribuição da carga tributária entre a população.
Ao considerar alterações na legislação tributária, os formuladores de políticas econômicas enfrentam um dilema entre eficiência e eqüidade.
Segundo o princípio do benefício, é justo que as pessoas paguem impostos de acordo com o que recebem do governo.
A eqüidade vertical afirma que os contribuintes com capacidades de pagamento similares devem pagar a mesma quantia.
A incidência de um imposto seletivo eleva os preços dos produtos tributados em relação aos preços dos produtos isentos. Segundo a definição desse tipo de imposto, identifique a opção que não é verdadeira.
O preço do produto tributado elevar-se-á de um valor igual ao do imposto, caso ele seja produzido a custos constantes.
A distribuição do imposto entre compradores e vendedores é igual à razão entre as elasticidades da oferta e da demanda.
Parte do gravame tributário é absorvida pelos lucros, quando o imposto incide sobre uma indústria monopolista.
O preço do produto tributado elevar-se-á de um valor maior do que o do imposto, se ele for produzido sob custos crescentes.
A receita que pode ser obtida de um imposto seletivo sobre vendas é limitada.
As dotações para a manutenção de serviços anteriormente criados, inclusive as destinadas a atender a obras de conservação e adaptação de imóveis, são classificadas como:
Despesas de Capital
Despesas de Custeio
Transferências Correntes
Transferências de Capital
O crédito adicional, destinado a reforço da dotação orçamentária, denomina-se:
especial
ordinário
suplementar
extraordinário
O instrumento de programação para alcançar o objetivo de um programa, que envolve um conjunto de operações que se realizam de modo contínuo e permanente das quais resulta um produto necessário à manutenção da ação do governo é denominado:
função
projeto
atividade
programa
Atualmente, está desautorizada a constituição de grupos de consórcio referenciados em serviços turísticos internacionais.
O efeito Oliveira-Tanzi afirma que a inflação tende a corroer o valor da arrecadação fiscal do governo em razão da defasagem entre o fato gerador e o recolhimento de impostos.
A concessão de subsídios a empresas privadas para explorarem atividade econômica de interesse coletivo constitui forma de intervenção direta do Estado na atividade econômica.
A participação da receita dos municípios no total da receita tributária vem-se expandindo, de forma constante, ao longo da última década.
A tributação do elástico, tanto do lado da demanda quanto da oferta, é a conclusão recorrente de toda a análise da incidência e transferência, do ponto de vista estrito da arrecadação



