







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
São etapas do processo de elaboração do Orçamento-Programa:
planejamento, programação, projeto e avaliação.
planejamento, programação, projeto e orçamentação.
planejamento, orçamentação, programação e projeto
previsão, programação, projeto e orçamentação.
Segundo a competência tributária de cada nível de governo(União, Estados e Municípios), pode-se afirmar que:
o Imposto sobre Circulação de Mercadorias e Serviços (ICMS) e o Imposto sobre Operações Financeiras (IOF) pertencem aos Estados.
os Estados podem, excepcionalmente, instituir Contribuição Social.
o Imposto sobre a Transmissão Causa Mortis e Doação (ITMD), pertence aos Estados.
o Imposto sobre Vendas a Varejo de Combustível (IVVC) pertence aos Estados.
As ações do governo que podem ser classificadas como categorias de programação orçamentária são de três naturezas diferentes. Marque a opção certa.
atividade, projetos e programa
atividade, projeto e operações especiais
operações especiais, funções e projetos
funções, sub-funções e operações especiais
projetos, programas e operações especiais
Em relação à dívida pública, pode-se afirmar que:
segundo a Lei de Responsabilidade Fiscal, o melhor indicador do comprometimento das atribuições de um ente público com os fluxos gerados pelo endividamento é dado pela relação entre a Dívida Pública/ Receita Líquida Real.
as operações de crédito por antecipação de receita constituem dívida flutuante ou fundada, segundo os prazos de vencimento.
a dívida pública consolidada é aquela que não apresenta caráter de certeza e de estabilidade, no que diz respeito ao quantum e à duração.
a obtenção de superávit primário é o meio utilizado para a recondução da dívida aos limites estabelecidos pela Lei de Responsabilidade Fiscal.
De acordo com as técnicas da elaboração orçamentária, assinale a única opção falsa em relação ao processo ascendente de decisão.
Apresenta a vantagem de as unidades, por conhecerem melhor o meio onde estão situadas, apresentarem maior realismo de programação.
No processo ascendente, os objetivos são estabelecidos pelos órgãos inferiores da hierarquia e são aprovados pela cúpula.
Apresenta a tendência de concentrar recursos em programas de ampliação apenas qualitativa, por ausência de objetivos.
No processo ascendente, órgãos operacionais geralmente têm visão limitada na determinação dos objetivos.
Apresenta riscos da falta de adesão das unidades executoras.
Quanto à classificação dos gastos públicos identifique a única opção INCORRETA:
Os gastos públicos podem ser classificados quanto a sua natureza, finalidade e agente encarregado da sua execução.
Quanto à natureza do gasto, costuma-se identificar quatro principais categorias econômicas de despesas: custeio, investimento, transferências e inversões financeiras.
A classificação das despesas por natureza é necessária para a efetiva implantação da técnica do orçamento-programa, que objetiva aumentar a eficiência e a eficácia na programação dos dispêndios governamentais.
Quanto à finalidade, os gastos são classificados em funções, programas e subprogramas.
O déficit público no Brasil é calculado pelo Banco Central e, de forma complementar, pela Secretaria do Tesouro Nacional. Com base nos conceitos e critérios de cálculos utilizados por estes órgãos, marque a alternativa INCORRETA:
existem dois critérios de cálculos. O chamado "acima da linha", que observa o déficit com base na variação da dívida pública, pela ótica do seu financiamento; e, o "abaixo da linha", no qual são explicados os principais fluxos de receitas e despesas.
o déficit operacional é representado pela soma do resultado primário com as despesas com juros reais.
a Dívida Líquida do Setor Público é resultado da soma das dívidas interna e externa do setor público junto ao setor privado, incluindo a base monetária e excluindo-se ativos do setor público, tais como reservas internacionais, créditos com o setor privado e os valores das privatizações.
a Secretaria do Tesouro Nacional utiliza o critério "abaixo da linha" para calcular o Resultado Primário a ser demonstrado pela União, Estados e Municípios, no Relatório Resumido da Execução Orçamentária, previsto pela Lei de Responsabilidade Fiscal.
São recomendações sugeridas pelo Consenso de Washington, exceto:
Disciplina fiscal e déficit público.
Taxas de juros positivas e determinadas pelo mercado.
Desregulamentação das atividades econômicas.
Eliminação dos subsídios com aumento dos gastos em educação e saúde.
Desestatização
É imposto tipicamente direto o
sobre a renda.
de consumo.
de circulação de mercadorias.
de importação.
de exportação.
A classificação legal da receita por categoria econômica divide o orçamento em dois grandes grupos:
corrente e capital.
orçamentária e extra-orçamentária.
compulsória e não-compulsória.
ativa e passiva.
pecuniária e não-pecuniária.
Em relação à classificação da despesa pública, pode-se afirmar que:
a Portaria da Secretaria de Orçamento Federal - SOF nº. 42/1999, instituiu a classificação funcional- programática da despesa, com o objetivo de possibilitar à União, Estados e aos Municípios a prática de um orçamento-programa mais ajustado aos verdadeiros fundamentos dessa técnica
as "operações especiais" são compostas de despesas relevantes , que podem ser associadas a um bem ou serviço a ser gerado no processo produtivo corrente, contribuindo para a manutenção das ações de governo.
o Decreto nº. 2.829/1998, é o marco institucional para os novos critérios de classificação da despesa pública. Nos termos estabelecidos no âmbito do governo federal, toda ação finalística deverá estar estruturada em programas, orientados para a consecução dos objetivos estratégicos definidos, para o período, no Plano Plurianual (PPA).
o programa representa o maior nível de agregação das diversas áreas de despesa que competem ao setor público.
Considere as seguintes restrições orçamentárias num modelo de dois períodos:
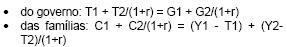
mesmo que o governo altere o seu padrão de gastos corrente e futuro, uma queda nos impostos no período 1 financiado com endividamento público não altera o consumo no período 1.
desde que o governo não altere o seu padrão de gastos corrente e futuro, uma queda nos impostos no período 1, financiado com endividamento público, não altera o consumo no período 1.
uma redução nos impostos no período 1, financiado com endividamento público, aumenta o consumo nos períodos 1 e 2.
uma redução nos impostos no período 1, financiado com endividamento público, reduz o consumo nos períodos 1 e 2.
desde que o governo não altere o seu padrão de gastos corrente e futuro, uma queda nos impostos no período 1, financiado com endividamento público, resulta num aumento no consumo apenas do período 2.
Os modelos macroeconômicos procuram analisar o comportamento dos gastos públicos durante o tempo. Os modelos que tentam associar o crescimento dos gastos públicos com os estágios de crescimento do país foram desenvolvidos por
Peacock , Wiseman e Wagner.
Adolpho Wagner.
Peacock, Wiseman e Herber.
Musgrave, Rostow e Herber.
Musgrave, Rostow e Kay.
Pesquisando as experiências na área orçamentária podem-se encontrar diversos processos de elaboração de orçamento nos quais a presença de maior ou menor grau de ação planejada provoca grandes contrastes. Assinale a definição que identifica o orçamento de desempenho.
Processo orçamentário que se apóia na necessidade de justificativa de todos os programas cada vez que se inicia um novo ciclo.
Processo orçamentário em que é explicitado apenas o objeto de gasto.
Processo orçamentário que representa duas dimensões do orçamento: objeto de gasto e um programa de trabalho, contendo as ações desenvolvidas.
Orçamento elaborado por meio de ajustes marginais nos seus itens de receita e despesa.
Processo orçamentário que se apóia no critério de alocação de recursos por meio do estabelecimento de um quantitativo financeiro fixo.
A comissão econômica para a américa latina (CEPAL), ao lançar a teoria da deterioração dos termos de intercâmbio, questionou a teoria das vantagens comparativas, inaugurando, assim, uma nova interpretação do comércio internacional.
Segundo a teoria das finanças públicas, os sistemas tributários devem estar pautados pelos princípios da eqüidade, neutralidade e simplicidade. Dentre os tributos que compõem o sistema tributário brasileiro, aquele cujas características melhor atendem ao princípio da eqüidade e aquele que apresenta o maior potencial de distorção na formação dos preços de mercado são, respectivamente,
IRPJ e IPTU.
ICMS e IRPF.
IPI e IOF.
IRPF e ICMS.
COFINS e IEx.
As receitas públicas, quanto à afetação patrimonial, são divididas em receitas efetivas e receitas de mutações patrimoniais. Identifique a única opção que não corresponde a uma receita efetiva.
receitas tributárias
receitas de contribuições
receitas de serviços
receita de operações de crédito
receitas agropecuárias
Com relação à elaboração e aprovação dos orçamentos é INCORRETO afirmar.
o Presidente da República pode enviar mensagem propondo a modificação do projeto de lei orçamentária enquanto não estiver concluída a votação da parte cuja alteração estiver sendo proposta.
o projeto de lei de diretrizes orçamentárias tem prazo de encaminhamento até oito meses e meio antes do encerramento do exercício financeiro, e de devolução até o encerramento do primeiro período da sessão legislativa.
a Constituição Federal veda a edição de Medidas Provisórias sobre Planos Plurianuais, diretrizes orçamentárias, orçamentos e créditos adicionais e suplementares.
as emendas ao projeto de lei orçamentário devem estar compatíveis com o Plano Plurianual e com a lei de diretrizes orçamentárias.
Dentro da Estrutura tributária Brasileira, a Política Fiscal envolve a política de receitas e despesas do Governo, em que, a definição e a aplicação da Carga Tributária é exercida sobre os agentes econômicos e sobre a definição e aplicação de suas despesas. A tributação sobre o consumo utiliza os seguintes instrumentos tributários:
IPI, PIS/PASEP, ISS - Em nível Federal IOF – Em nível Estadual COFINS – Em nível Municipal
ICMS, COFINS, IOF, ISS - Em nível Estadual; IPI, PIS/PASEP - Em nível Federal ISS – Em nível Municipal.
COFINS, IPI, PIS/PASEP, IOF - Em nível Federal ICMS – Em nível Estadual ISS – Em nível Municipal
ICMS, COFINS, IOF, ISS - Em nível Estadual IPI, PIS/PASEP, IPA - Em nível Federal ISS – Em nível Municipal
ICMS, COFINS , IOF, ISS - Em nível Estadual IPI, PIS/PASEP E INSS - Em nível Federal ISS – Em nível Municipal



