







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Na segunda metade da década passada, ocorreu a elevação da dívida pública e das necessidades de financiamento do setor público e uma redução considerável da senhoriagem real.
O Orçamento Geral da União é elaborado pelos três poderes da República e consolidado pelo Poder Executivo. As metas para a elaboração da proposta orçamentária são definidas pelo Plano Plurianual (PPA) e priorizadas pela (pelo)
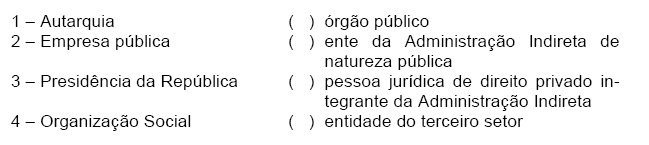
Considere as duas colunas:
Assinale a única opção que é pertinente ao orçamento tradicional e não ao orçamento-programa.
Os principais critérios classificatórios são unidades administrativas e elementos.
Na elaboração do orçamento, são considerados todos os custos dos programas, inclusive os que extrapolam o exercício.
A estrutura do orçamento está voltada para os aspectos administrativos e de planejamento.
A alocação de recursos visa à consecução de objetivos e metas.
Existe utilização sistemática de indicadores e padrões de medição do trabalho e dos resultados.
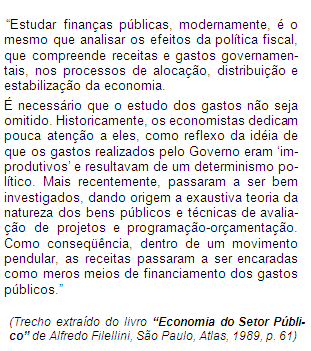
Entre as opções abaixo, indique aquela que não se apresenta como uma das categorias de gastos públicos.
Para o Orçamento Geral da União do exercício de 2000 foram introduzidas diversas modificações na classificação com a finalidade de privilegiar o aspecto gerencial do Orçamento. Identifique o objetivo principal dessas modificações.
Viabilizar por meio da Função e Subfunção a produção de um bem ou serviço específico.
Apresentar um maior nível de desagregação das diversas áreas da despesa pública através da função.
Interligar o planejamento (PPA) e o Orçamento (LOA) por intermédio de programas.
Envolver um conjunto de operações, não limitadas no tempo, das quais resulte um produto para a expansão ou aperfeiçoamento da ação do governo.
Estabelecer nas leis orçamentárias e nos balanços a identificação por código definido pelos diversos níveis de governo.
Entre as opções abaixo, apenas uma é falsa. Identifique-a.
Imposto é o tributo cuja obrigação tem por fato gerador uma situação independente de qualquer atividade estatal específica, relativa ao contribuinte.
Taxa é um tributo cobrado em razão do poder de polícia ou pela sua utilização, efetiva ou potencial, de serviços públicos específicos e divisíveis, prestados ao contribuinte.
Contribuição de Melhoria é um tributo vinculado, que tem, como único fato gerador, a valorização do imóvel beneficiado, dependente de uma atividade estatal.
Como tributo, a contribuição social se apresenta como uma prestação compulsória, instituída em lei, com base no poder fiscal do Estado, constituindo-se em objeto de obrigação tributária.
Empréstimos compulsórios, de competência exclusiva da União, só podendo ser instituídos para atender despesas ordinárias e de investimento público de caráter urgente e de relevante interesse nacional, sempre respeitando o princípio da anualidade.
Um dos mais importantes dispositivos da lei que estabelece normas de finanças públicas voltadas para a responsabilidade na gestão fiscal é o estabelecimento de limites para despesas com pessoal e suas regras gerais. São eles:
I - União: 50%, Estados: 60% e Municípios: 60%, calculados sobre a receita corrente líquida;
II - Nos limites acima não são computadas as despesas com inativos custeadas por recursos provenientes da arrecadação de contribuições dos segurados;
III - A verificação do cumprimento dos limites estabelecidos acima será realizada ao final de cada quadrimestre. Quais estão corretos?
Apenas I.
Apenas I e III.
Apenas III
Apenas II e III.
I, II e III.
Identifique, segundo o Orçamento Fiscal do Brasil, Lei no 9.969, de 11/05/2000, a opção que não é verdadeira, com relação à classificação de despesa.
A responsabilidade na gestão fiscal pressupõe a ação planejada e transparente, em que se previnem riscos e corrigem desvios capazes de afetar o equilíbrio das contas públicas, mediante o cumprimento de metas de resultados entre receitas e despesas e a obediência a limites e condições no que tange a renúncia de receita, geração de despesas com pessoal, da seguridade social e outras, dívidas consolidada e mobiliária, operações de crédito, inclusive
para despesas com pessoal ativo, inativo e pensionista, funções ou empregos civis e militares.
por antecipação de receita, concessão de garantia e inscrição em Restos a Pagar.
para valores dos contratos de terceirização de mão-de-obra.
para licitação de serviços, fornecimento de bens ou execução de obras.
para desapropriação de imóveis urbanos.
A partir do ano 2000, o Orçamento Público no Brasil foi elaborado com base nas modificações dispostas pelo Decreto nº 2829/98 e na Portaria nº 42/99 do Ministério do Planejamento, Orçamento e Gestão. O eixo principal dessas modificações foi a interligação entre o planejamento governamental (PPA) e o Orçamento (LOA). Identifique o principal instrumento de ligação entre os dois.
O critério de classificação das contas públicas é de grande importância para a compreensão do orçamento. Várias são as razões pelas quais deve existir um bom sistema de classificação no orçamento. Assinale a opção errada.
Desenvolver a organização política e, de modo especial, restaurar as atribuições do poder legislativo.
Proporcionar uma contribuição efetiva para o acompanhamento da execução do orçamento.
Possibilitar a análise dos efeitos econômicos das ações governamentais.
No que diz respeito ao federalismo fiscal, não se pode afirmar que
constitui uma técnica administrativa que possibilita o exercício do poder em territórios de grande amplitude.
baseia-se no estabelecimento de governos de âmbitos regional e municipal.
pressupõe a livre negociação entre as partes, com objetivo de garantir certo grau de autonomia e delinear a divisão das funções a serem cumpridas pelos diversos níveis administrativos.
impede de a nação acomodar um amplo leque de preferências individuais.
é um método de organização administrativa nacional.
Com relação ao conceito de déficit público e seu financiamento, identifique a opção falsa.
O déficit público é equivalente à diferença entre o valor dos investimentos e a poupança do governo em conta corrente.
O financiamento do governo é feito pela emissão de dívida.
O déficit operacional exclui, do cálculo do déficit nominal, as correções monetária e cambial.
O déficit primário não considera as receitas e despesas financeiras.
O déficit nominal engloba toda e qualquer demanda por recursos provenientes do setor público, inclusive o pagamento de juros nominais sobre a dívida.
O processo brasileiro de desestatização passou por fases distintas. Na primeira fase do Programa Nacional de Desestatização brasileiro (1990-1993), a privatização gerou impacto positivo e reduzido devido a quatro importantes fatores. Identifique qual dos fatores mencionados não corresponde a essa fase.
Seleção de setores privatizáveis, pouco dinâmicos e de escasso interesse do capital privado.
Desencadeamento do processo num momento de recessão e de grande instabilidade macroeconômica, limitando o valor potencial dos ativos.
Necessidade reduzida de investimentos nos segmentos privatizados, porque havia sobrecapacidade produtiva a nível mundial.
Execução do programa com nítida motivação distributiva, do sistema financeiro e poupadores em geral para o Tesouro Nacional.
vAceitação de dívida pública interna não mobiliária pelo valor de face como meio de pagamento.
A receita pública é a soma dos recursos percebidos pelo Estado ou por outras pessoas de direito público para atender a coberturas das despesas necessárias ao cumprimento de suas funções. Classicamente, como são classificadas as Receitas Públicas? Identifique a opção errada.
No contexto do federalismo fiscal, o exame da adequação entre atribuições e recursos dá ênfase à função alocativa. As competências alocativas legais classificam-se em:
Nas afirmativas abaixo, identifique a única opção falsa em relação à Lei de Responsabilidade Fiscal.
A Lei fixa limites para despesas com a dívida pública.
Pela Lei, o governante pode criar despesa continuada, desde que indique sua fonte de receita ou não reduza outras despesas já existentes.
Na Lei há limites para gastos com pessoal, sendo que na União esse limite chega a 60% da Receita Corrente Líquida.
Pela Lei são definidos mecanismos adicionais de controle das finanças públicas em ano de eleição.
O código de conduta estabelecido pela Lei para os administradores públicos passa a valer para os Três Poderes (Executivo, Legislativo e Judiciário) e nas três esferas de Governo.
Segundo os princípios teóricos da tributação, assinale a única opção correta.
A eqüidade tributária entende que todos os indivíduos devem pagar justa contribuição ao governo.
A carga tributária de um país é dita regressiva quando onera todos os segmentos sociais na mesma proporção.
O princípio do benefício afirma que os tributos devem incidir sobre os mais ricos.
Segundo o princípio da capacidade de pagamento, as pessoas devem ser tributadas de acordo com a vantagem que recebem das despesas governamentais.
O Imposto sobre Produtos Industrializados (IPI) é caracterizado como um imposto direto.



