







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Observações independentes y de uma variável resposta y satisfazem o modelo de regressão linear múltipla 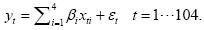 . Nesta expressão os xti são observações de variáveis exógenas xi , os βi são parâmetros desconhecidos e os εt são realizações da variável aleatória ε com distribuição normal com média nula e variância σ 2 . O vetor definindo os estimadores de mínimos quadrados para este modelo vem dado por (4,3,4,3) e a matriz de variâncias-covariâncias correspondente vem dada por
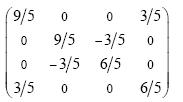
Assinale a opção que dá o valor da estatística teste associada ao teste estatístico da hipótese H: β1 = β4 contra a alternativa A: β1 ≠ β4 .


O ajuste da regressão linear múltipla 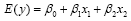 com erros normais produziu o plano de regressão
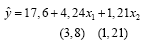
onde os valores entre parênteses representam desvios padrão. Assinale a opção correta.


