Questões de Concurso sobre Regressão Linear Múltipla


Disciplina
Assunto 1
Banca
Instituição
Cargo
Ano
Carreira
Área de formação
Escolaridade
Dificuldade
 
Comentários:
Professores
Alunos
Meus Comentários
Vídeo
 
Minhas questões:
Resolvidas
Não resolvidas
Certas
Erradas
 
Tipo de questão:
Certo e errado
Múltipla escolha
Incluir questões:
Anuladas
Desatualizadas
 
Questões:
Todas as questões
 
Filtro simplificado
 
Questões
Todas as questões
 
146 questões encontradas
Questões por página
20
Mais recentes
 

O mais simples dos modelos de regressão múltipla é a regressão de três variáveis, com uma variável dependente e duas variáveis explicativas, conforme a expressão Yi = β1 + β2X2i + β3X3i + µi . Neste modelo, o fato de que nenhuma das variáveis explicativas pode ser escrita como combinações lineares das demais variáveis explicativas é denominado:


A

variação não estocástica.


B

ausência de correlação serial.


C

valor esperado de µ diferente de zero.


D

ausência de viés de especificação.


E

não colinearidade.

O conceito de multicolinearidade em sentido mais amplo, ou seja, quando a multicolinearidade não é perfeita, relaxando-se algumas hipóteses, pode ser exemplificado por meio da expressão λ1 X1 + λ2 X2 + λ3 X3 + … + λk Xk + vj = 0 , em que os termos X são variáveis explicativas. Com relação ao exemplo apresentado, considerando a multicolinearidade, assinale a alternativa correta.


A

Os termos representados por λk são variáveis explicadas.


B

O componente é o coeficiente de multicolinearidade.


C

A razão entre ( λ1 + λ2 + λ3 + … + λk) e vj é denominada erro estocástico médio.


D

vj é um termo de erro estocástico.


E

O desvio-padrão da soma (X1 + X2 + X3 + … + Xk ) é igual a zero.

É possível testar a significância estatística conjunta dos coeficientes b e c utilizando-se a estatística Imagem associada para resolução da questão , em que TSS é a soma total dos quadrados dos desvios de Y em relação à sua média; RSS é a soma dos quadrados dos resíduos e n é o tamanho da amostra.


C
Certo

E
Errado

Considere o modelo de regressão de duas variáveis dado por Yi = β1 + β2Xi + µi . Admita agora um esquema que evidencie a regressão de sobre si mesmo, defasado de um período, combinado com um esquema de média móvel de primeira ordem. Tal combinação é denominada:


A

série interpolativa.


B

esquema ARMA.


C

série de co-integração.


D

processo de MA.


E

processo iterativo de média móvel.

Considerando que um pesquisador realize um ajuste utilizando o modelo de regressão linear do tipo Yi = X1i + TX2i + RX3i + ei e deseje verificar se as suposições do modelo estão sendo satisfeitas, nesse caso, para verificar a suposição de ausência de autocorrelação entre os erros, o referido pesquisador deverá realizar o teste de


A

Kruskall-Wallis.


B

Durbin-Watson.


C

Breusch-Pagan.


D

White.


E

Kolmogorov-Smirnov.

Seja o modelo de regressão linear yi = β0 + β1x1 + β2x2 + β3x3 + εi com i = 1, 2, ..... , n e onde yi é a variável dependente (resposta), xi com i = 1, 2 e 3 são as variáveis explicativas (independentes) e εi o erro inerente à variável resposta . Então, é correto afirmar que


A
a parte aleatória do modelo a ser modelada com base em n observações das variáveis é β0 + β1x1 + β2x2 + β3x3.

B

os parâmetros do modelo são estimados pelo Método dos Momentos.


C

a qualidade do ajuste do modelo aos dados amostrais, da resposta yi e das variáveis explicativas (independentes), é medida pelo valor da estimativa do intercepto Imagem associada para resolução da questão.


D

a parte sistemática do modelo a ser modelada com base em n observações das variáveis é β0 + β1x1 + β2x2 + β3x3.


E

a parte sistemática do modelo a ser modelada com base em n observações das variáveis é β0 + β1x1 + β2x2 + β3x3 + εi.

Suponha que a quantidade consumida (Y) de determinado produto por uma família depende do preço do produto (X2) e da renda da família (X3). Consultando, aleatoriamente, 10 famílias e considerando Yi como sendo o número de unidades consumidas do produto pela família i (i = 1,2, 3, ... ,10), X2i como sendo o preço unitário (em reais) pago pela família i e X3i como sendo a renda anual (em 1.000 reais) da família i, adotou-se o seguinte modelo linear Yi = β1 + β2X2i + β3X3i + εi para prever Y, em que εi é o erro aleatório com as respectivas hipóteses do modelo de regressão linear múltipla. Utilizando o método dos mínimos quadrados, obteve-se as estimativas dos parâmetros desconhecidos β1 , β2 e β3 , com base nas informações apresentadas pelas 10 famílias. Pelo quadro de análise de variância verifica-se que a variação residual corresponde a 17,5% da variação total. Então, o valor da estatística F (F calculado) utilizado para verificar a existência da regressão, a um determinado nível de significância, é igual a


A

15,00.


B

12,50.


C

14,25.


D

10,00.


E

16,50.

Num modelo de regressão linear múltipla com notação matricial y = Xβ + ε o estimador de mínimos quadrados de β é dado por


A

(X’X)–1


B

(X’X)X’y


C

(X’X) –1Xy


D

(X’IX) –1


E

(X’X) –1X’y

Para um ajuste de regressão linear múltipla, temos que: n = 13 é o tamanho da amostra, k = 3 o número de parâmetros do modelo de regressão (número de variáveis explicativas mais o intercepto). Quando encontramos um valor para R2 = 0,5, isso implica que o R2 ajustado será:


A

0,1


B

0,2


C

0,3


D

0,4


E

0,5

Em um modelo de regressão linear múltipla com k variáveis independentes x1, x2, ..., xk e n observações y1, y2, ..., yn solução de mínimos quadrados para estimar o vetor de parâmetros é:


A

(X' X)X'y


B

(X' X)−1Xy


C

(X' X)−1X'y


D

(X' X)−1X'y'

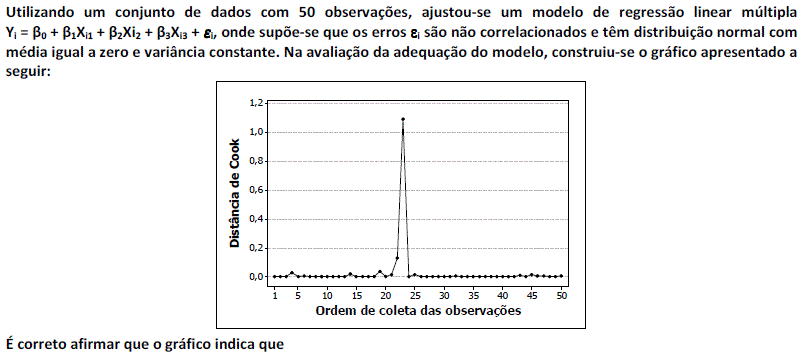
Imagem associada para resolução da questão


A

os erros são correlacionados.


B

existe uma observação errada.


C

existe uma possível observação influente.


D

o modelo tem baixa capacidade de predição.


E

o problema da multicolinearidade está presente

Considere o modelo de regressão linear múltipla. São indícios de multicolinearidade, EXCETO:

A
Padrão não aleatório no gráfico de resíduos versus valores ajustados.

B
Estatística F da ANOVA significante e estatísticas individuais t não significantes.

C
Grandes alterações nas estimativas dos coeficientes de regressão quando uma ou mais observações são excluídas do banco de dados.

D
Grandes alterações nas estimativas dos coeficientes de regressão quando uma variável explicativa é adicionada ou retirada do modelo.

E
Coeficientes de regressão com magnitudes muito diferentes ou com sinais opostos àqueles esperados a partir de considerações teóricas.
Seja o modelo linear Yi = α + βXi + γDi + εi, em que Yi representa o salário mensal do empregado i em uma grande empresa, Xi o tempo de experiência em anos de i, Di = 0 se i não possuir curso superior e Di = 1 se i possuir curso superior. α, β e γ são parâmetros desconhecidos e εi é o erro aleatório com as respectivas hipóteses da correspondente regressão. As estimativas de α, β e γ foram obtidas pelo método dos mínimos quadrados e todas apresentaram valores maiores que zero. Com relação a este modelo, a função de salário mensal de um empregado com curso superior

A
apresenta um intercepto igual ao intercepto da função de salário mensal de um empregado sem curso superior.

B
apresenta um intercepto igual a (α + β).

C
apresenta uma inclinação, em relação aos anos de experiência, igual à função de salário mensal de um empregado sem curso superior.

D
indica que se um empregado com nível superior tiver o mesmo tempo de experiência que um empregado sem nível superior, ele ganhará a mais o valor (α + γ).

E
indica que é impossível que o salário de um empregado sem nível superior seja igual ao salário de um empregado com nível superior.
   
Gerar simulado