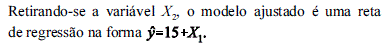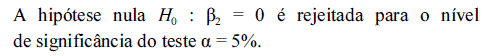Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Suponha que estimamos um modelo de regressão linear múltiplo com os regressores X1 e X2, pelo método dos mínimos quadrados. Em seguida, reestimamos o modelo com um terceiro regressor, X3, adicionado ao modelo original. Os coeficientes estimados de X1 e X2 permanecerão inalterados se:
A correlação amostral entre X1 e X2 é zero.
A correlação amostral entre X3 e X1 e entre X3 e X2 é zero.
A correlação amostral entre X3 e X1 é zero.
X1 é uma variável intercepta, isto é, um vetor de uns.
A correlação amostral entre X3 e X2 é zero.
Realizando a análise de regressão múltipla com o software R, temos a seguinte saída abaixo. Quais os coeficientes que são estatisticamente significativos, ao nível de significância de 5% e devem manter-se no modelo?
Call:
lm (formula = y ~ . , data = exercicio)
Residuals:
Min | 1Q | Median | 3Q | Max |
−8.6093 | −2.3503 | − 0.1876 | 1.9308 | 12.6934 |
Coefficients:
Estimate | Std. Error | t value | Pr (>| t |) | ||
(Intercepto) | −1.739e+01 | 5.457e+00 | −3.186 | 0.0016 | ** |
X1 | −3.549e−01 | 3.948e−01 | −0.899 | 0.3694 | |
X2 | 1.731e−02 | 8.991e−03 | 1.925 | 0.0552 | . |
X3 | −2.754e−02 | 1.612e−02 | −1.709 | 0.0886 | . |
X4 | −6.272e−03 | 7.873e−04 | −7.967 | 3.88e−14 | *** |
X5 | 4.153e−02 | 1.166e−01 | 0.356 | 0.7221 | |
X6 | 7.664e−01 | 6.072e−02 | 12.622 | < 2e−16 | *** |
X7 | 1.397e+00 | 3.293e−01 | 4.244 | 2.97e−05 | *** |
--- |
Signif. codes: 0 '***' 0.001 '**' 0.01 '*' 0.05 '.' 0.1 ' ' 1
Residual standard error: 3.441 on 286 degress of freedom
Multiple R-squared: 0.8189 Adjusted R-squared: 0.8145
F-statistic: 184.8 on 7 and 286 DF, p-value: < 2.2e-16
Intercepto, X4, X6 e X7.
X4, X6 e X7.
Intercepto, X2, X4, X6 e X7.
X2, X4, X6 e X7.
Nenhum, pois o modelo não é estatisticamente significativo.
Dada a equação de regressão múltipla , Y=0,5 +2X1−4X2+5X3, determine o valor estimado de Y quando X1=0,X2=−0,5 e X3=0,5
0
4,5
5
7,5
10
Com relação aos modelos de lineares generalizados de regressão, analise as afirmativas seguintes:
I- A média e a função da média são lineares;
II- Permite modelar todas as distribuições dentro da família exponencial;
III- y1,y2...,yn São observações independentes.
Marque a alternativa correta:
I e II estão corretas.
I e III estão corretas.
I e III estão corretas.
I, II e III estão corretas.
A seguir, tem-se a saída de um programa estatístico com os resultados de uma regressão logística. As variáveis estudadas são Y = “Câncer de Próstata” (1 = tem e 0 = não tem) e X = “Fumante” (1 = sim e 0 = não).
Termo | Coef. | EP. de Coef. | Valor Z | Valor - P | RC | IC de 95% para RC |
Constante | -3,55 | 0,359 | -9,8 | 0,000 | ||
Fumante | 1,75 | 0,407 | 4,3 | 0,000 | 5,8 | (2,6 ; 12,8) |
Dado: e-1,83 ≈ 0,16
Analisando os resultados apresentados, analise as afirmativas a seguir.
I. O modelo de regressão logístico ajustado foi p = –3,55 + 1,75*X, em que p é probabilidade de um homem ter câncer de próstata.
II. A chance de um homem fumante vir a ter câncer de próstata é quase 6 vezes a chance de um homem não fumante.
III. O intervalo de confiança de 95% na última coluna mostra que a razão de chance (RC) não é estatisticamente significativa.
IV. A probabilidade de um homem fumante vir a ter câncer de próstata é 0,14.
Está(ão) correta(s) a(s) afirmativa(s)
II, apenas.
II e IV, apenas.
I e III, apenas.
I, III e IV, apenas.
Uma pesquisa foi conduzida para avaliar a associação entre uma variável resposta Y e três variáveis independentes (X1, X2 e X3). Mais detalhes sobre essas variáveis podem ser obtidos a seguir; analise-os.
Considere o ajuste do modelo de regressão linear múltipla Yi = β0 + β1X1i + β2X2i + β3X3i + εi, com i = 1,2, ..., n e εi ~ N(0,σ2). Alguns resultados do ajuste aplicando o método dos mínimos quadrados ordinários se resumem a seguir:
Coeficiente | Estimativa | Erro Padrão | T | P-valor |
Intercepto | –1,18688 | 2,79356 | –0,425 | 0,6721 |
X1 | –1,96520 | 0,10474 | –18,762 | <2e–16 |
X2 (L20) | 0,50075 | 0,24626 | 2,033 | 0,0455 |
X3 | 1,51446 | 0,03056 | 49,552 | <2e–16 |
(Dados: erro padrão residual: 1,057 com 76 graus de liberdade; R2: 0,97.)
Sobre o ajuste do modelo de regressão linear múltipla a tais dados, analise as afirmativas a seguir.
I. O número de peças automotivas avaliadas nesse estudo é 81.
II. Em comparação com o lubrificante L10, o lubrificante L20 proporciona uma diminuição na média do desgaste das peças automotivas a um nível de significância de 5%.
III. Uma estimativa para σ é 1,057.
IV. 97% da variabilidade do desgaste das peças automotivas é explicada pelo modelo ajustado.
Está correto o que se afirma apenas em
I e II.
I e III.
III e IV.
I, II e IV.
I, III e IV.
Em uma experiência de planejamento municipal, busca-se estimar a demanda por serviços públicos como função do padrão do consumo per capita. Em uma análise de regressão múltipla, propõe-se que essa demanda por serviços públicos seja função da renda per capita e do número de veículos por habitante.
Considerando que essas duas variáveis independentes possuem uma alta correlação (correlação simples de 0,8), esse problema de regressão é descrito como:
Em uma amostra aleatória de 20 000 avaliados do Enem 2011, foram analisados, por regressão linear múltipla, fatores que podem estar associados à nota em Matemática. Foram considerados os fatores Tipo de Escola (Privada e Pública) e Região (Norte, Nordeste, Sudeste, Sul e Centro-Oeste), sendo construídas variáveis indicadoras (variáveis dummies), conforme representadas na primeira coluna da tabela a seguir, onde também são apresentados alguns resultados da análise de regressão:
Estimativa | Erro Padrão | Estat. t | Pr(>|t|) | |
(Intercepto) | 455,3 | 2,2 | 203,1 | < 2e-16 |
Escola Privada | 103,1 | 1,5 | 67,5 | < 2e-16 |
Região Nordeste | 0,1 | 2,6 | 0,0 | 0,97 |
Região Sudeste | 38,4 | 2,4 | 15,7 | < 2e-16 |
Região Sul | 32,8 | 2,7 | 11,9 | < 2e-16 |
Região Centro-Oeste | 21,4 | 3,1 | 6,8 | 7,65E-12 |
Com base nos resultados apresentados, é correto afirmar que
o coeficiente da Região Nordeste é não significante ao nível de significância de 0,05, o que significa que essa região não deve ser diferente da média das demais.
a estimativa da diferença média na nota em Matemática entre a Região Sudeste e a Região Norte é de 38,4 pontos, considerando escolas de mesmo tipo, ou seja, privadas ou públicas.
não é possível fazer predição da nota em Matemática para a Região Norte, porque não foi incluída variável indicadora para essa região.
o número de graus de liberdade dos resíduos é igual a 19.997.
as interpretações dos resultados estão prejudicadas porque não foram colocadas variáveis indicadoras para a Região Norte e para Escola Pública.
Um dos pressupostos da regressão múltipla é que os erros tenham variância constante. Em relação a gráfico, analise as afirmativas abaixo:
I. Gráficos de dispersão de cada variável independente no eixo das abscissas pela variável dependente no eixo das coordenadas.
II. Gráfico de dispersão do valor previsto no eixo das abscissas pelo resíduo no eixo das coordenadas.
III. Gráfico de dispersão do resíduo no eixo das abscissas pelo valor de Y no eixo das coordenadas.
Assinale a alternativa correta.
Apenas a afirmativa I está correta
Apenas as afirmativas I e II estão corretas
Apenas as afirmativas I e III estão corretas
Apenas as afirmativas II e III estão corretas
Apenas a afirmativa II está correta
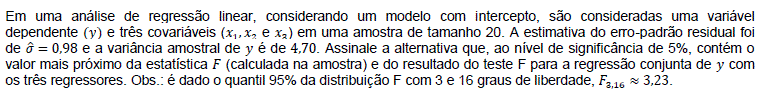
10,88, rejeita a hipótese nula.
16,88, não rejeita a hipótese nula.
26,88, rejeita a hipótese nula.
30,88, não rejeita a hipótese nula.
36,88, rejeita a hipótese nula.
Acerca do modelo de regressão linear múltiplo clássico, analise as afirmativas.
I- Se a hipótese de homocedasticidade for violada, os estimadores de Modelo de Mínimos Quadrados Ordinários (MQO) serão viesados.
II- Assumindo que todos os pressupostos clássicos sejam satisfeitos, então os estimadores de MQO serão os melhores estimadores na classe dos lineares.
III- Se o valor esperado dos erros estimados do modelo for diferente de zero, então os estimadores de todos os parâmetros, inclusive o intercepto, não serão de mínima variância.
Está correto o que se afirma em
I e III, apenas.
II, apenas.
II e III, apenas.
I, II e III.
a presença de autocorrelação nos erros torna o estimador de mínimos quadrados não viesado.
a presença de autocorrelação nos erros não afeta a eficiência do estimador de mínimos quadrados.
o estimador de mínimos quadrados para o vetor β difere do estimador obtido por máxima verossimilhança.
sob heteroscedasticidade, o estimador de mínimos quadrados para β é não viesado, consistente e eficiente.
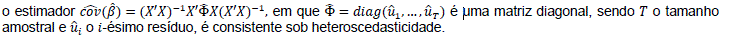
Sobre o estimador de mínimos quadrados para o vetor de parâmetros em modelos de regressão linear, é correto afirmar que:
não é eficiente sob heteroscedasticidade.
é o melhor estimador dentre os não viesados.
é viesado sob heteroscedasticidade de forma desconhecida.
possui distribuição normal, é não viesado, consistente e eficiente.
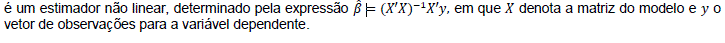
Para um estudo com o objetivo de previsão, optou-se pela utilização do modelo de regressão linear múltipla Yi = α + β1X1i + β2X2i + … + βkXki + ui, i = 1, 2, …, n.
no modelo houve a omissão de variáveis explicativas relevantes.
a variância do termo erro não é constante para todos os valores da variável dependente.
duas ou mais variáveis explicativas são altamente correlacionadas.
o termo erro em um determinado período é positivamente correlacionado com o termo erro no período anterior.
no modelo houve inclusão de variáveis explicativas irrelevantes.